
가격 2만원·단위당 변동비 1만4천원인 상품을 10% 할인하면 기존 공헌이익을 유지하는 데 판매량 50% 증가가 필요합니다. 할인율별 계산과 추가 비용을 비교합니다.
- 가격을 10% 내렸다고 판매량을 10%만 늘리면 기존 이익이 유지되는 것은 아닙니다.
- 기존 총공헌이익을 할인 후 단위당 공헌이익으로 나눠 필요한 판매수량을 구합니다.
- 추가 광고비·배송비·처리 용량을 반영한 뒤 현실적으로 팔 수 있는 수량과 비교합니다.
 이미지 크게 보기
10% 할인 제안에 답하기 전, 한 개 팔 때 남는 돈을 봅니다
영업팀이 이번 달에 가격을 10% 내리면 더 많이 팔 수 있다고 제안했습니다. 할인율보다 판매 증가율이 높으면 괜찮을까요? 판매가 늘 때 원가와 배송비도 함께 늘어나므로 매출 증가율만으로 판단하기 어렵습니다. 기존 공헌이익을 유지하려면 몇 개를 더 팔아야 하는지부터 계산해 봅니다.
공헌이익은 매출에서 변동비를 뺀 금액입니다. 단위당 공헌이익은 판매단가에서 단위당 변동비를 뺍니다. 이 금액이 고정비를 부담하고 남으면 분석 범위의 이익이 됩니다. 매출원가만 차감하는 매출총이익과는 비용을 나누는 기준이 다를 수 있습니다. [근거 1]
아래 수치는 편집팀의 가상 사례입니다. 한 가지 상품만 비교하고 모든 금액은 부가세 제외입니다. 기존 판매 전체에 할인 가격을 적용하며, 단위당 변동비와 고정비는 비교 범위에서 일정하다고 가정합니다. 기존 고객 가격은 그대로 두고 추가 주문에만 할인하는 제안에는 별도 계산이 필요합니다.
가격 2만원, 변동비 1만4천원이면 출발점은 6천원입니다
상품 한 개의 정상 판매가격은 2만원이고 변동비는 1만4천원이라고 합시다. 여기에는 상품 매입 원가뿐 아니라 판매수량에 따라 늘어나는 비용을 같은 범위로 포함했다고 가정합니다. 한 개를 팔 때 고정비와 이익을 위해 남는 공헌이익은 6천원입니다.
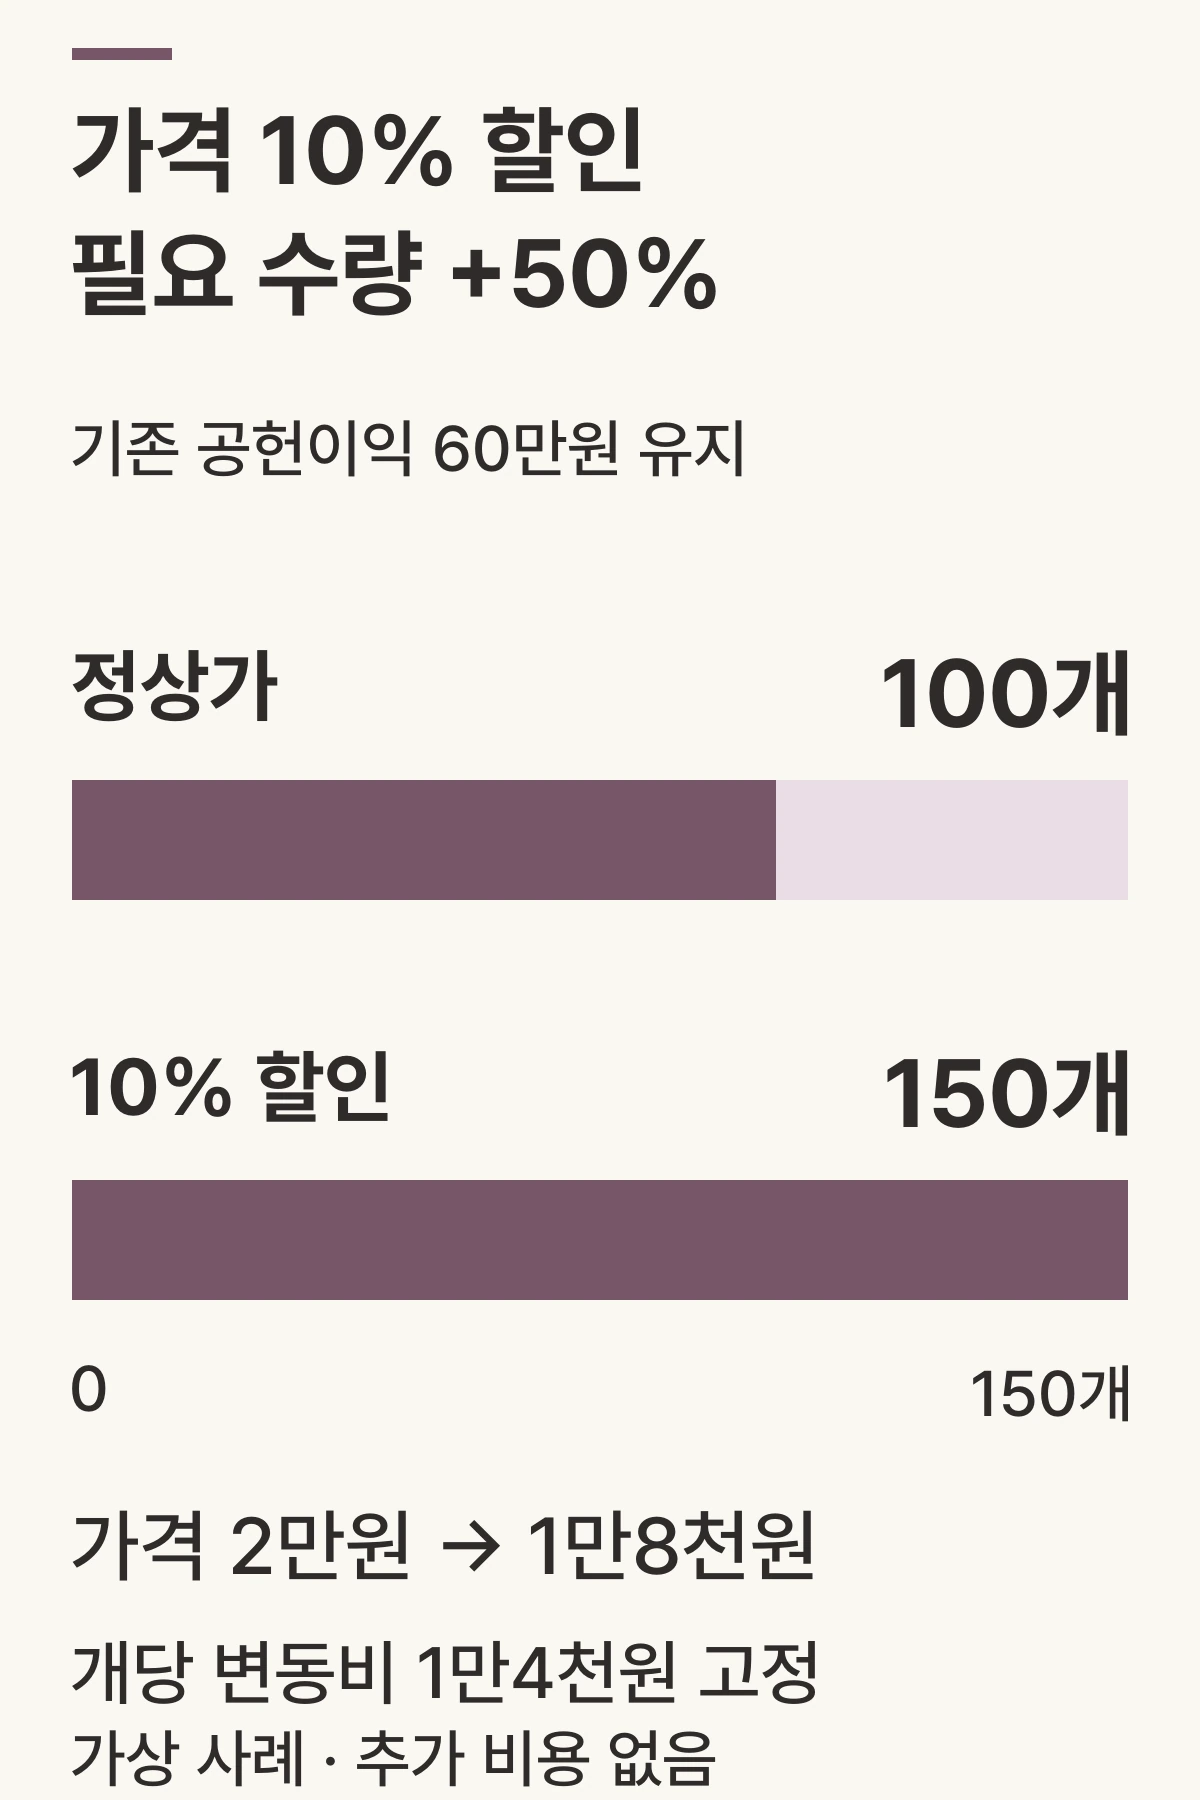
기존 판매량 100개에서는 매출 200만원, 변동비 140만원, 총공헌이익 60만원입니다. 이 60만원을 이번 비교의 유지 목표로 놓습니다. 고정비를 빼지 않았으므로 이 금액을 순이익 60만원이라고 부르지 않습니다.
가격을 10% 할인하면 판매단가는 1만8천원이 됩니다. 변동비가 여전히 1만4천원이라면 단위당 공헌이익은 4천원입니다. 가격은 2천원 낮아졌지만 공헌이익은 6천원에서 4천원으로 3분의 1 줄었습니다. 이 차이가 필요한 판매량을 크게 늘립니다.
기존 공헌이익 60만원을 유지하려면 150개를 팔아야 합니다
필요 판매수량 = 기존 총공헌이익 ÷ 할인 후 단위당 공헌이익입니다. 이번 사례에서는 60만원 ÷ 4천원 = 150개입니다. 기존 100개보다 50개, 즉 50% 더 팔아야 합니다. 이는 공헌이익의 정의에서 도출한 비교식이며 시장 수요가 실제로 늘어난다는 예측은 아닙니다.
계산 결과를 매출과 비용으로 다시 확인해 보세요. 150개를 1만8천원에 팔면 매출 270만원이고, 변동비는 150개 × 1만4천원 = 210만원입니다. 차액은 기존과 같은 60만원입니다. 매출이 35% 늘어도 공헌이익은 늘지 않는 상황입니다.
판매량이 10% 증가한 110개에 그치면 공헌이익은 44만원입니다. 기존 60만원보다 16만원 적습니다. 따라서 “할인 10%, 판매량 증가 10%”라는 숫자의 대칭만으로 승인하기 어렵습니다. 실제로 필요한 추가 주문 50개를 얻을 수 있는 근거를 함께 확인해야 합니다.
| 조건 | 판매량 | 매출 | 총공헌이익 |
|---|---|---|---|
| 정상가 2만원 | 100개 | 200만원 | 60만원 |
| 10% 할인·10% 증량 | 110개 | 198만원 | 44만원 |
| 10% 할인·50% 증량 | 150개 | 270만원 | 60만원 |
 도해 크게 보기
할인율이 커질수록 필요한 판매량은 빠르게 늘어납니다
동일한 원가와 목표 공헌이익을 유지하며 할인율만 바꾼 표입니다. 5% 할인에서는 120개가 필요하지만, 20% 할인에서는 300개가 필요합니다. 할인율이 두 배가 됐다고 추가 판매량도 단순히 두 배로 늘어나는 관계는 아닙니다.
| 할인율 | 판매단가 | 개당 공헌이익 | 필요 수량 |
|---|---|---|---|
| 5% | 19,000원 | 5,000원 | 120개 |
| 10% | 18,000원 | 4,000원 | 150개 |
| 15% | 17,000원 | 3,000원 | 200개 |
| 20% | 16,000원 | 2,000원 | 300개 |
추가 광고비가 15만원이면 150개로도 부족합니다
10% 할인 행사에만 광고비 15만원을 추가로 지출한다고 가정해 보겠습니다. 기존 고정비는 그대로이고 이 비용만 늘어납니다. 기존과 같은 영업손익을 유지하려면 총공헌이익 목표를 60만원에서 75만원으로 높여야 합니다.
75만원 ÷ 4천원 = 187.5개입니다. 개수 단위로 판매하므로 목표 이상을 확보하려면 올림해 188개입니다. 공헌이익 75만2천원에서 추가 광고비 15만원을 빼면 60만2천원이 남습니다. 계산표에는 반올림해 187개라고 적지 않도록 주의하세요.
반대로 대량 발주로 단위당 변동비가 내려간다면 그 조건을 반영해 다시 계산할 수 있습니다. 수수료가 판매가에 비례하는 계약도 실제 할인 가격을 적용해 재산정해야 합니다. 이번 예시처럼 변동비를 고정하는 것이 언제나 맞는 것은 아닙니다. 판매량이 달라질 때 비용 구조도 함께 확인해야 한다는 점은 CVP 분석의 전제와 한계에 해당합니다. [근거 1]
할인 회의에는 네 가지 자료를 가져갑니다
첫째, 정상가와 할인 적용 대상을 적습니다. 기존 고객 전부인지 특정 품목·기간·추가 주문만인지가 다르면 비교 대상 매출도 바뀝니다. 둘째, 상품당 변동비의 항목을 적습니다. 매입액만 넣고 포장·배송·거래 수수료를 빠뜨리면 공헌이익이 과대 계산될 수 있습니다.
셋째, 추가로 팔 수 있는 수량의 근거를 적습니다. 기존 상담이나 주문 예약, 과거 행사 자료를 통해 추정치와 확인된 수량을 구분합니다. 이 글의 필요 수량은 성과 전망이 아니라 비교 기준입니다. 넷째, 물량을 처리할 수 있는지 확인합니다. 창고·인력·배송 계약을 늘려야 한다면 추가 비용을 함께 넣습니다.
편집팀이 제안하는 결정 기록은 “할인 10% 승인” 한 줄보다 “같은 변동비 범위에서 추가 비용 포함 188개 이상이 필요하며, 예상 주문과 처리 용량을 확인한 뒤 결정”처럼 조건을 적는 방식입니다. 숫자가 바뀌면 승인 근거도 다시 계산할 수 있습니다.
공헌이익이 0 이하이거나 여러 상품을 팔면 어떻게 하나요?
할인 후 단위당 공헌이익이 0이면 이 방식으로 기존 양수의 공헌이익을 회복할 유한한 판매량을 구할 수 없습니다. 음수라면 더 팔수록 이 모형의 공헌이익은 줄어듭니다. 음수로 나온 판매수량을 목표로 사용하지 말고 가격·비용·행사 목적을 다시 검토하세요.
여러 상품을 묶어 팔거나 할인 때문에 정상가 상품의 주문이 줄어들면 개별 상품 한 줄만으로 판단하기 어렵습니다. 바뀐 판매 구성과 포기한 공헌이익도 비교해야 합니다. 또한 외상 판매라면 물량 확대가 자금 부족으로 이어질 수 있으므로 수금 시점과 재고 매입자금은 별도 현금 계획에서 확인하세요.
이 계산을 마친 뒤 고정비까지 포함한 전체 매출 목표가 필요하면 아래 손익분기점 글을 이어 보세요. 이번 글은 기존 공헌이익을 유지하는 할인 수량을 구하는 단계이며, 회사 전체의 손익분기 매출액을 계산하는 단계와 연결해서 사용할 수 있습니다.
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-11 · 전문가 검수 확인 후 발행.