
현금및현금성자산을 유동부채로 나누는 현금비율을 가상 대출·상환 사례로 계산합니다. 30%에서 50%로 오른 이유와 실제 지급능력을 만기표로 구분합니다.
- 현금비율은 현금및현금성자산÷유동부채×100입니다. 같은 기준일의 두 잔액을 사용하고, 비율이 오른 원인까지 확인해야 합니다.
- 단기대출을 받아 통장과 유동부채가 함께 늘면 비율이 오를 수 있습니다. 숫자 상승이 영업에서 돈을 더 벌었다는 뜻은 아닙니다.
 이미지 크게 보기
현금비율은 무엇을 나누나요?
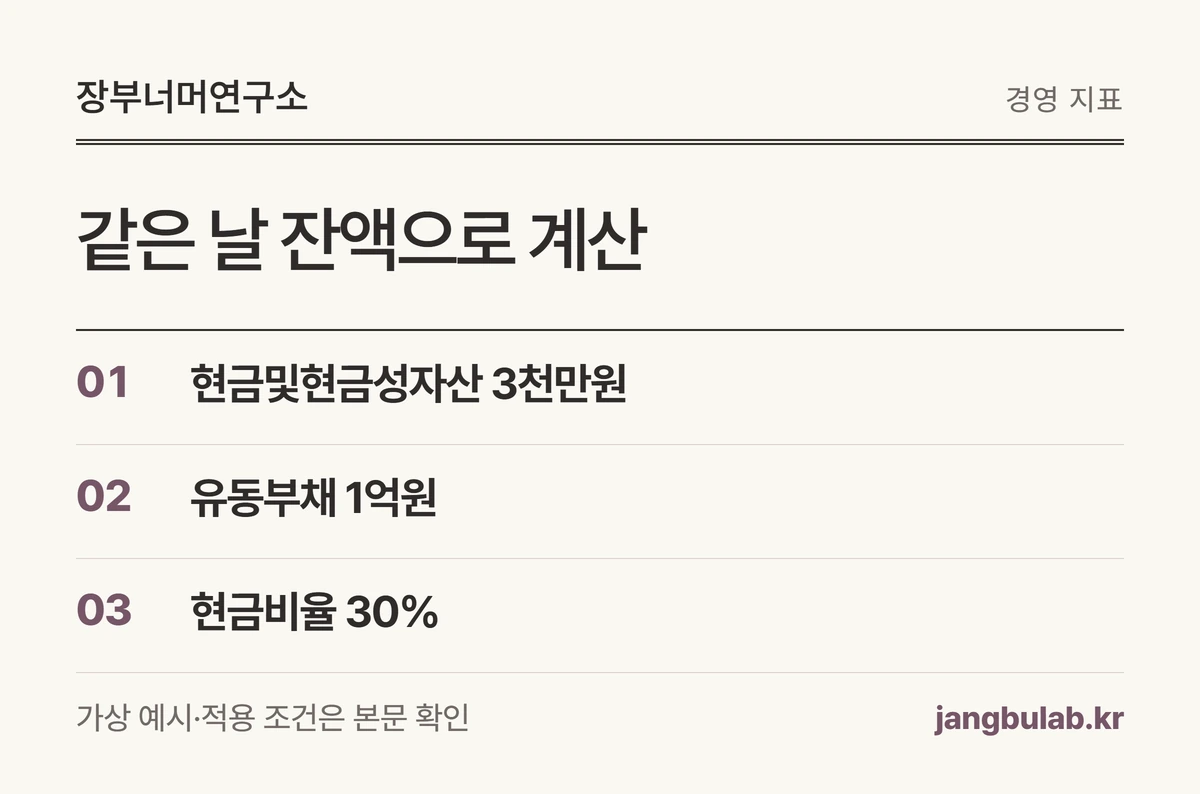
한국은행 기업경영분석의 현금비율은 현금및현금성자산을 유동부채로 나눈 비율입니다. 즉 분자는 현금및현금성자산, 분모는 유동부채입니다. [근거 1]
현금및현금성자산 3,000만원, 유동부채 1억원이면 3,000÷10,000×100=30%입니다. 투자 포트폴리오에서 말하는 현금 비중과 분모가 다릅니다.
유동부채는 일반적으로 짧은 기간에 결제할 부채를 묶은 항목입니다. 그렇다고 1억원 전부가 내일 나간다는 뜻은 아니므로 지급 일정은 따로 확인합니다.
 도해 크게 보기
단기대출 4,000만원을 받으면 어떻게 되나요?
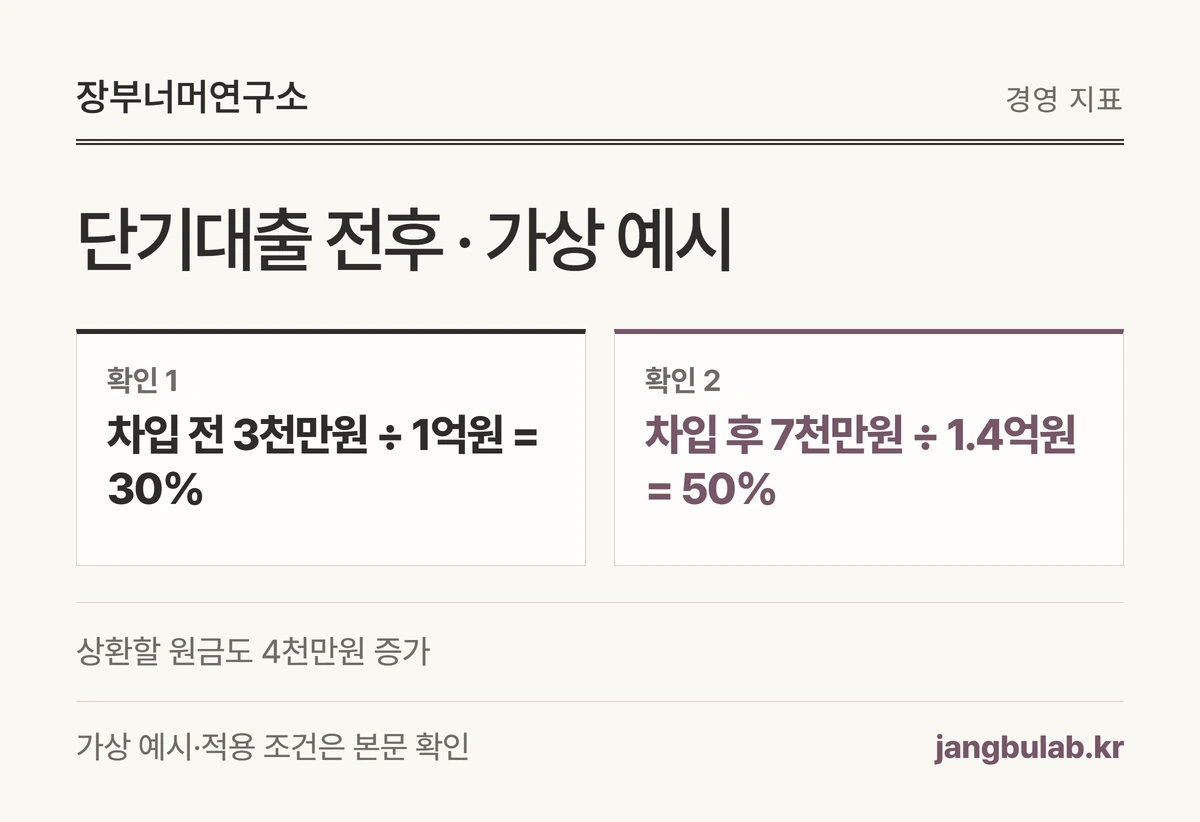
가상 예시로 현금 3,000만원·유동부채 1억원인 회사가 단기대출 4,000만원을 받았습니다. 전액 현금으로 들어오고 다른 거래·수수료·이자는 아직 없다고 가정합니다.
현금은 7,000만원, 유동부채는 1억4,000만원이 되어 비율이 50%로 올라갑니다. 입금 출처는 매출 회수나 이익이 아니라 새 대출입니다. 현금이 늘어난 만큼 상환할 원금도 늘었습니다.
따라서 전월보다 비율이 좋아졌다는 보고 옆에는 ‘단기차입 4,000만원 증가’를 함께 적어야 합니다. 비율만 남기면 개선 원인을 잘못 읽습니다.
| 구분 | 현금및현금성자산 | 유동부채 | 현금비율 |
|---|---|---|---|
| 대출 전 | 3,000만원 | 10,000만원 | 30% |
| 4,000만원 차입 후 | 7,000만원 | 14,000만원 | 50% |
 도해 크게 보기
반대로 부채를 갚으면 비율이 나빠질 수도 있나요?
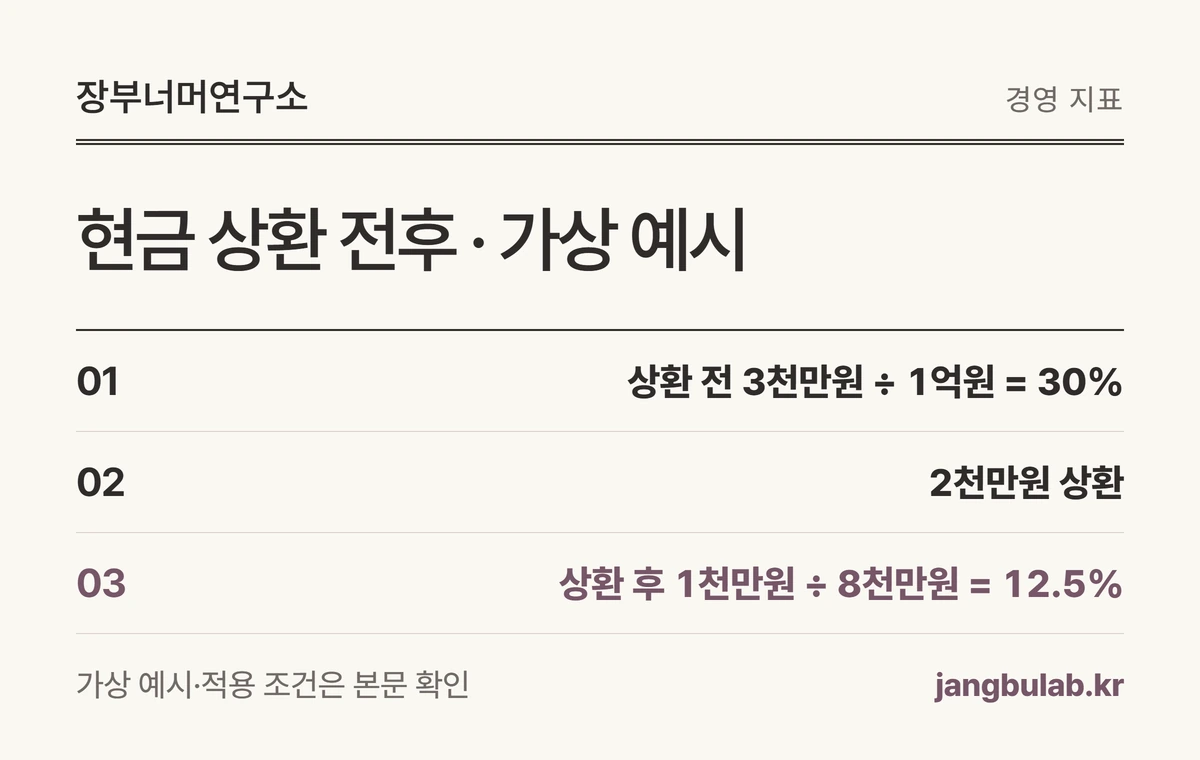
처음 상태인 현금 3,000만원·유동부채 1억원에서 단기부채 2,000만원을 현금으로 갚으면, 현금은 1,000만원·유동부채는 8,000만원이 됩니다. 비율은 12.5%로 낮아집니다.
부채가 줄었는데 비율도 낮아지는 이유는 분자와 분모에서 같은 금액이 빠지기 때문입니다. 이 경우 숫자 하락만으로 잘못된 상환이었다고 판단할 수 없습니다.
앞으로 지급할 급여·매입대금, 확정된 입금, 남은 대출 만기와 함께 판단하세요. 이자 절감만 보고 현금을 지나치게 줄이는 결정도 경계해야 합니다.
 도해 크게 보기
100%보다 낮으면 위험한 회사인가요?
하나의 비율만으로 위험 여부를 확정할 수 없습니다. 유동부채의 지급 시점과 앞으로 들어올 현금을 함께 봐야 합니다. 100%는 분자와 분모가 같다는 계산 결과이지 이 글이 정한 합격선이 아닙니다.
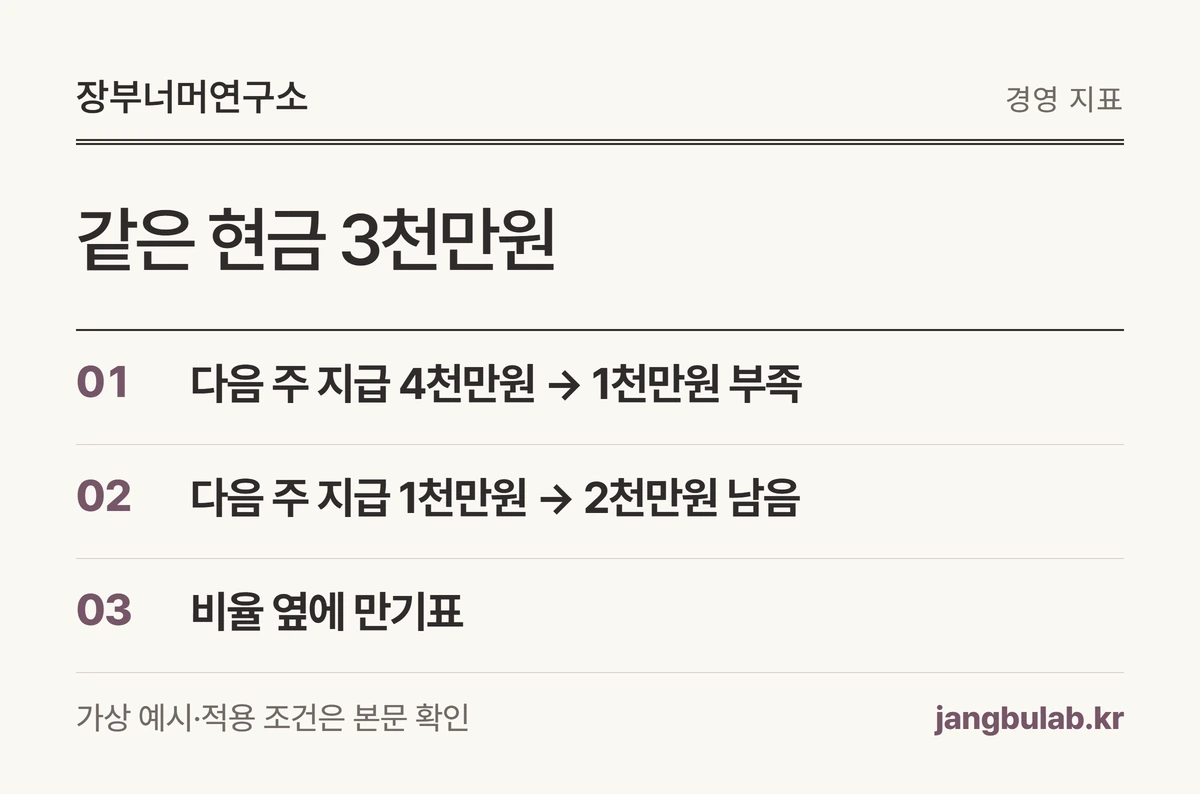
같은 현금 3,000만원이라도 다음 주 지급 예정이 4,000만원인 회사와 1,000만원인 회사는 상황이 다릅니다. 확정 입금이 없고 다른 자금도 쓰지 못한다면 앞 회사는 1,000만원 부족, 뒤 회사는 2,000만원이 남습니다. 이것은 자체 가상 시나리오입니다.
사용이 제한된 예금, 불확실한 수금 약속, 아직 승인되지 않은 대출 한도는 곧바로 쓸 수 있는 자금과 분리해 확인합니다. 회계상 분류도 계약 조건에 따라 검토해야 합니다.
 도해 크게 보기
엑셀에서 어떤 식을 쓰면 되나요?
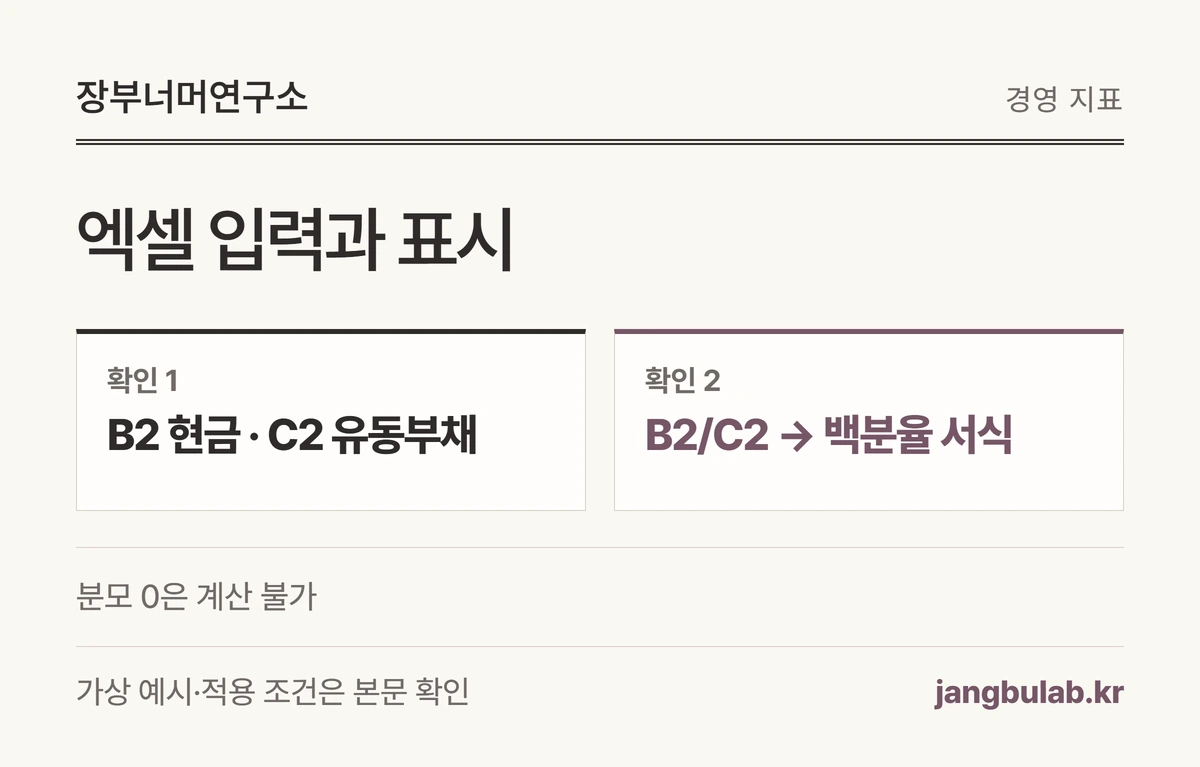
B2에 현금및현금성자산, C2에 유동부채를 같은 단위로 넣습니다. 비율 칸에 =IF(C2>0,B2/C2,NA())를 넣고 백분율 서식을 적용합니다. 백분율 서식을 썼다면 수식에 100을 다시 곱하지 않습니다.
유동부채가 0이면 나누기가 성립하지 않습니다. 이를 0%나 무한대로 임의 표시하기보다 ‘계산 불가·유동부채 없음’으로 설명하세요. 음수 잔액이 보이면 계정 분류나 데이터 오류부터 확인합니다.
월별 비교에는 기준일, 현금, 유동부채, 단기차입 증감, 큰 상환 내역, 다음 지급일을 함께 남깁니다. 계산은 간단하지만 원인을 설명할 자료가 있어야 의사결정에 쓸 수 있습니다.
 도해 크게 보기
대표가 마지막으로 물어볼 질문은 무엇인가요?
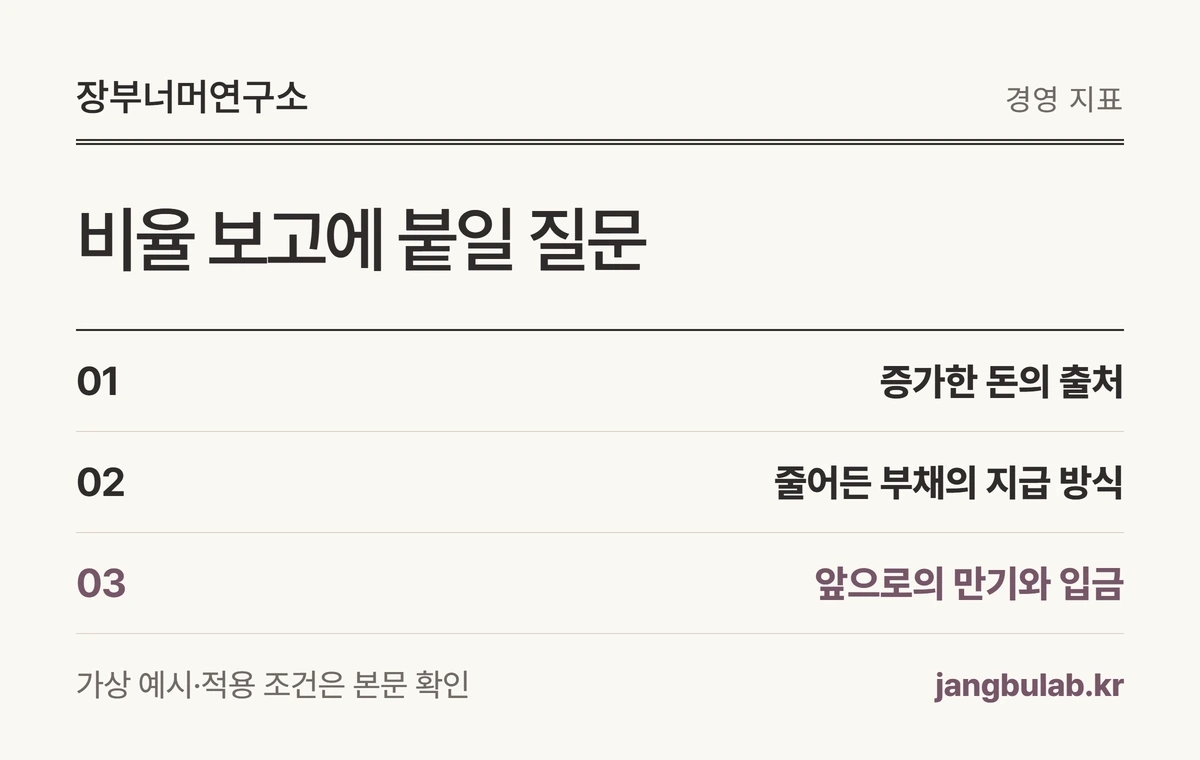
‘몇 %인가’ 다음에는 ‘왜 바뀌었고 언제 돈이 나가는가’를 물으세요. 영업 수금으로 늘었는지, 대출로 늘었는지, 큰 지급이 잠시 미뤄진 것인지를 구분합니다.
현금비율은 결산일의 사진입니다. 만기표와 입금 예상은 앞으로의 일정입니다. 두 자료를 같은 회의에서 보면 지표가 좋아졌다는 이유로 지급 준비를 놓치는 일을 줄일 수 있습니다.
- 현금 증가 중 차입금이 차지한 금액은 얼마인가
- 유동부채 중 먼저 결제할 금액은 얼마인가
- 예상 입금이 늦으면 부족액은 얼마인가
- 이번 달과 전월의 계산 범위가 같은가
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-21 · 편집팀 검토(AI 활용) 후 발행.