
재고자산회전율은 매출원가를 평균 재고자산으로 나눠 구합니다. 재고 회전일수 환산, 매출액 기준과의 차이, 회전일수를 줄였을 때 풀리는 현금, 현금전환주기와의 연결, 착시가 생기는 경우까지 가상 사례로 계산했습니다.
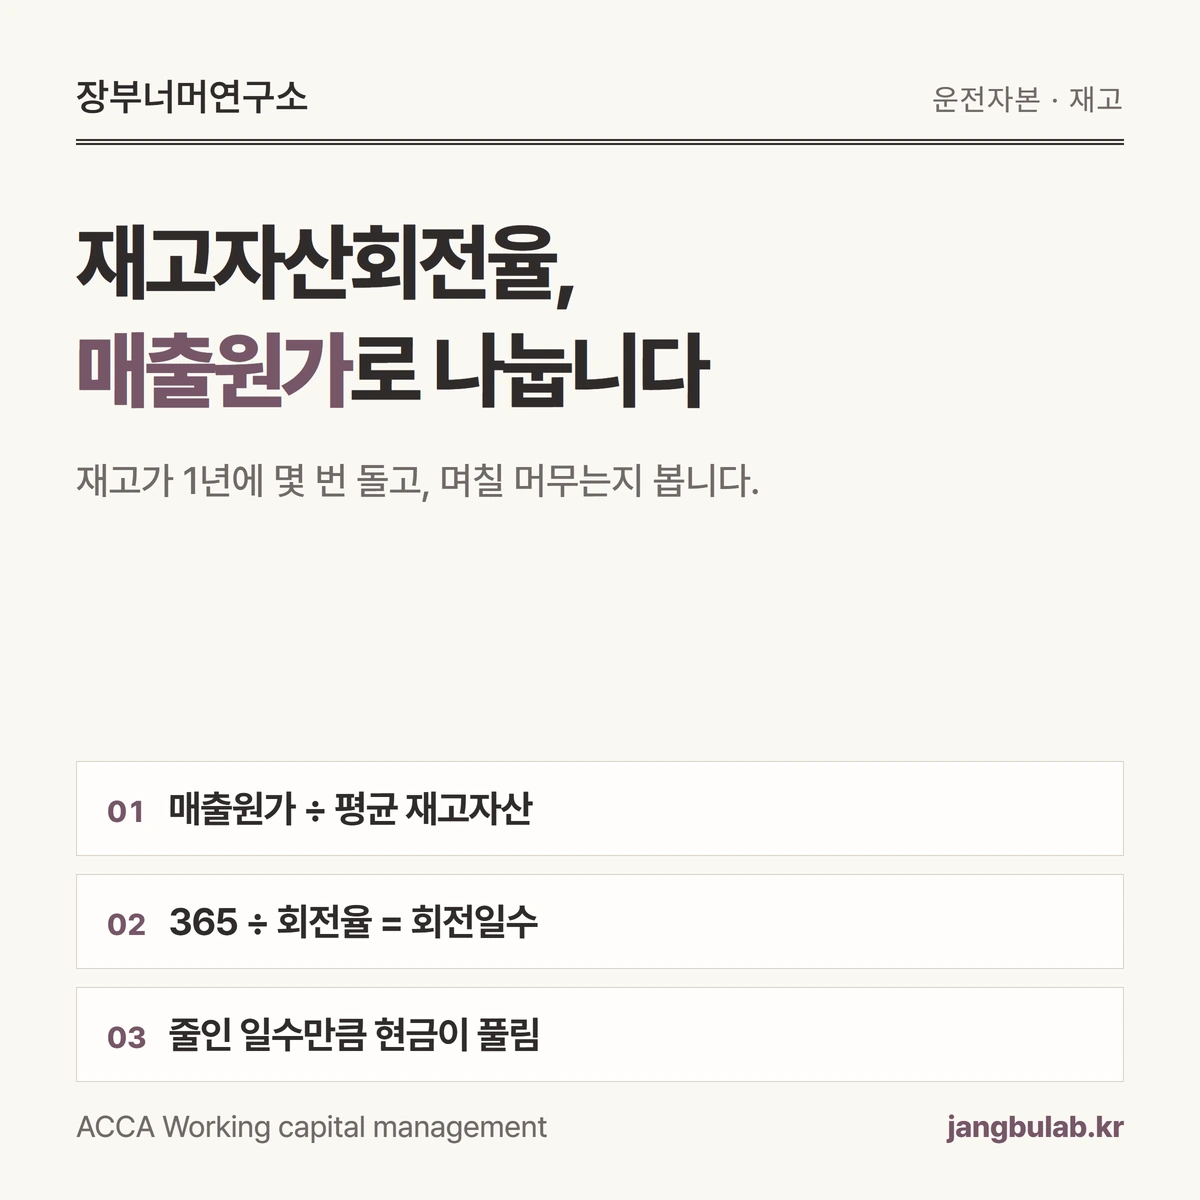
- 재고자산회전율은 매출원가 ÷ 평균 재고자산입니다. 365를 회전율로 나누면 재고가 머무는 날수가 나옵니다.
- 매출액으로 나누면 회전율이 높게 나옵니다. 비교할 때는 분자가 같은지부터 확인하세요.
- 회전일수를 줄이면 같은 매출을 더 적은 재고로 내므로 그만큼 현금이 풀립니다.
- 연말 할인·평가손실·계절성 때문에 회전율이 좋아 보일 수 있으니 월말 추이와 품목별 숫자를 함께 보세요.
 이미지 크게 보기
재고자산회전율은 어떻게 계산하나요?
1년 매출원가를 평균 재고자산으로 나눕니다. 재고가 1년에 몇 번 팔리고 다시 채워지는지를 보여 주는 숫자입니다. [근거 1]
매출원가는 판 물건을 사 오거나 만드는 데 든 원가입니다. 평균 재고자산은 보통 연초 재고와 연말 재고를 더해 2로 나눕니다.
회전율이 높을수록 재고가 빨리 팔린다는 뜻입니다. 다만 좋고 나쁨은 같은 업종의 평균과 비교해야 알 수 있습니다. [근거 1]
이 글의 숫자는 이해를 위한 가상 사례입니다. 공식은 ACCA(영국 공인회계사협회)의 운전자본 관리 교재 원문을 2026년 9월 19일에 확인했습니다.
| 지표 | 계산식 |
|---|---|
| 재고자산회전율 | 매출원가 ÷ 평균 재고자산 |
| 재고 회전일수 | 평균 재고자산 ÷ 매출원가 × 365 |
| 평균 재고자산 | (연초 재고 + 연말 재고) ÷ 2 |
가상 사례로 직접 계산해 봅시다
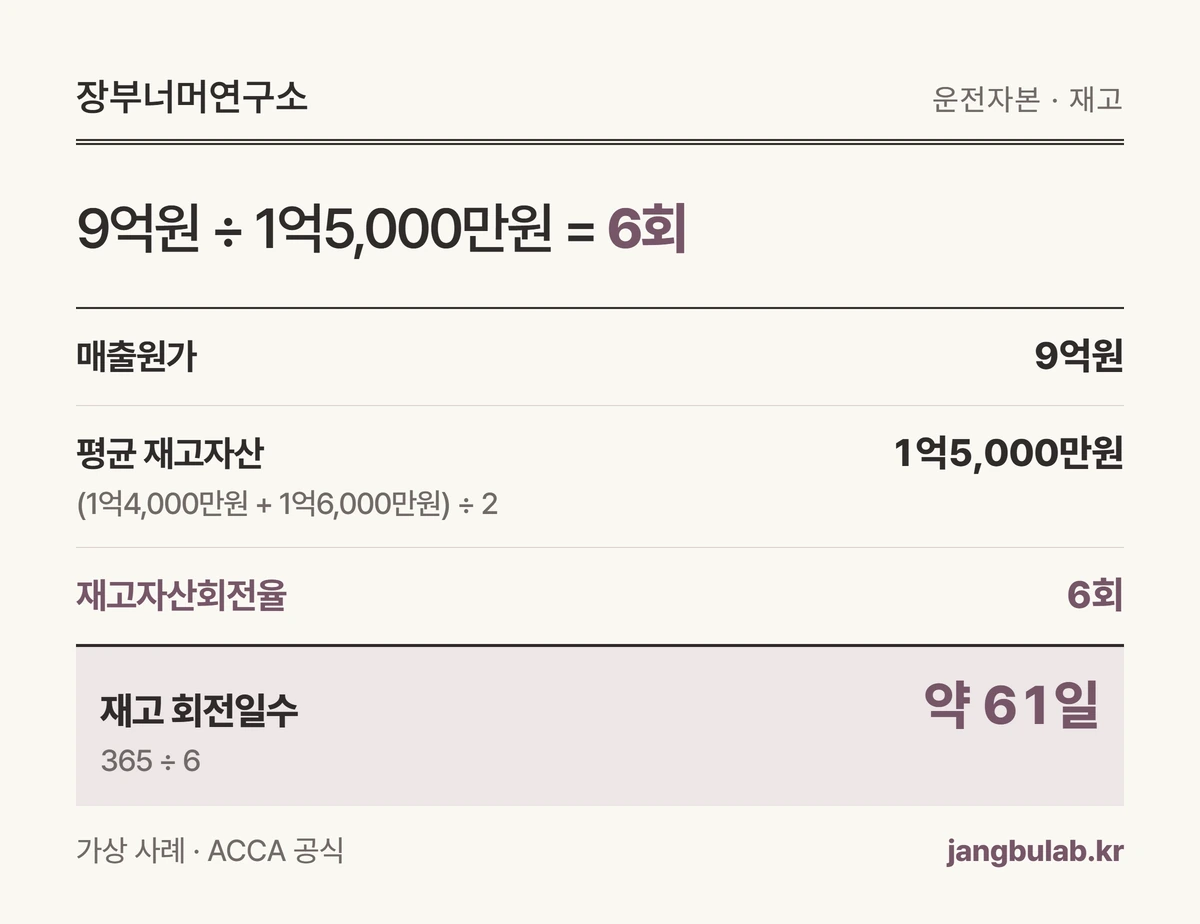
한 도소매 회사의 1년 매출은 12억원, 매출원가는 9억원입니다. 연초 재고는 1억4,000만원, 연말 재고는 1억6,000만원입니다.
평균 재고는 (1억4,000만원 + 1억6,000만원) ÷ 2 = 1억5,000만원입니다. 회전율은 9억원 ÷ 1억5,000만원 = 6회입니다.
1년에 여섯 번 재고가 다 팔리고 다시 채워진다는 뜻입니다. 365일을 6으로 나누면 약 61일, 곧 재고가 창고에 평균 두 달쯤 머뭅니다.
| 가상 사례 · 도소매 회사 | 금액·결과 |
|---|---|
| 매출원가 | 900,000,000원 |
| 평균 재고자산 | 150,000,000원 |
| 재고자산회전율 | 6회 |
| 재고 회전일수(365 ÷ 6) | 약 61일 |
 도해 크게 보기
매출액으로 나누면 안 되나요?
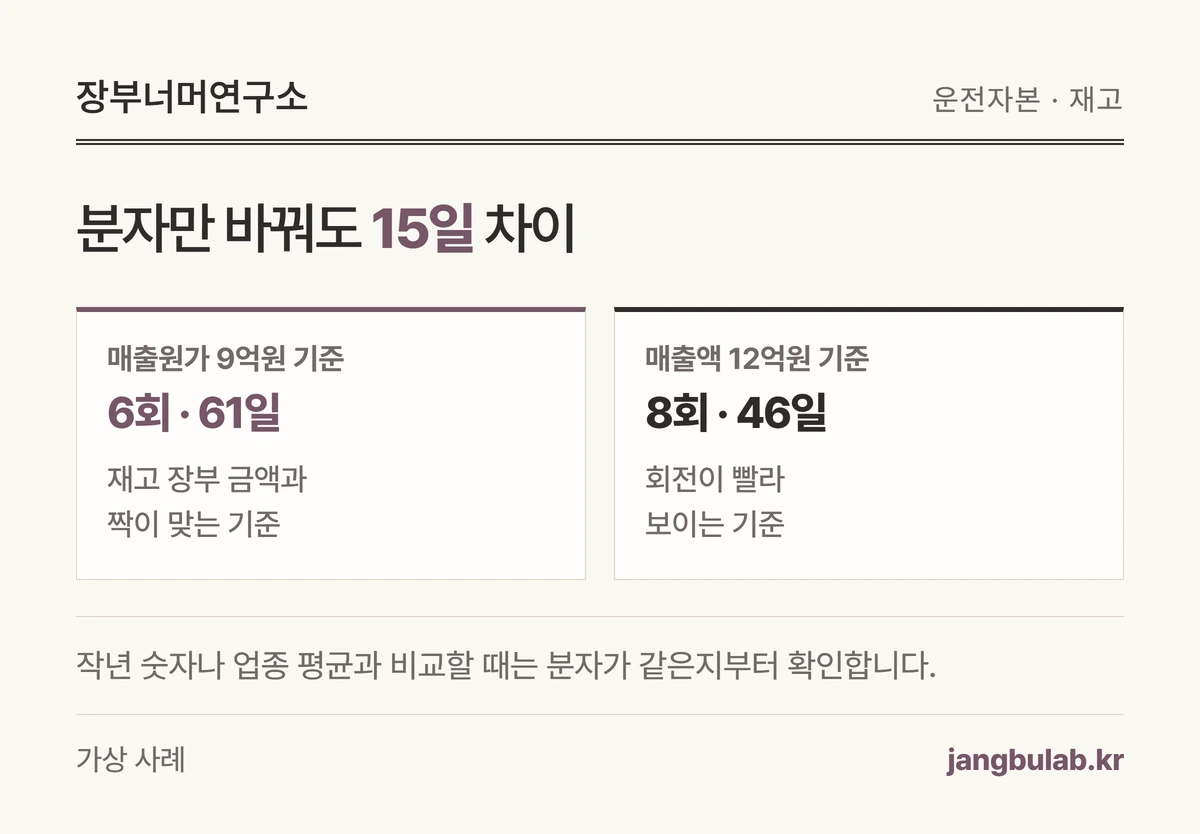
매출액으로 계산하는 자료도 있습니다. 문제는 두 방식의 결과가 꽤 다르다는 점입니다. 같은 회사라도 기준을 바꾸면 전혀 다른 회사처럼 보입니다.
재고는 원가로 장부에 적혀 있으므로 분자도 원가인 매출원가를 쓰는 편이 짝이 맞습니다. 이 글의 공식도 매출원가를 씁니다. [근거 1]
가상 사례를 매출액 12억원으로 나누면 회전율은 8회, 회전일수는 약 46일입니다. 매출원가 기준보다 15일 정도 짧게 보입니다.
그래서 업종 평균이나 작년 숫자와 비교할 때는 먼저 분자가 무엇인지 확인하세요. 기준이 다르면 비교하지 않는 것이 맞습니다.
| 같은 회사, 분자만 다르게 | 회전율 / 회전일수 |
|---|---|
| 매출원가 9억원 기준 | 6회 / 약 61일 |
| 매출액 12억원 기준 | 8회 / 약 46일 |
 도해 크게 보기
회전일수가 줄면 현금은 얼마나 생기나요?
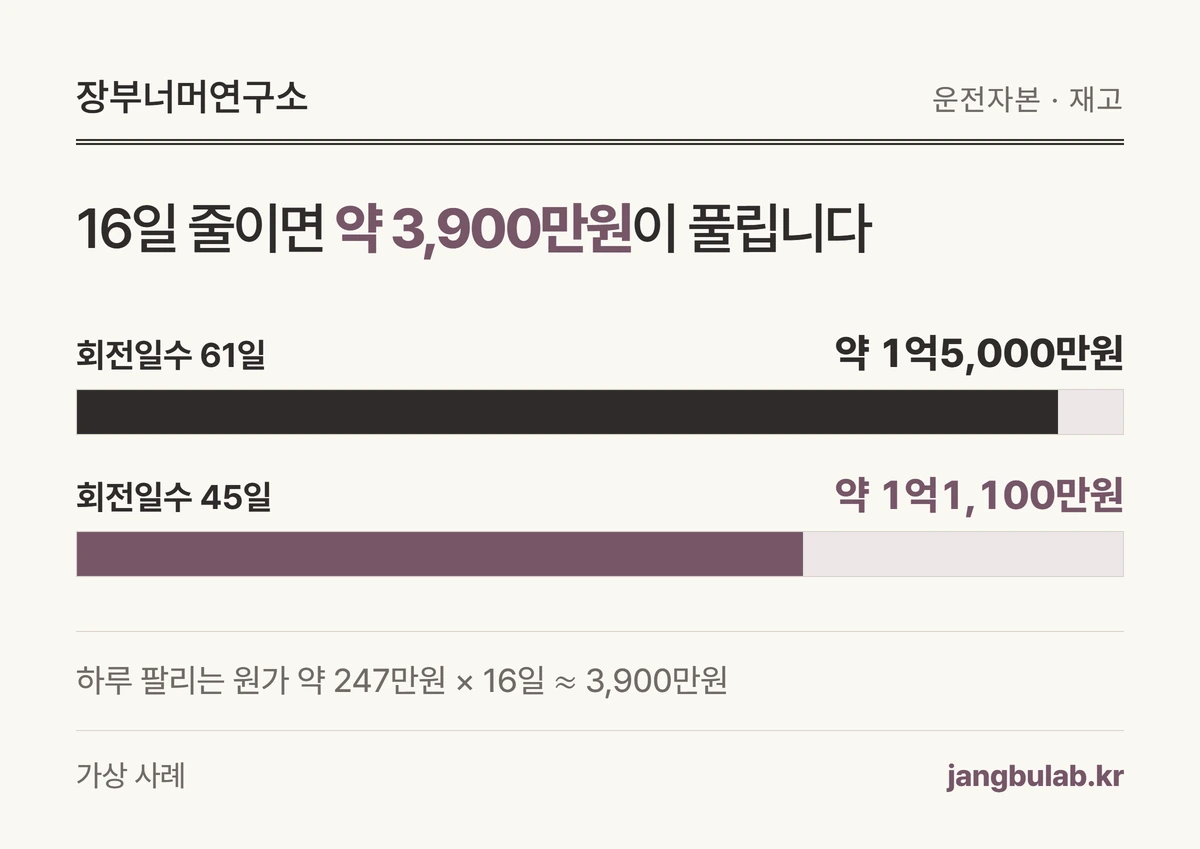
재고는 팔리기 전까지 현금이 묶여 있는 자산입니다. 회전일수를 줄이면 같은 매출을 더 적은 재고로 내게 되고, 그 차이만큼 현금이 풀립니다.
가상 사례에서 하루에 팔리는 원가는 9억원 ÷ 365 ≈ 247만원입니다. 회전일수를 61일에서 45일로 16일 줄이면 필요한 재고가 약 3,900만원 줄어듭니다.
반대로 회전일수가 16일 늘면 그만큼 현금이 더 필요합니다. 매출이 늘 때 재고도 같이 늘어나는지 함께 봐야 하는 이유입니다.
| 가상 사례 · 매출원가 9억원 | 필요 재고 |
|---|---|
| 회전일수 61일 | 약 1억5,000만원 |
| 회전일수 45일 | 약 1억1,100만원 |
| 줄어드는 재고(풀리는 현금) | 약 3,900만원 |
 도해 크게 보기
현금전환주기와는 어떻게 이어지나요?
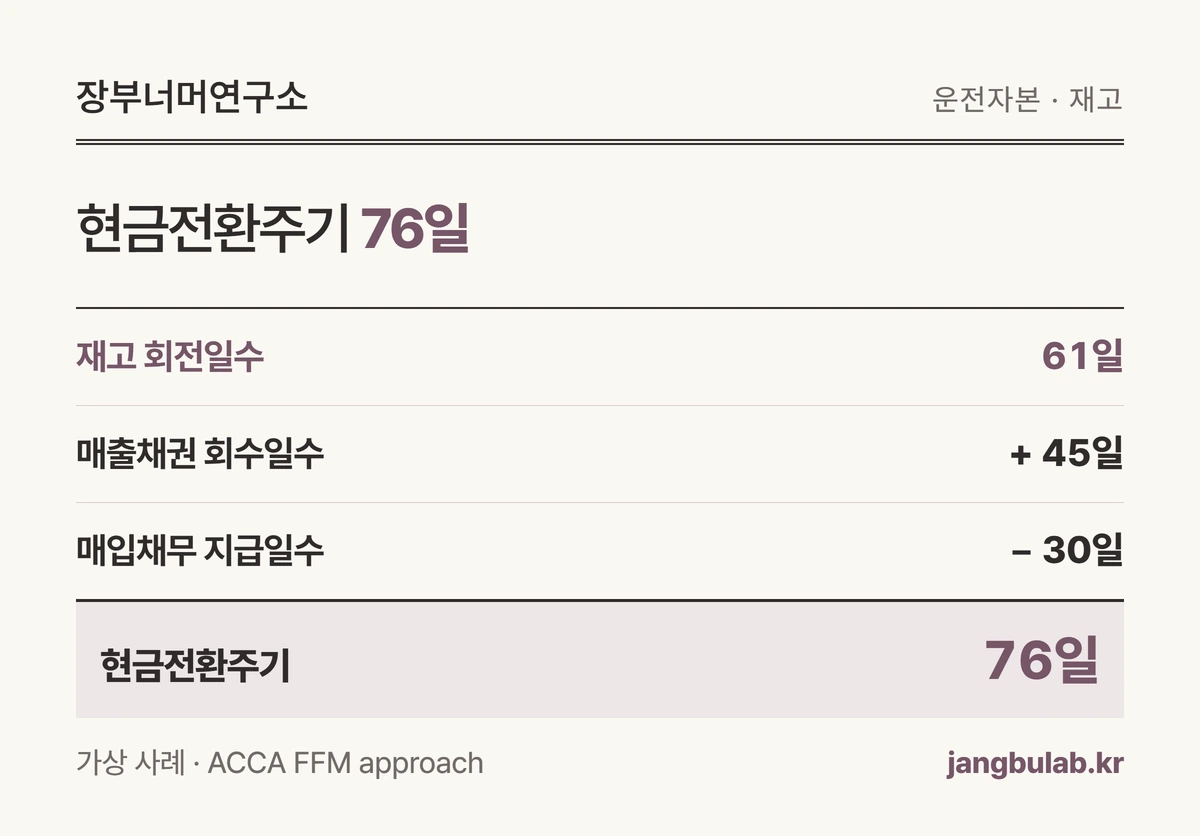
재고 회전일수는 현금전환주기의 한 부분입니다. 현금전환주기는 재고 일수 + 매출채권 회수 일수 − 매입채무 지급 일수로 구합니다. [근거 2]
물건을 사서 돈을 치르고, 그 물건이 팔려 외상값을 받기까지 현금이 비어 있는 날수입니다. 재고 일수가 길면 이 기간도 길어집니다. [근거 2]
가상 사례에서 재고 61일, 매출채권 45일, 매입채무 30일이라면 현금전환주기는 76일입니다. 재고를 16일 줄이면 60일이 됩니다.
| 가상 사례 · 현금전환주기 | 일수 |
|---|---|
| 재고 회전일수 | 61일 |
| 매출채권 회수일수 | +45일 |
| 매입채무 지급일수 | −30일 |
| 현금전환주기 | 76일 |
 도해 크게 보기
회전율이 좋아 보이는데 속을 수 있는 경우는?
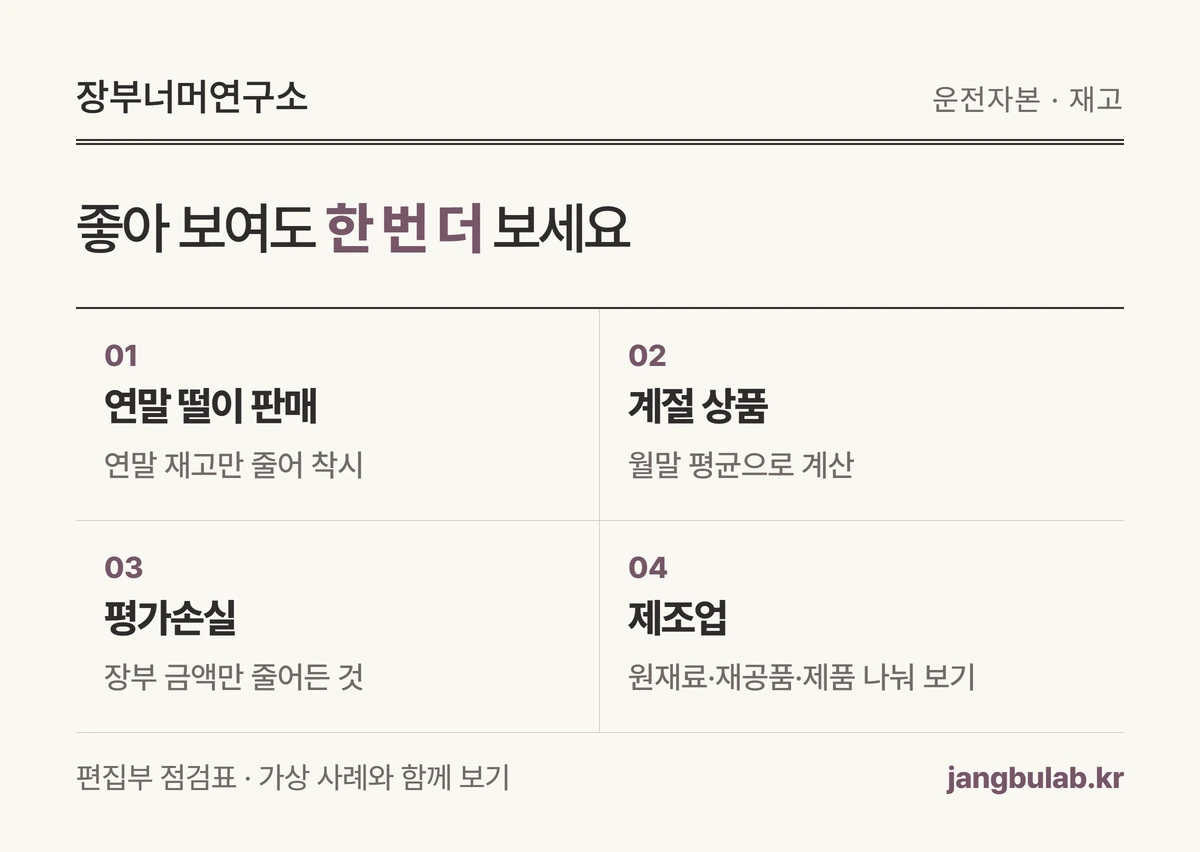
연말에 재고를 크게 할인 판매하거나 매입을 미루면 연말 재고만 줄어 회전율이 좋아 보입니다. 연초·연말 두 시점만 쓰면 이런 착시가 생깁니다.
계절 상품을 파는 회사라면 매월 말 재고의 평균을 쓰는 편이 정확합니다. 자료가 연말 재고뿐이면 그 값을 평균 대신 쓸 수는 있지만 한계를 적어 두세요. [근거 1]
재고자산평가손실을 크게 잡은 해에도 재고 장부 금액이 줄어 회전율이 올라갑니다. 판매가 빨라진 것이 아니므로 따로 표시해야 합니다.
원재료·재공품·제품을 함께 가진 제조업은 전체 숫자만 보면 어디가 막혔는지 모릅니다. 종류별로 나눠 계산해 보세요.
 도해 크게 보기
회전일수를 줄이려면 무엇부터 보나요?
품목별로 나누는 것이 먼저입니다. 전체 평균은 괜찮아도 몇몇 품목이 오래 쌓여 있는 경우가 많습니다.
많이 팔리는 품목의 발주 주기와 최소 주문 수량을 확인하고, 90일 넘게 안 팔린 품목은 따로 목록을 만드세요.
- 품목별 재고 회전일수 표(상위 20개 품목부터)
- 90일·180일 넘게 움직이지 않은 재고 목록
- 월말 재고 금액 12개월 추이
- 매출채권 회수일수와 함께 본 현금전환주기
자주 묻는 질문
재고자산회전율 몇 회가 적정한가요? 정답은 없습니다. 신선식품과 기계 부품은 회전 속도가 전혀 다릅니다. 같은 업종 평균과 우리 회사의 작년 숫자를 비교하세요. [근거 1]
360일로 계산해도 되나요? 교재에 따라 360일을 쓰기도 합니다. 한 번 정한 기준을 매년 같게 쓰는 것이 더 중요합니다. [근거 1]
서비스업도 계산하나요? 재고가 거의 없다면 의미가 작습니다. 대신 매출채권 회수일수를 먼저 보세요.
확인한 근거
- ACCA, Working capital management(재무관리 기술 기사) · Inventory turnover·Inventory days 공식 ↗
- ACCA, FFM approach(현금 운영 주기 = 매출채권 일수 + 재고 일수 − 매입채무 일수) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-19 · 전문가 검수 확인 후 발행.