
현금전환주기 55일이 뜻하는 것을 재고 40일·채권 45일·채무 30일 예시로 풉니다. 계산 분모와 평균잔액을 맞추고 실제 자금 부족액과 구분하세요.
- 현금전환주기는 재고일수와 채권회수일수를 더하고 채무지급일수를 뺀 지표입니다.
- 잔액·기간·분모의 범위를 맞춰야 전후 비교에 의미가 있습니다.
- 55일이라는 지표를 실제로 55일 동안 돈이 없다는 뜻이나 조달 필요액으로 읽지 않습니다.
 이미지 크게 보기
재고는 줄었는데 왜 통장 사정이 그대로일까요?
재고를 빨리 팔았는데 고객 입금이 늦거나 공급업체 결제일이 앞당겨졌다면 현금 압박은 남을 수 있습니다. 재고만 따로 보는 대신 판매 전 보유 기간, 판매 후 수금 기간, 매입 후 지급 기간을 함께 연결하면 어디에서 돈이 묶이는지 살펴보기 쉽습니다.
현금전환주기, 영어로 Cash Conversion Cycle·CCC는 이 세 흐름을 일수로 묶는 경영 지표입니다. ACCA는 재고 보유일수와 매출채권 회수일수를 합한 뒤 매입채무 지급일수를 차감하는 방식으로 설명합니다. 여기서는 편집팀의 가상 유통기업 수치로 계산과 해석을 나눠 보겠습니다. [근거 1]
세 일수를 계산할 때 분모가 왜 다른가요?
재고는 판매가가 아니라 원가로 장부에 잡혀 있으므로 매출원가와 연결합니다. 매출채권은 외상판매 대금과, 매입채무는 외상매입 대금과 연결하는 것이 출발점입니다. 분자와 분모가 같은 거래 범위를 나타내야 일수가 왜곡되지 않습니다.
외상매입액을 구할 수 없어 매출원가를 대용치로 쓰는 경우도 있습니다. ACCA의 예제도 매입채무 일수에 매출원가를 사용합니다. 다만 재고가 크게 늘거나 줄 때 매입액과 매출원가는 달라질 수 있으므로 대용치 사용 여부를 표시하고 비교 기간에도 같은 기준을 적용하세요. [근거 1]
| 지표 | 이 글의 계산식 | 확인할 범위 |
|---|---|---|
| 재고 보유일수 DIO | 평균 재고 ÷ 연간 매출원가 × 365 | 원가 기준 재고와 대응 원가 |
| 채권 회수일수 DSO | 평균 매출채권 ÷ 연간 외상매출 × 365 | 현금매출 제외; 부가세 기준 일치 |
| 채무 지급일수 DPO | 평균 매입채무 ÷ 연간 외상매입 × 365 | 차입금·급여 미지급분 등 제외 |
| 현금전환주기 CCC | DIO + DSO − DPO | 같은 기간·같은 기업 범위 |
기말 잔액 하나로 계산해도 되나요?
가장 단순한 평균은 기초와 기말 잔액을 더해 2로 나누는 방식입니다. 계절성이 크거나 연말에만 재고를 줄였다면 두 시점 평균도 연중 모습을 충분히 보여주지 못할 수 있습니다. 자료가 있다면 월별 또는 더 촘촘한 평균을 검토하세요.
이 글의 숫자는 이미 산출된 연평균 잔액을 가정합니다. 연간 흐름과 365일을 사용하며 모든 금액은 부가세를 제외한 같은 기준입니다. 분모가 반기 매출인데 365일을 곱하거나, 세액 포함 채권을 세액 제외 매출과 바로 나누지 않는지 확인하는 것이 먼저입니다.
기준이 다른 지표를 한 화면에서 비교할 때는 값만 맞추려 하지 말고 계산식을 같이 적으세요. 이전 보고서가 총매출을 썼다면 외상매출로 바꾼 보고서와의 차이가 영업 개선 때문인지 산식 변경 때문인지 나눠야 합니다.
재고 40일·채권 45일·채무 30일이면 얼마인가요?
가상 기업의 연간 매출원가는 7,300만원, 외상매출은 10,950만원, 외상매입은 7,300만원입니다. 연평균 재고는 800만원, 매출채권은 1,350만원, 매입채무는 600만원으로 가정합니다. 금액은 현실 기업의 통계나 업종 평균이 아닙니다.
재고일수는 800÷7,300×365=40일, 채권일수는 1,350÷10,950×365=45일, 채무일수는 600÷7,300×365=30일입니다. 따라서 현금전환주기는 40+45−30=55일입니다. 세 분모가 모두 매출액인 계산과는 결과가 달라집니다.
| 계산 항목 | 평균잔액·연간흐름 (만원) | 결과 |
|---|---|---|
| 재고 | 800 ÷ 7,300 × 365 | 40일 |
| 매출채권 | 1,350 ÷ 10,950 × 365 | 45일 |
| 매입채무 | 600 ÷ 7,300 × 365 | 30일 |
| 현금전환주기 | 40 + 45 − 30 | 55일 |
어느 항목을 바꾸면 55일이 줄어드나요?
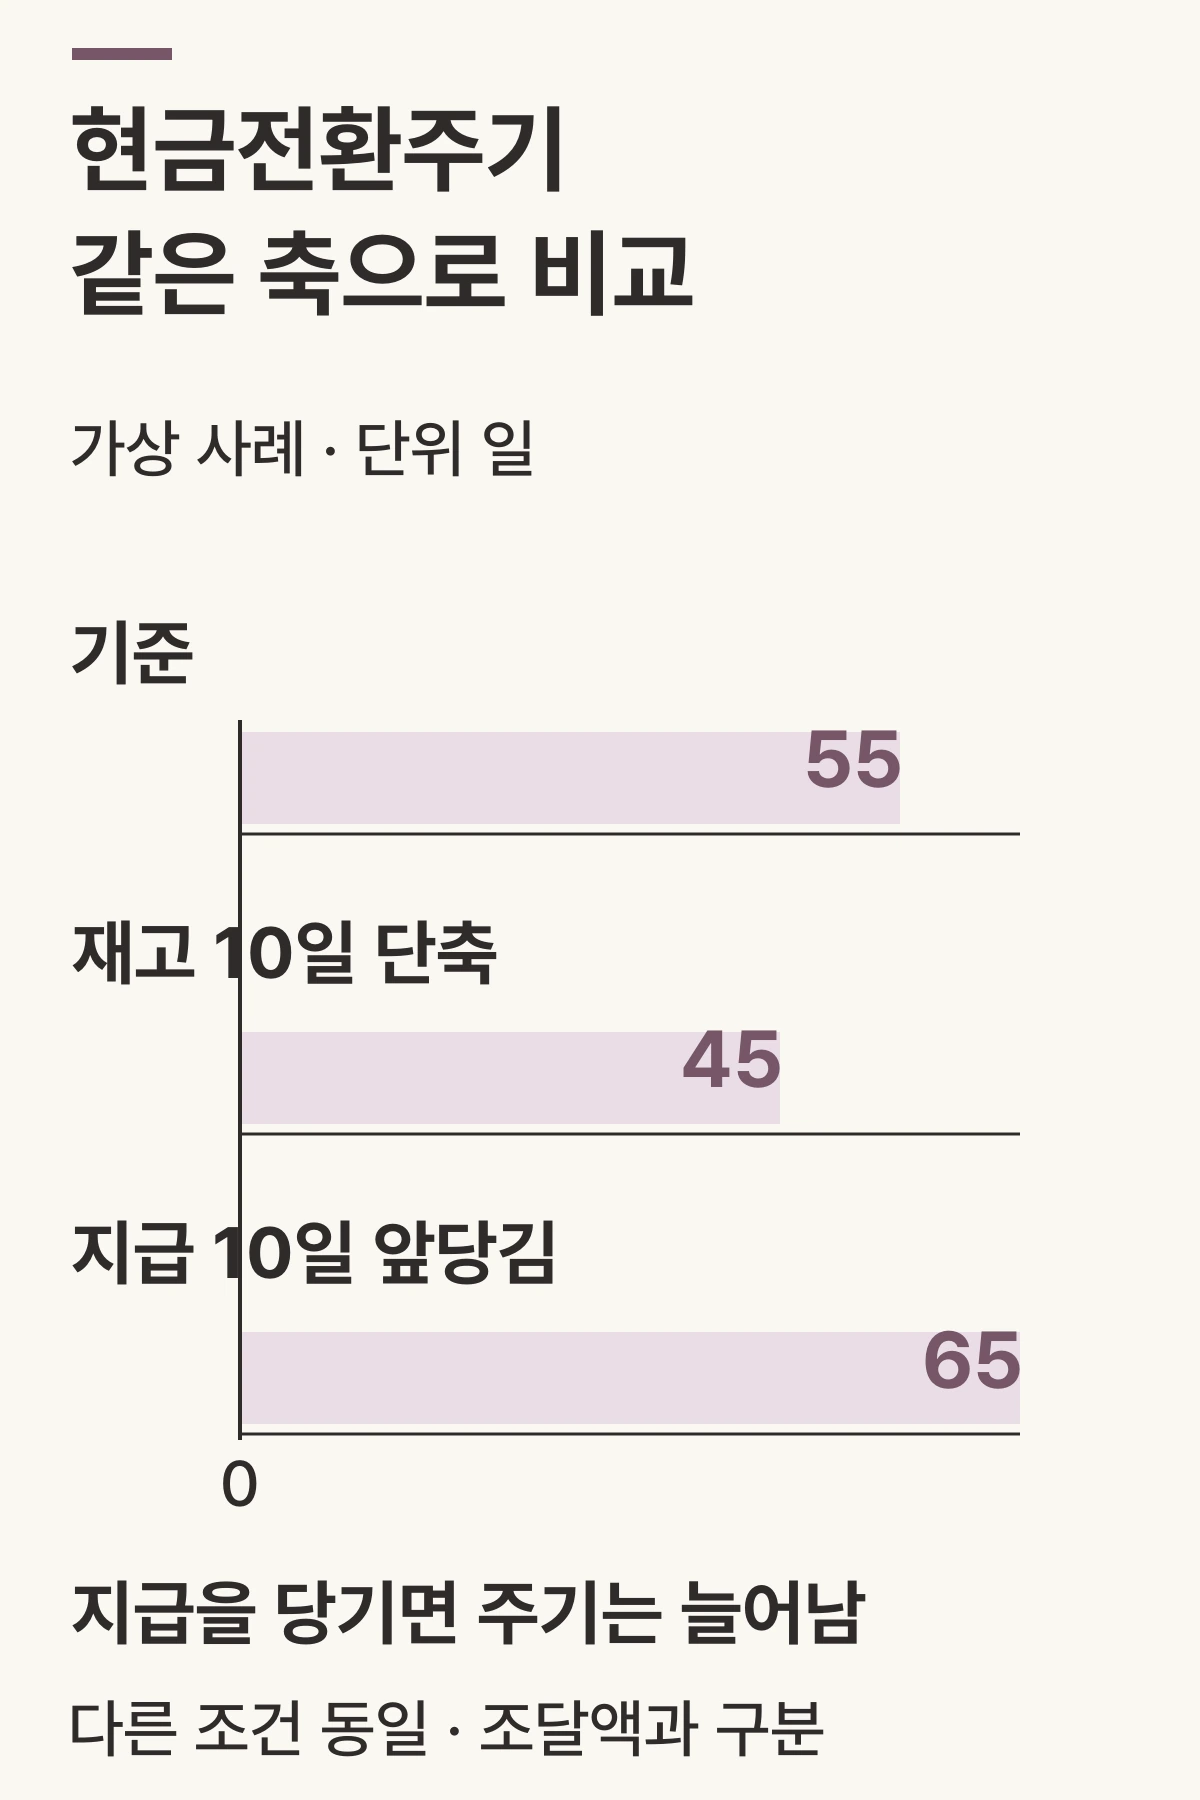
다른 조건이 같다는 산술 비교를 해보겠습니다. 재고일수가 10일 줄면 45일, 채권회수일수가 10일 줄어도 45일입니다. 반대로 공급업체에 10일 먼저 지급해 채무일수가 30일에서 20일이 되면 현금전환주기는 65일로 늘어납니다.
세 항목의 10일이 금액으로도 같지는 않습니다. 이 예시에서 채권 10일은 연간 외상매출÷365×10=300만원에 대응하고, 재고 10일은 매출원가÷365×10=200만원에 대응합니다. 일정한 흐름과 다른 조건 불변을 가정한 장부 잔액 민감도이며 즉시 확보되는 현금이나 실제 조달액을 보장하는 수치가 아닙니다.
| 가상 변화 | 변경 후 산식 | CCC |
|---|---|---|
| 기준 | 40 + 45 − 30 | 55일 |
| 재고만 10일 단축 | 30 + 45 − 30 | 45일 |
| 회수만 10일 단축 | 40 + 35 − 30 | 45일 |
| 지급을 10일 앞당김 | 40 + 45 − 20 | 65일 |
 도해 크게 보기
일수를 줄이면 항상 좋은 결정인가요?
재고를 과도하게 줄여 품절이 나면 판매 기회를 잃을 수 있습니다. 회수 기간을 줄이기 위해 큰 조기결제 할인을 제공하면 수익성이 낮아질 수 있고, 지급을 미루면 공급 조건이나 거래 신뢰가 나빠질 수 있습니다. 목표는 숫자 하나의 최소화가 아니라 비용과 운영을 함께 고려하는 것입니다.
팀별 개선안을 받을 때는 줄어드는 일수, 영향을 받는 거래, 추가 비용, 실행 가능한 시점을 함께 적게 하세요. 예를 들어 전 고객의 결제일을 일괄 단축하는 안보다 지연이 반복되는 특정 거래군의 청구 오류를 먼저 줄이는 안이 실행 가능할 수 있습니다. 이는 편집팀의 관리 제안이며 특정 업종의 검증된 성과 수치가 아닙니다.
실제 변화를 확인할 때는 대손 처리로 채권 장부가 줄어든 경우와 수금으로 줄어든 경우도 구분하세요. 잔액 감소가 언제나 현금 회수 개선을 뜻하지는 않습니다.
55일에 하루 매출을 곱하면 필요한 돈이 나오나요?
이 예시의 하루 외상매출은 30만원입니다. 이를 55일에 곱한 1,650만원을 곧바로 조달 필요액이라고 적지 마세요. CCC 안에는 원가 기준과 매출 기준이 섞여 있고, 실제 급여·세금·대출 상환·투자·기초 현금도 포함돼 있지 않기 때문입니다.
실제 자금 부족액은 날짜별 입출금과 시작 잔액을 넣은 자금수지표로 확인해야 합니다. CCC는 어디를 조사할지 알려주는 진단 지표이고, 자금수지표는 어느 시점에 얼마가 부족한지 검토하는 자료입니다. 두 자료의 역할을 나누면 지표 개선과 현금 확보를 같은 말로 보고하는 실수를 줄일 수 있습니다.
회의에서는 어떤 질문을 담당자에게 넘기나요?
55일이라는 합계만 보고 전 부서에 똑같이 단축 목표를 주지 마세요. 재고 담당자는 어떤 품목이 오래 머무는지, 영업·채권 담당자는 어떤 고객의 청구나 입금이 늦는지, 구매 담당자는 계약상 지급 조건이 실제 지급과 다른지부터 확인할 수 있습니다.
원인 확인 후에는 예상 일수 변화와 함께 시행 범위·시행일·거래 조건의 부작용을 적습니다. 다음 보고에서는 같은 계산 기준을 유지하고, 실행한 거래군의 실제 입출금도 대조하세요. 회사 전체 지표가 좋아져도 특정 거래군의 개선 덕분인지 계절적 매출 증가 때문인지 별도 설명이 필요합니다.
| 확인 대상 | 다음 업무 | 함께 볼 영향 |
|---|---|---|
| 장기 체류 재고 | 품목별 보유일수와 발주량 확인 | 품절·보관 비용 |
| 늦은 수금 | 청구 오류와 약정 결제일 확인 | 할인 비용·고객 조건 |
| 빠른 매입 지급 | 약정일과 실제 지급일 대조 | 공급 조건·연체 위험 |
자주 묻는 질문
음수 CCC는 계산 오류인가요? 고객에게 빨리 받고 공급업체에는 나중에 지급하는 구조에서는 음수가 나올 수 있습니다. 다만 숫자만 보고 유동성 위험이 없다고 결론 내릴 수는 없습니다. 거래 조건과 누락 부채, 앞으로의 지급 일정을 함께 봐야 합니다.
서비스업도 재고일수를 넣나요? 유의적인 재고가 없는 사업은 재고 항목이 작거나 없을 수 있습니다. 제조·유통기업의 목표 일수를 그대로 적용하지 말고 사업 구조에 맞는 항목부터 정하세요.
업종 평균보다 낮으면 잘하고 있는 건가요? 비교 회사의 기간, 현금·외상 비중, 평균잔액 산식과 부가세 처리부터 맞춰야 합니다. 이 글은 업종별 적정 일수나 순위를 제시하지 않습니다.
다음 보고서에는 산식과 입출금표를 함께 놓으세요
같은 기준으로 계산한 세 일수와 CCC를 나란히 적고 변화 원인을 한 줄씩 붙여 보세요. 이후 실제 청구·수금·지급 일정에 개선안이 언제 반영되는지 확인하면 됩니다.
아래 주간 자금수지표 글에서는 입금 지연이 어느 주의 현금 부족으로 이어지는지 계산합니다. 이번 지표 분석을 실제 자금 일정으로 연결할 때 이어서 활용하세요.
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-08 · 전문가 검수 확인 후 발행.