
두 거래의 단순평균은 30일이지만 금액으로 가중하면 46일입니다. 엑셀 SUMPRODUCT 계산과 아직 받지 못한 돈을 따로 보는 방법입니다.
- 거래 건수로 계산한 평균과 금액을 반영한 평균은 다를 수 있습니다. 작은 거래는 빨리 끝나고 큰 거래는 늦게 끝났다면 단순평균이 자금 회수 속도를 짧게 보이게 할 수 있습니다.
- 회수일수는 기준이 같을 때 비교할 수 있습니다. 금액·기간·부분 입금 처리 원칙을 고정하고, 평균 뒤에 빠진 거래가 없는지 확인하세요.
 이미지 크게 보기
평균 30일이면 돈도 대체로 30일 안에 들어오나요?
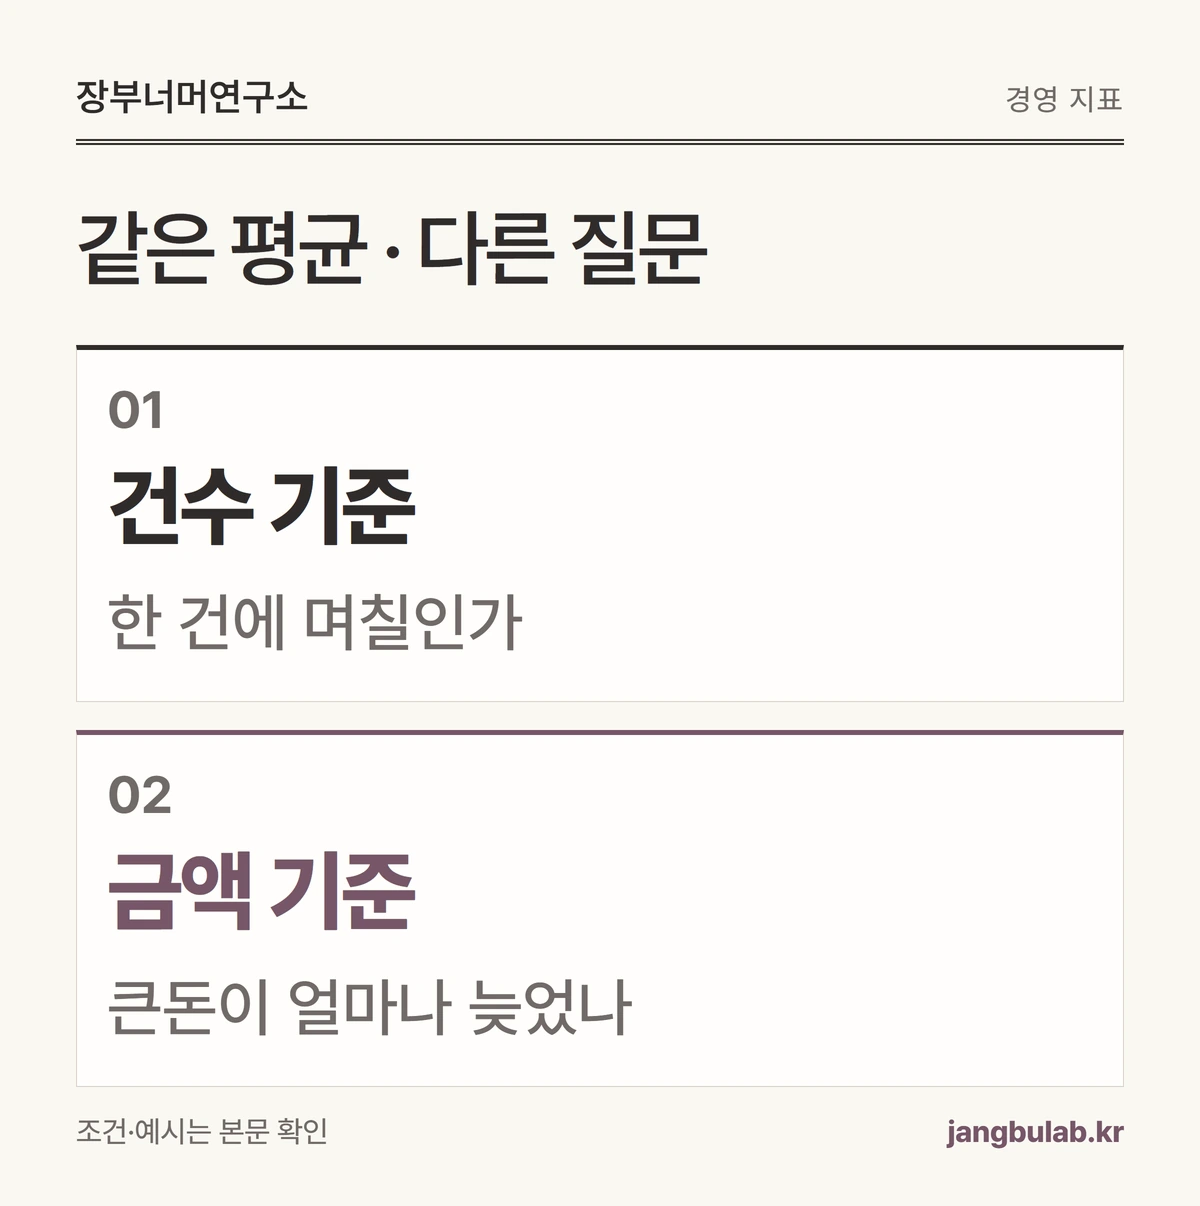
거래 건수로 계산한 평균과 금액을 반영한 평균은 다를 수 있습니다. 작은 거래는 빨리 끝나고 큰 거래는 늦게 끝났다면 단순평균이 자금 회수 속도를 짧게 보이게 할 수 있습니다.
가중평균은 각 값에 중요도나 크기를 반영하는 가중치를 곱해 평균을 내는 방식입니다. 이 글에서는 회수가 끝난 거래의 금액을 가중치로 사용합니다.
이는 담당자가 만드는 운영 분석 예시입니다. 재무제표의 평균 매출채권과 매출액으로 계산하는 회전일수 지표와 같은 계산이 아니므로 지표 이름과 범위를 함께 적어야 합니다.
 도해 크게 보기
100만원은 10일, 900만원은 50일이면 얼마인가요?
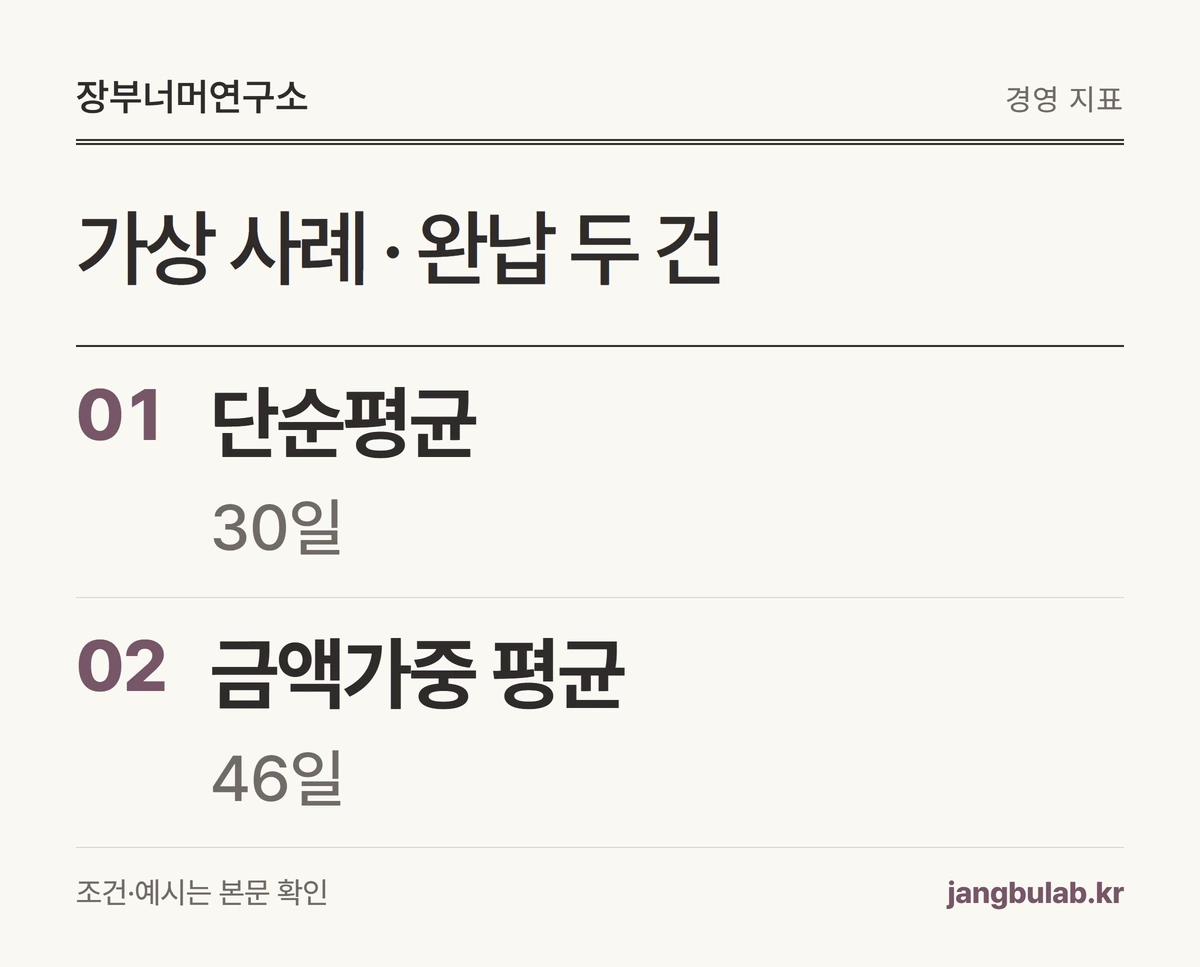
설명용 가상 사례입니다. 같은 기준일에서 세기 시작해 A 거래 100만원은 10일 만에, B 거래 900만원은 50일 만에 전액 받았다고 하겠습니다. 두 금액은 같은 통화·세금 포함 기준입니다.
단순평균은 (10 + 50) ÷ 2 = 30일입니다. 금액가중 평균은 (100 × 10 + 900 × 50) ÷ (100 + 900) = 46일입니다. 단위는 금액을 만원으로 통일해도 결과가 같습니다.
회수액의 90%를 차지하는 B가 늦었으므로 금액가중 값이 50일에 가까워집니다. 어느 평균이 무조건 정답인지 고르기보다 건별 처리 속도와 자금 회수 속도를 구분해 보세요.
| 거래 | 회수액 | 경과일 |
|---|---|---|
| A | 100만원 | 10일 |
| B | 900만원 | 50일 |
| 합계 / 금액가중 평균 | 1,000만원 | 46일 |
 도해 크게 보기
엑셀에서는 어떤 식으로 계산하나요?
B2:B3에 회수액, C2:C3에 경과일을 넣었다면 =SUMPRODUCT(B2:B3,C2:C3)/SUM(B2:B3)로 계산할 수 있습니다. SUMPRODUCT는 대응하는 값끼리 곱한 뒤 합하는 함수입니다. [근거 1] [근거 2]
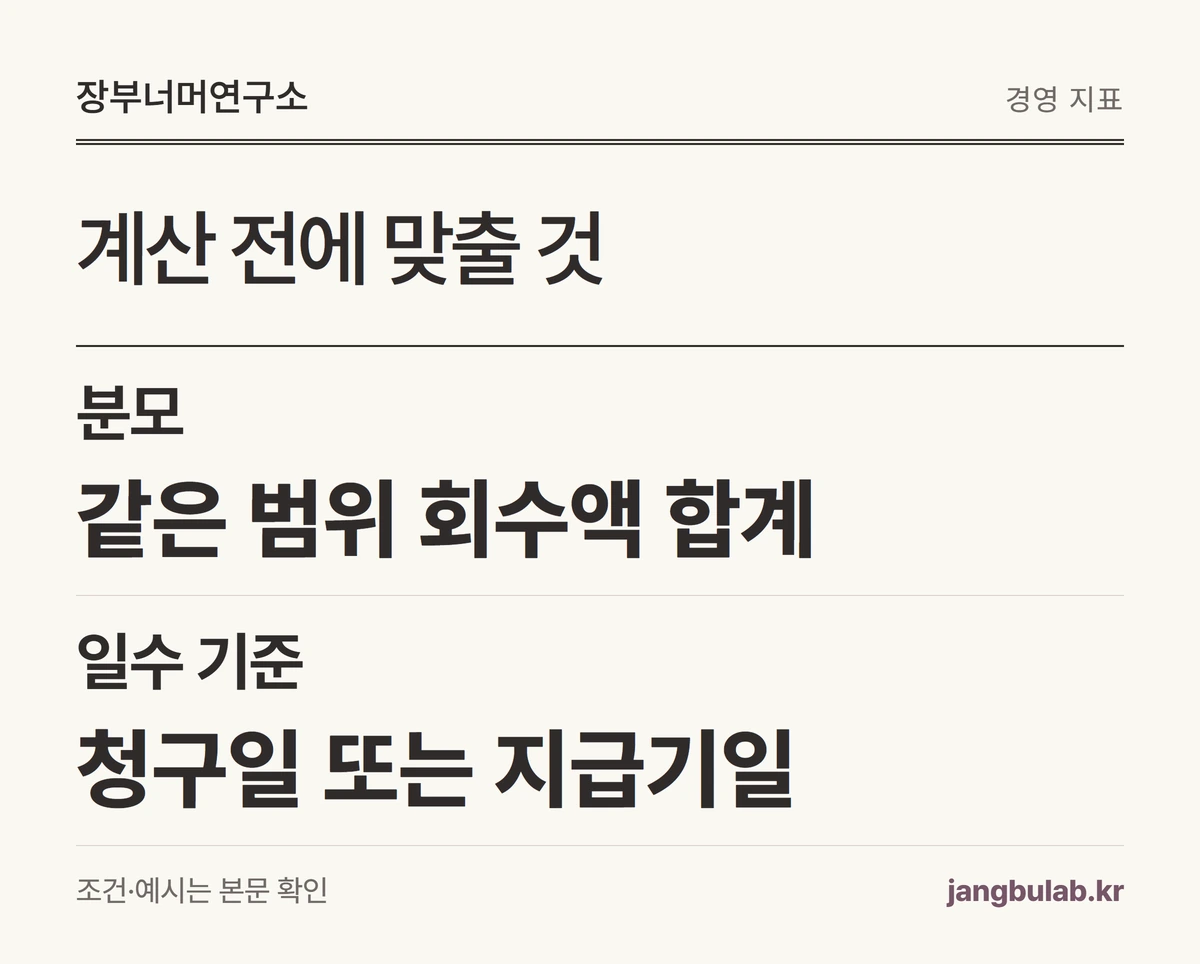
금액과 일수의 범위는 같은 행 수로 맞추고, 숫자가 문자로 들어가지 않았는지 확인하세요. 회수액 합계가 0인 자료에서는 이 나눗셈을 계산하지 않고 대상 거래가 없는 것으로 표시합니다.
경과일의 시작도 통일해야 합니다. 청구일부터 계산했는지 계약 지급기일부터 계산했는지 섞이면 회수기간과 연체기간이 한 평균에 들어갑니다.
 도해 크게 보기
아직 입금되지 않은 거래는 빼도 괜찮나요?
이 계산은 회수가 끝난 표본의 평균입니다. 미입금 거래가 빠지므로 그 값만으로 전체 미수금의 상태가 좋아졌다고 말할 수 없습니다.
평균 옆에 아직 남은 금액과 미수 경과일 분포를 따로 붙이세요. 오래 밀린 큰 거래를 표본에서 제외한 채 완납된 작은 거래만 늘어나면 평균이 좋아 보일 수 있습니다.
일부 입금을 반영하려면 입금 건별 금액과 일수를 사용하는 별도 정의가 필요합니다. 이 글의 완납 거래 방식에 부분 입금 행을 섞지 말고, 기준을 바꿀 때는 이전 기간과의 비교도 다시 확인하세요.
 도해 크게 보기
월별 보고서에는 어떤 이름으로 적으면 되나요?
“이번 달 완납 거래의 금액가중 청구 후 회수일수”처럼 대상과 시작점을 이름에 담아보세요. 계산식만 남기는 것보다 담당자가 바뀌었을 때 같은 값을 재현하기 쉽습니다.
자주 묻는 질문: 이 수치가 낮아지면 미수금이 줄었다는 뜻인가요? 아닙니다. 완납 표본의 변화일 수 있으므로 미수 잔액과 장기 미수 거래를 함께 확인해야 합니다.
회수일수는 기준이 같을 때 비교할 수 있습니다. 금액·기간·부분 입금 처리 원칙을 고정하고, 평균 뒤에 빠진 거래가 없는지 확인하세요.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-12 · 전문가 검수 확인 후 발행.