
월초 미수금 1,000만원에 당월 입금 900만원이면 회수율은 90%일까요? 신규 매출에서 들어온 돈을 분리한 60% 계산과 기말 잔액 600만원 대사표, 청구스 수납 기록 활용 범위를 정리합니다.
- 월초에 남아 있던 채권의 회수 성과를 보려면 그 채권에서 받은 돈만 분자에 넣습니다. 새로 생긴 매출에서 받은 돈까지 섞으면 비율이 부풀려집니다.
- 이 글은 회사 내부 관리용 계산 예시입니다. 법정 비율이나 업계 공통 합격선을 제시하지 않으며 현금 수금과 반품·대손에 따른 잔액 감소를 나눕니다.
 이미지 크게 보기
회수율을 계산하기 전에 무엇을 정하나요?
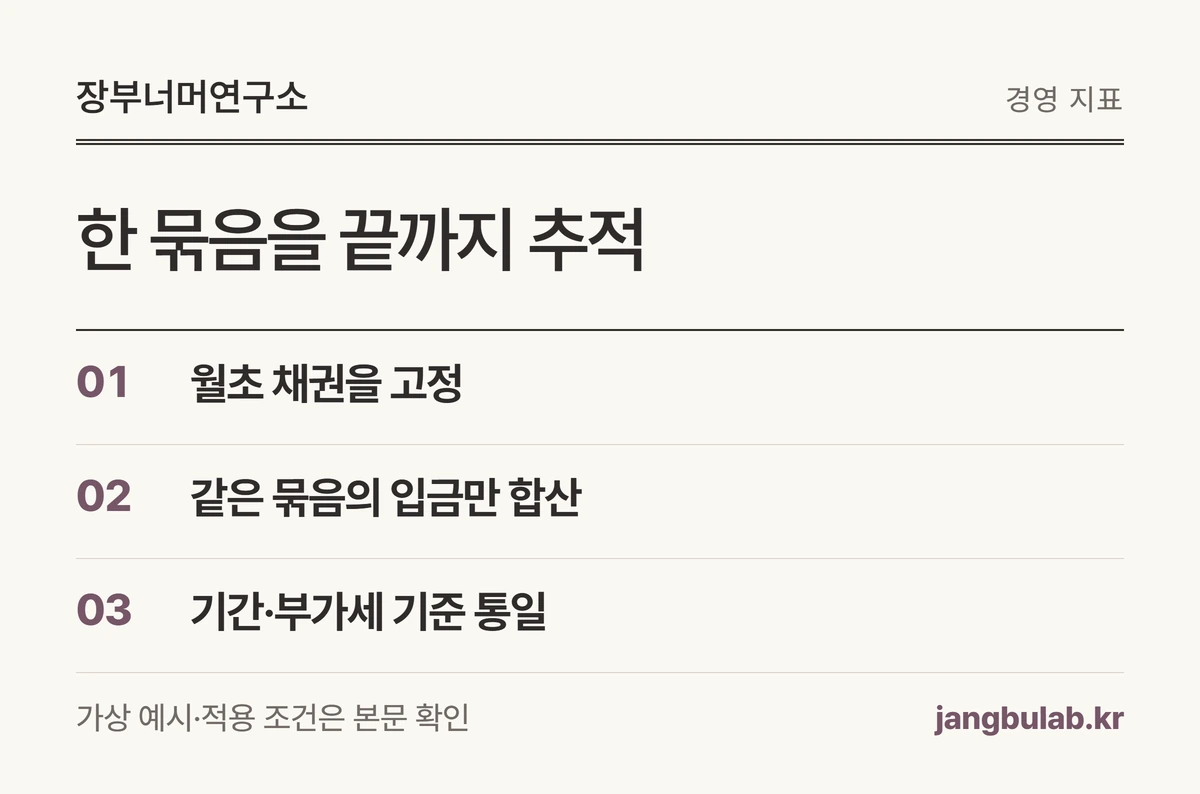
먼저 어느 채권 묶음에서 얼마를 받았는지 볼 것인지를 정합니다. 월초 잔액의 회수 성과와 당월 청구 건의 수납 성과는 다른 질문입니다.
이 글은 “월초에 남아 있던 받을 돈을 이번 달에 얼마나 현금으로 회수했나”라는 내부 관리지표를 만듭니다. 계산식은 월초 채권에서 해당 월에 받은 금액 ÷ 월초 채권 잔액 × 100입니다. 이 식을 법정 회계기준이 정한 단일 회수율이라고 부르지 않습니다.
월초 채권에 미도래분을 넣을지 연체분만 넣을지, 부가세를 포함할지도 먼저 적으세요. 포함 범위가 바뀌면 비율이 달라져 이전 달과 그대로 비교하기 어렵습니다.
 도해 크게 보기
입금 900만원인데 왜 회수율은 60%인가요?
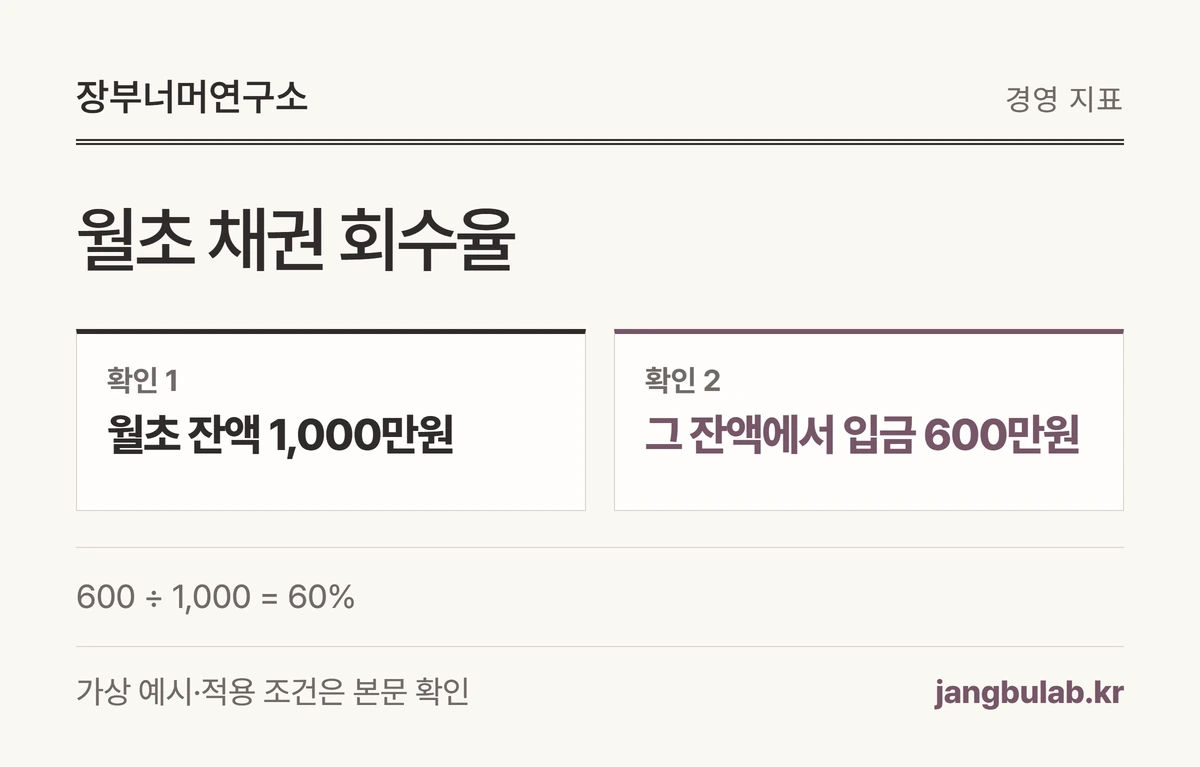
이해를 위한 가상 사례입니다. 월초 미수금이 1,000만원이고 당월 새 외상매출이 500만원 발생했습니다. 당월 통장 입금은 900만원인데, 월초 채권에서 600만원, 새 매출에서 300만원을 받았습니다. 금액은 모두 부가세 포함 같은 기준입니다.
월초 채권 회수율은 600만원 ÷ 1,000만원 × 100 = 60%입니다. 총입금 900만원을 그대로 나누면 90%가 되지만, 거기에는 월초에 존재하지 않았던 채권에서 받은 돈 300만원이 섞입니다.
90% 계산이 언제나 틀린 숫자라는 뜻은 아닙니다. 그 숫자를 “월초 채권의 현금 회수율”이라고 설명하면 질문과 분자가 맞지 않는다는 뜻입니다. 지표 이름에 대상·기간을 넣으세요.
| 상황·항목 | 확인할 내용 |
|---|---|
| 당월 총입금 | 900만원 |
| 월초 채권에서 받은 돈 | 600만원 → 이번 지표의 분자 |
| 신규 매출에서 받은 돈 | 300만원 → 이번 분자에서 제외 |
| 계산 결과 | 60%, 총입금으로 계산한 90%와 구분 |
 도해 크게 보기
기말 미수금 600만원까지 맞아야 하나요?
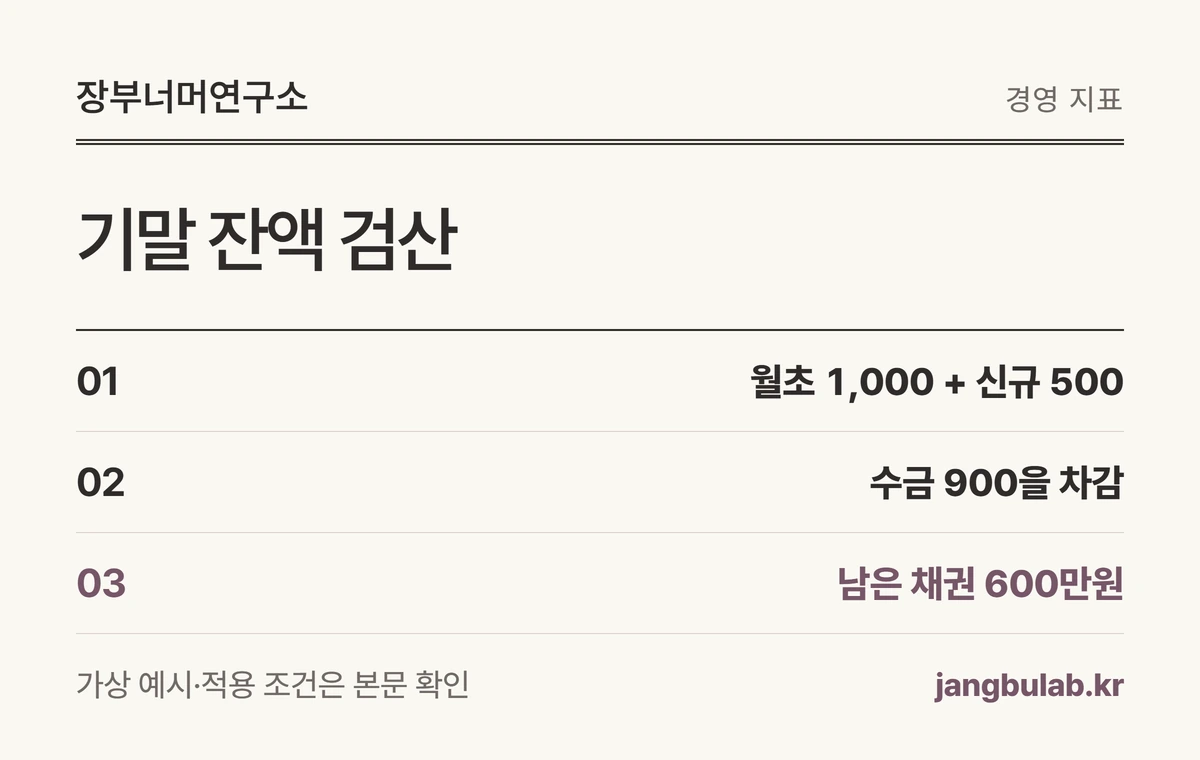
네. 비율 하나만 만들지 말고 시작 잔액과 발생·수금·끝 잔액을 연결하세요. 이 예시는 반품·감액·대손·환율 차이가 없다고 가정합니다.
기말 잔액은 1,000만원 + 500만원 − 900만원 = 600만원입니다. 월초 채권에 남은 400만원과 신규 채권에 남은 200만원을 더해도 600만원으로 일치합니다.
같은 입금이 여러 청구에 나뉘거나 입금자명이 다르면 먼저 배분 근거를 확인합니다. 어느 채권의 수금인지 확정되지 않은 입금을 지표를 좋게 보이게 하려고 월초 채권에 몰아넣지 마세요.
| 상황·항목 | 확인할 내용 |
|---|---|
| 월초 채권 그룹 | 1,000 − 600 = 400만원 |
| 신규 채권 그룹 | 500 − 300 = 200만원 |
| 기말 전체 미수금 | 400 + 200 = 600만원 |
 도해 크게 보기
반품과 대손으로 줄어든 잔액도 회수인가요?
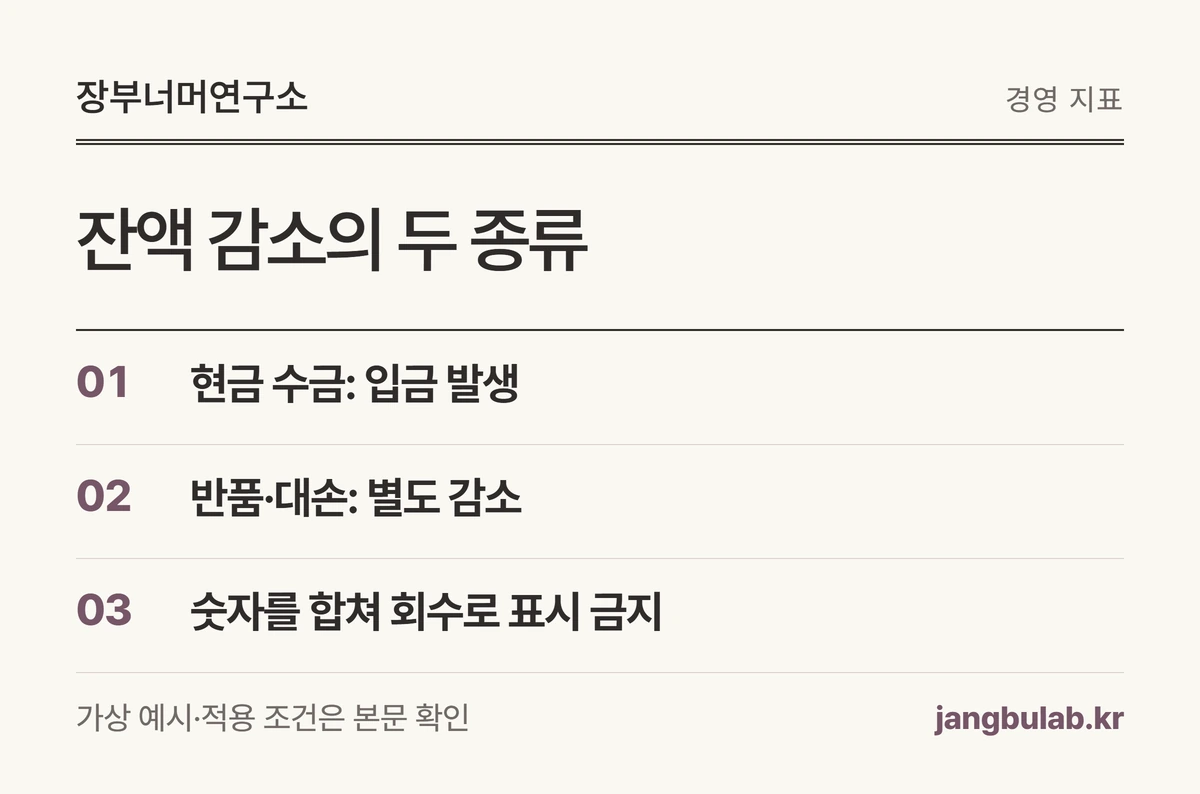
현금 회수율을 볼 때는 구분합니다. 반품·채무 감면·대손으로 채권이 줄었어도 그만큼 현금이 들어온 것은 아닙니다. 재무제표의 현금흐름도 자산 잔액 변화와 같은 뜻이 아닙니다. [근거 1]
예를 들어 월초 채권의 남은 400만원 중 100만원을 대손으로 장부에서 제거했다면, 현금 수금 600만원은 그대로입니다. 기말 채권은 더 줄어도 월초 채권의 현금 회수율을 70%라고 올리지 않습니다.
대손 요건이나 세무상 비용 인정 시기는 별도 검토 사항입니다. 여기서는 지표에 현금 수금·비현금 감소·잔액을 다른 열로 기록한다는 원칙만 사용합니다. 환불이 있으면 어느 원입금과 연결되는지도 확인하세요.
 도해 크게 보기
청구스 기록에서는 어떤 데이터를 가져오나요?
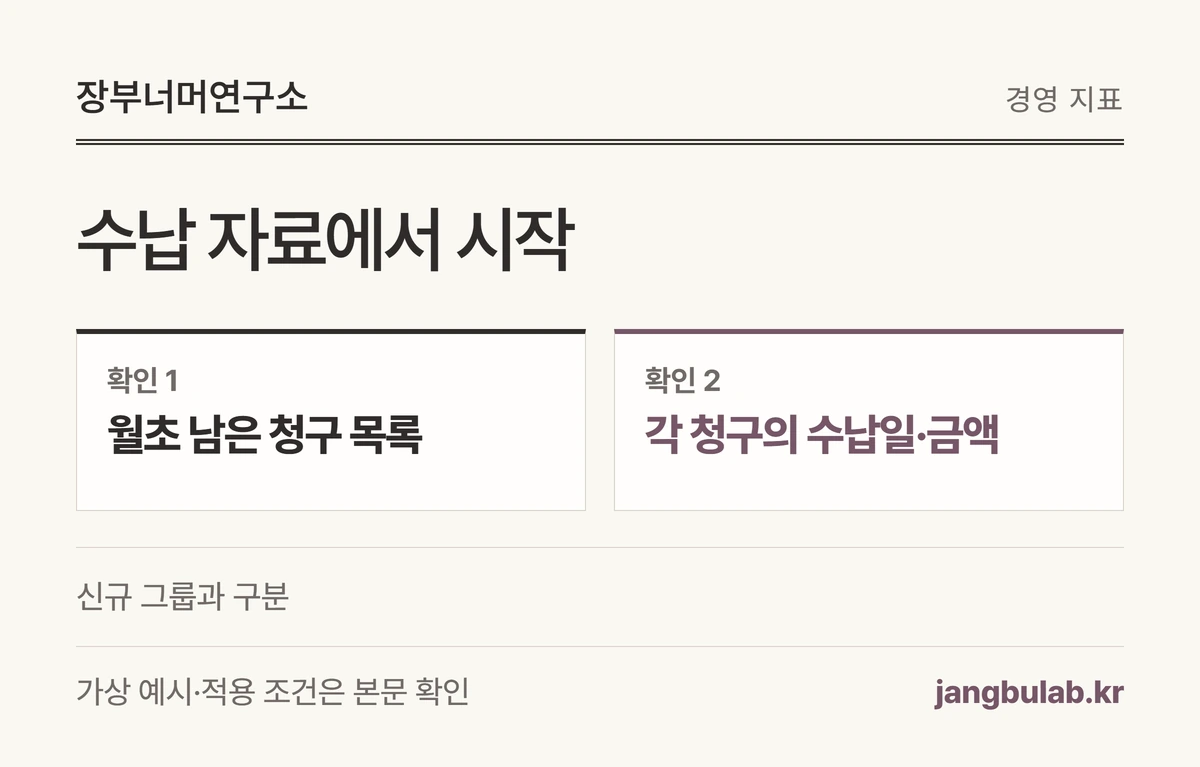
청구일·고객·청구 금액과 각 수납일·금액의 연결을 확인하는 자료로 활용합니다. 공식 가이드는 계좌 입금 목록 확인과 청구서별 수납 내역·미수액 확인 흐름을 설명합니다. [근거 2] [근거 3]
먼저 월초 기준으로 남은 청구 건을 고정한 관리표를 만듭니다. 그 목록에 해당하는 수납만 해당 월의 분자로 모으고, 신규 청구에서 들어온 돈은 다른 그룹으로 나눕니다. 같은 청구가 기간 중 수정됐다면 최초 잔액과 조정 이력을 따로 남겨야 합니다.
이 계산은 실무자가 자료를 검토해 만드는 내부 지표입니다. 청구스가 이 글의 회수율을 자동 계산하거나 회계 분개·재무제표를 자동 작성한다는 뜻은 아닙니다. 수납 등록 전의 자동 추천과 실제 반영된 수납도 구분해 확인하세요. [근거 3]
 도해 크게 보기
몇 퍼센트면 좋은 회수율인가요?
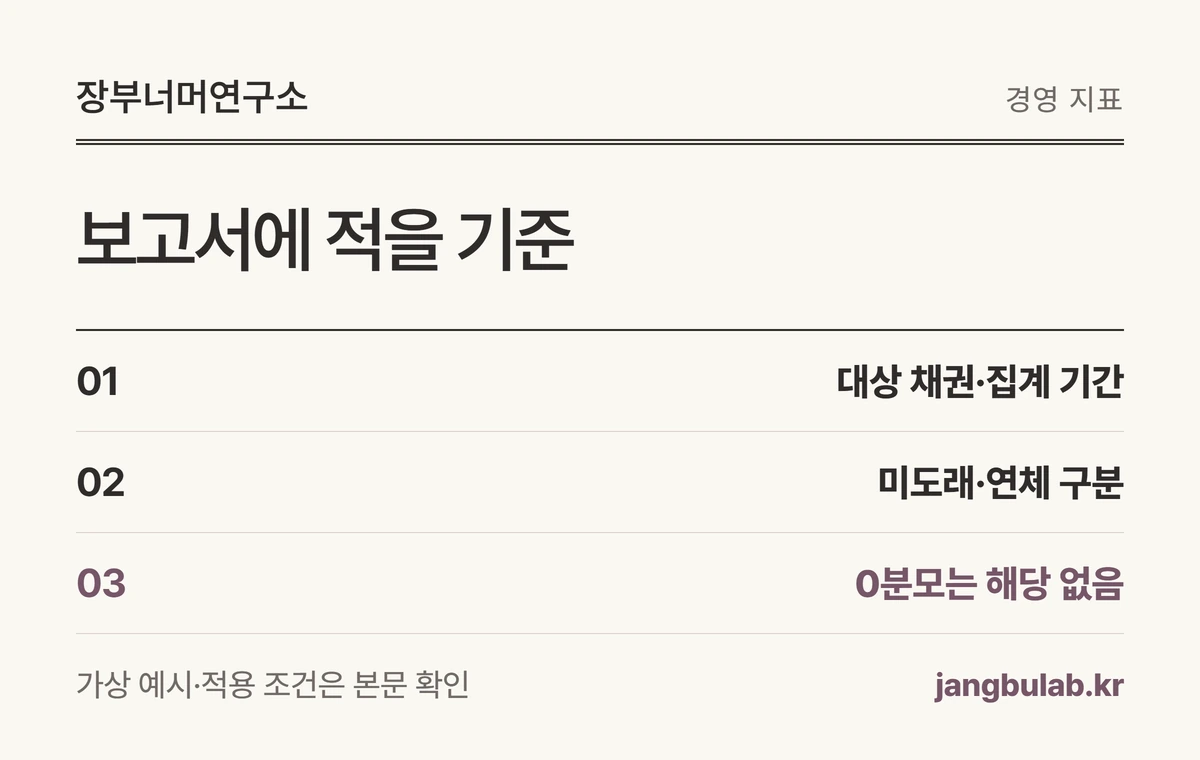
이 글만으로 모든 회사에 같은 합격선을 정할 수는 없습니다. 지급기한이 아직 오지 않은 채권이 많으면 월초 전체 잔액 기준 비율은 낮아도 곧바로 부실을 뜻하지 않습니다.
비교할 때는 같은 대상·기간·부가세 기준을 유지하고 약정일 도래 여부를 함께 보세요. 금액 비율과 건수 비율도 다릅니다. 큰 채권 한 건의 입금이 금액 회수율을 크게 바꿀 수 있습니다.
자주 묻는 질문: 월초 잔액이 0원이면요? 분모가 0이므로 0%나 100% 대신 해당 없음으로 표시합니다. 자주 묻는 질문: 당월 매출을 분모로 써도 되나요? 다른 지표로 쓸 수 있지만 월초 채권 회수율이라는 이름과 섞지 말고 정의를 따로 적으세요.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-25 · 편집팀 검토(AI 활용) 후 발행.