
EBITDA(에비타)는 영업이익에 감가상각비와 무형자산상각비를 더해 구합니다. 순이익 기준과의 차이, 매출채권·재고·설비 투자를 반영한 영업현금흐름과 잉여현금흐름, 순차입금/EBITDA까지 가상 회사로 계산합니다.
- EBITDA는 이자·법인세·감가상각비·무형자산상각비를 빼기 전 이익입니다.
- 국내 실무는 영업이익+감가상각비+무형자산상각비가 흔하고, 순이익에서 출발하면 영업외손익만큼 달라집니다.
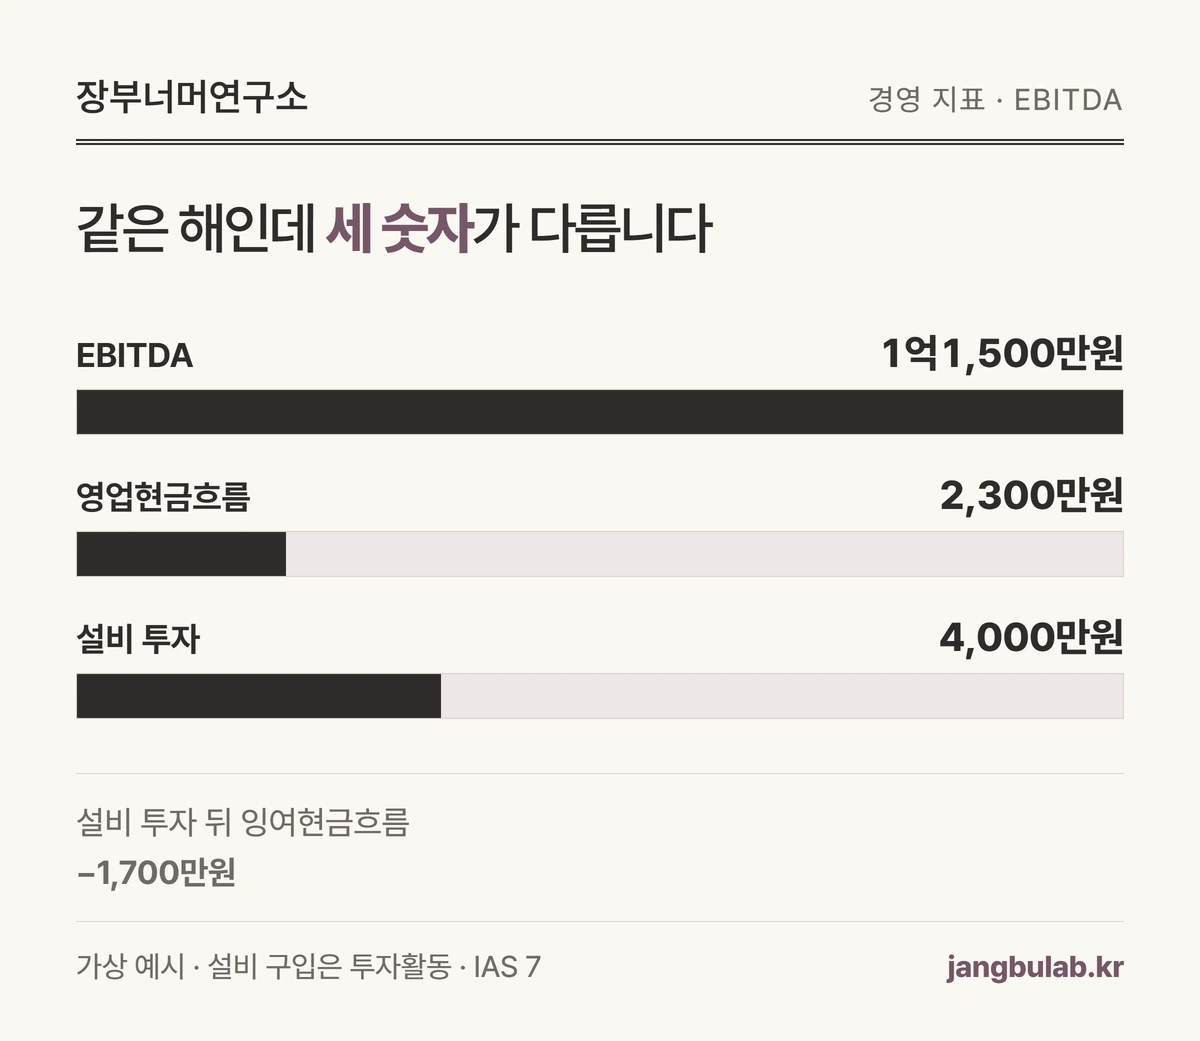
- EBITDA 1억1,500만원 회사도 외상값·재고 증가와 설비 투자로 현금은 1,700만원 모자랄 수 있습니다.
- 비교할 때는 계산 출발점과 매출원가 속 감가상각비 포함 여부를 먼저 확인합니다.
 이미지 크게 보기
EBITDA는 무엇을 보여 주는 숫자인가요?
EBITDA는 이자, 법인세, 감가상각비, 무형자산상각비를 빼기 전의 이익입니다. 한국에서는 에비타 또는 상각전영업이익이라고도 부릅니다. [근거 1]
설비를 얼마나 샀는지, 돈을 어디서 빌렸는지와 떨어뜨려 본업이 한 해에 얼마나 버는지 보려는 숫자입니다. 그래서 대출 심사나 기업 가치 비교에 자주 등장합니다.
다만 이름과 달리 통장에 들어온 돈은 아닙니다. 이 글은 계산법과 함께 EBITDA가 현금과 얼마나 벌어질 수 있는지를 가상 회사 한 곳으로 따라갑니다.
2026년 9월 17일 기준 미국 증권거래위원회 해석, 중소기업회계기준 고시, IFRS 재단의 IAS 7 안내로 확인했습니다. 금액은 모두 가상입니다.
| 글자 | 뜻 |
|---|---|
| E (Earnings) | 이익 |
| B (Before) | ~을 빼기 전 |
| I · T | 이자(Interest) · 법인세(Taxes) |
| D · A | 감가상각비(Depreciation) · 무형자산상각비(Amortization) |
EBITDA 계산은 어떻게 하나요?
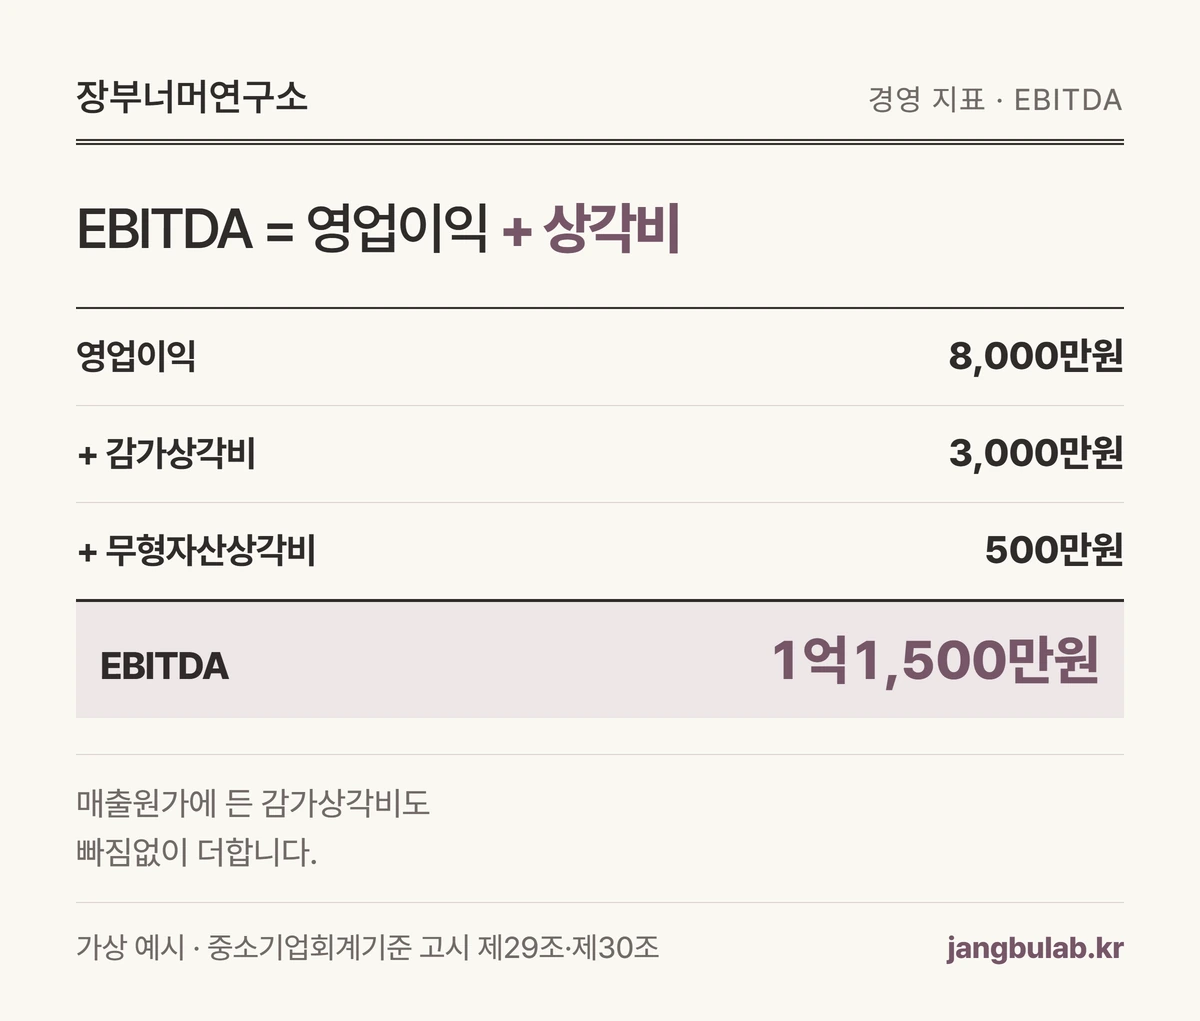
국내 실무에서 가장 흔한 방법은 영업이익에 감가상각비와 무형자산상각비를 더하는 것입니다. 영업이익은 매출총이익에서 판매비와관리비를 뺀 금액입니다. [근거 2]
감가상각비와 무형자산상각비는 판매비와관리비에 들어 있습니다. 돈이 나가지 않는 비용이라 다시 더해 주는 것입니다. [근거 3]
가상 회사 ㈜너머제조의 영업이익이 8,000만원, 감가상각비 3,000만원, 무형자산상각비 500만원이면 EBITDA는 1억1,500만원입니다.
공장 설비의 감가상각비는 매출원가 안에 들어가 있기도 합니다. 손익계산서만 보지 말고 제조원가명세서의 감가상각비까지 합쳐야 빠지는 금액이 없습니다.
| 항목 | 금액(가상) |
|---|---|
| 영업이익 | 8,000만원 |
| + 감가상각비 | 3,000만원 |
| + 무형자산상각비 | 500만원 |
| = EBITDA | 1억1,500만원 |
 도해 크게 보기
순이익에서 계산하면 금액이 달라지나요?
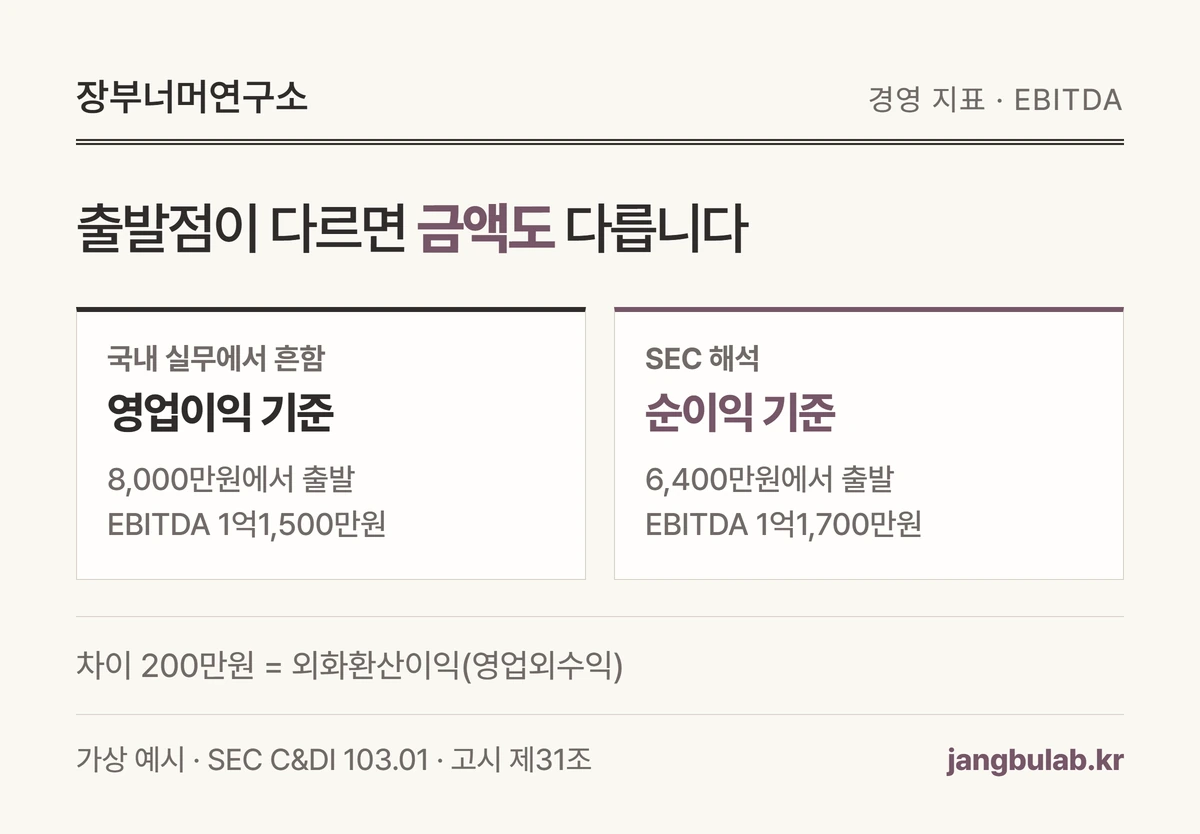
달라질 수 있습니다. 미국 증권거래위원회 해석은 EBITDA의 이익을 손익계산서의 순이익으로 봅니다. 순이익에 이자, 법인세, 감가상각비, 무형자산상각비를 더하는 방식입니다. [근거 1]
같은 회사에 이자비용 600만원, 외화환산이익 200만원, 법인세비용 1,200만원이 있다고 해 보겠습니다. 순이익은 6,400만원이고 순이익 기준 EBITDA는 1억1,700만원입니다.
영업이익 기준 1억1,500만원과 200만원 차이가 납니다. 외화환산이익 같은 영업외손익이 순이익에는 들어가고 영업이익에는 빠지기 때문입니다. [근거 2]
그 해석은 정의와 다르게 계산한 숫자에 EBITDA라는 이름을 그대로 쓰지 말고 조정 EBITDA처럼 구분하라고 합니다. 국내 자료를 비교할 때도 어느 방식인지 먼저 확인하세요. [근거 1]
| 계산 출발점 | EBITDA(가상) |
|---|---|
| 영업이익 8,000만원 | 1억1,500만원 |
| 순이익 6,400만원 | 1억1,700만원 |
| 차이 | 영업외손익 200만원 |
 도해 크게 보기
EBITDA가 1억인데 통장 돈은 왜 적을까요?
EBITDA는 외상으로 판 매출도 이미 이익에 넣어 계산합니다. 돈이 아직 들어오지 않아도 숫자는 커집니다.
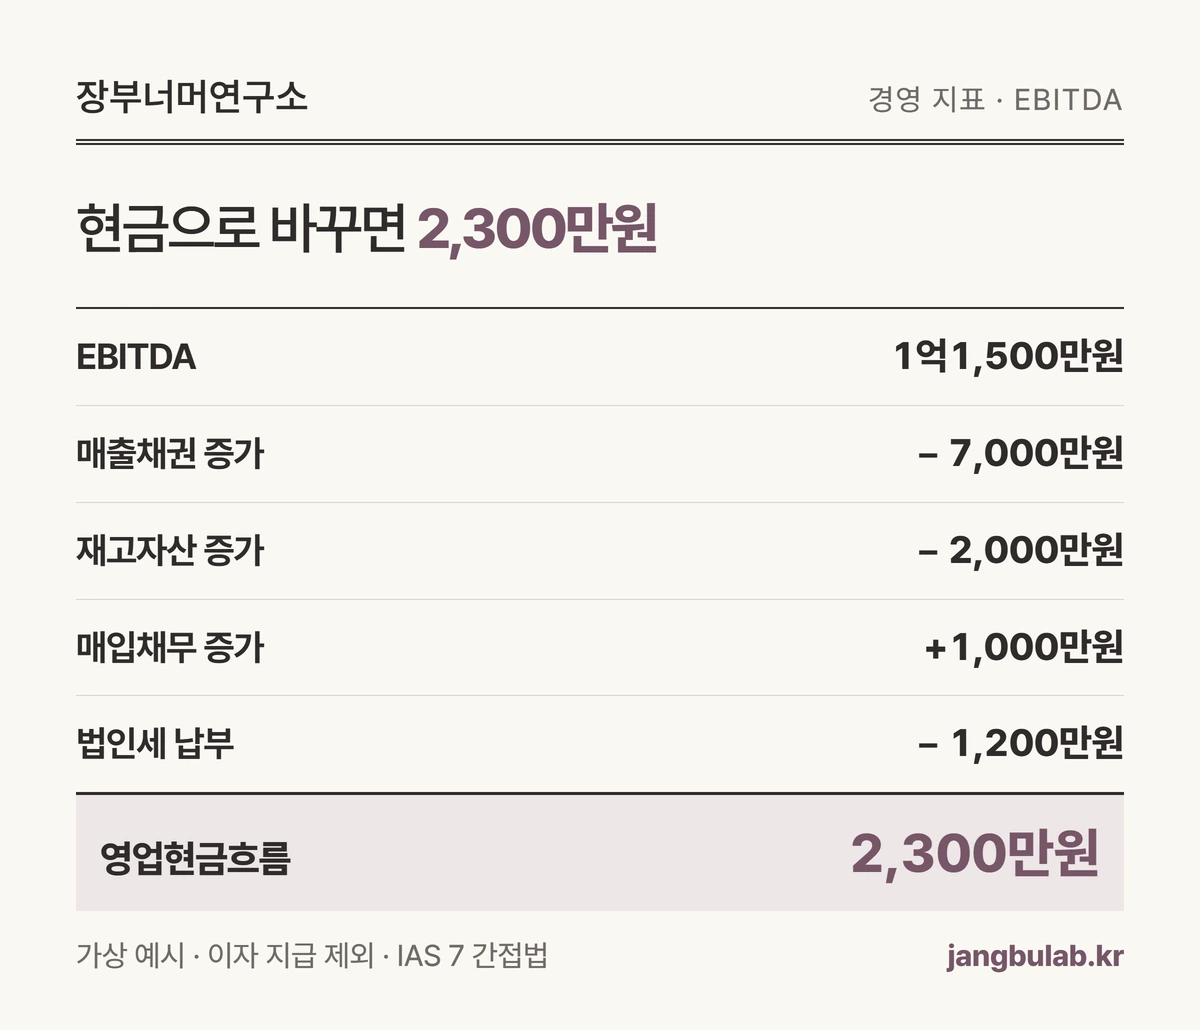
영업현금흐름을 간접법으로 구할 때는 이익에서 감가상각비 같은 비현금 비용을 되돌리고, 재고·매출채권·매입채무의 변화를 반영합니다. [근거 4]
㈜너머제조는 올해 매출채권이 7,000만원, 재고가 2,000만원 늘었고 매입채무는 1,000만원 늘었습니다. 법인세로 1,200만원을 냈습니다.
EBITDA 1억1,500만원에서 이 네 가지를 반영하면 영업현금흐름은 2,300만원입니다. 설명을 쉽게 하려고 이자 지급과 외화환산이익은 이 표에서 뺐습니다.
| 항목 | 금액(가상) |
|---|---|
| EBITDA | 1억1,500만원 |
| − 매출채권 증가 | 7,000만원 |
| − 재고자산 증가 | 2,000만원 |
| + 매입채무 증가 | 1,000만원 |
| − 법인세 납부 | 1,200만원 |
| = 영업현금흐름 | 2,300만원 |
 도해 크게 보기
설비 투자까지 빼면 어떻게 되나요?
EBITDA는 감가상각비를 더해 주지만, 새 설비를 사는 데 쓴 돈은 빼지 않습니다. 설비 구입은 현금흐름표에서 투자활동으로 따로 보여 줍니다. [근거 4]
㈜너머제조가 올해 기계를 4,000만원에 샀다면 영업현금흐름 2,300만원에서 4,000만원을 빼 1,700만원이 모자랍니다. 흔히 잉여현금흐름이라고 부르는 숫자입니다.
EBITDA는 1억원이 넘는데 실제로는 1,700만원을 빌리거나 예금에서 꺼내야 했다는 뜻입니다. 설비가 많은 업종일수록 이 차이가 커집니다.
| 단계 | 금액(가상) |
|---|---|
| EBITDA | 1억1,500만원 |
| 영업현금흐름 | 2,300만원 |
| − 설비 투자 | 4,000만원 |
| = 잉여현금흐름 | −1,700만원 |
 도해 크게 보기
대출 심사에서 쓰는 순차입금/EBITDA는 무엇인가요?
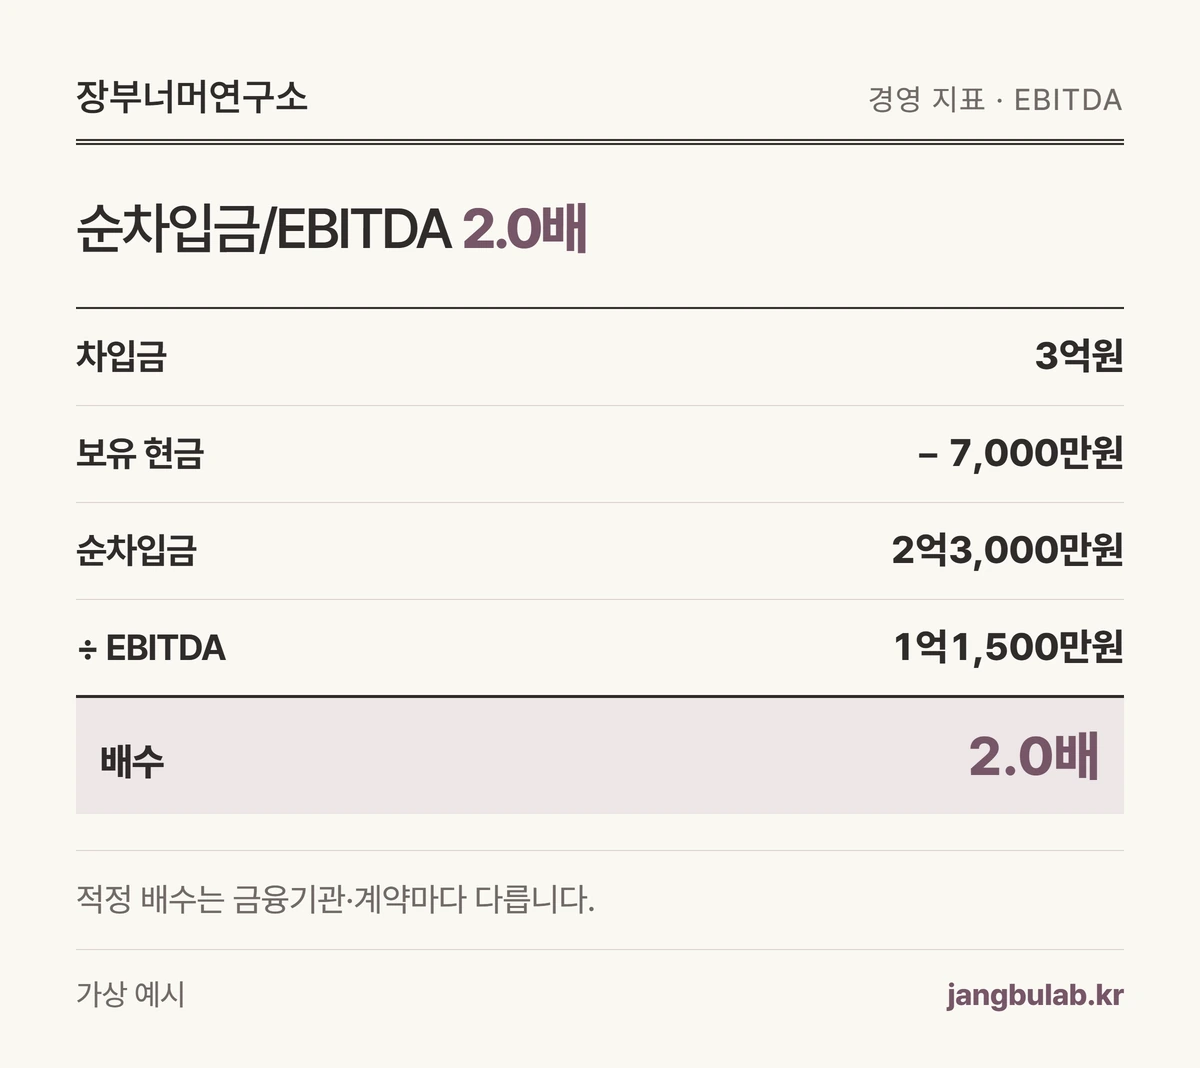
차입금에서 보유 현금을 뺀 순차입금을 EBITDA로 나눈 숫자입니다. 지금 버는 속도로 빚을 갚는 데 몇 년 걸리는지 대략 보여 줍니다.
㈜너머제조의 차입금이 3억원, 현금이 7,000만원이면 순차입금은 2억3,000만원입니다. EBITDA 1억1,500만원으로 나누면 2.0배입니다.
몇 배가 적정한지는 금융기관과 업종마다 다르고 계약서에 따로 정합니다. 앞의 예처럼 현금흐름이 마이너스면 실제로 빚을 갚을 돈은 EBITDA보다 훨씬 적다는 점도 함께 보세요.
| 항목 | 금액(가상) |
|---|---|
| 차입금 − 현금 | 3억원 − 7,000만원 |
| 순차입금 | 2억3,000만원 |
| ÷ EBITDA | 1억1,500만원 |
| = 순차입금/EBITDA | 2.0배 |
 도해 크게 보기
EBITDA만 보면 놓치는 것은 무엇인가요?
EBITDA는 회계기준이 정한 필수 표시 항목이 아닙니다. 회사마다 계산 방식이 달라 같은 이름이라도 서로 비교하기 어렵습니다. [근거 1]
또 설비 교체 비용, 외상값 회수 속도, 이자와 세금을 모두 뺀 숫자라 실제 지급 능력을 크게 보이게 할 수 있습니다. 영업현금흐름과 나란히 놓고 보는 습관이 안전합니다.
| EBITDA가 빼는 것 | 대신 볼 숫자 |
|---|---|
| 외상값·재고로 묶인 돈 | 매출채권·재고 증가액 |
| 설비 교체 비용 | 투자활동 현금흐름 |
| 이자·법인세 지급 | 영업현금흐름 |
| 계산 방식 차이 | 계산 출발점 표기 |
우리 회사 EBITDA를 볼 때 무엇을 확인하나요?
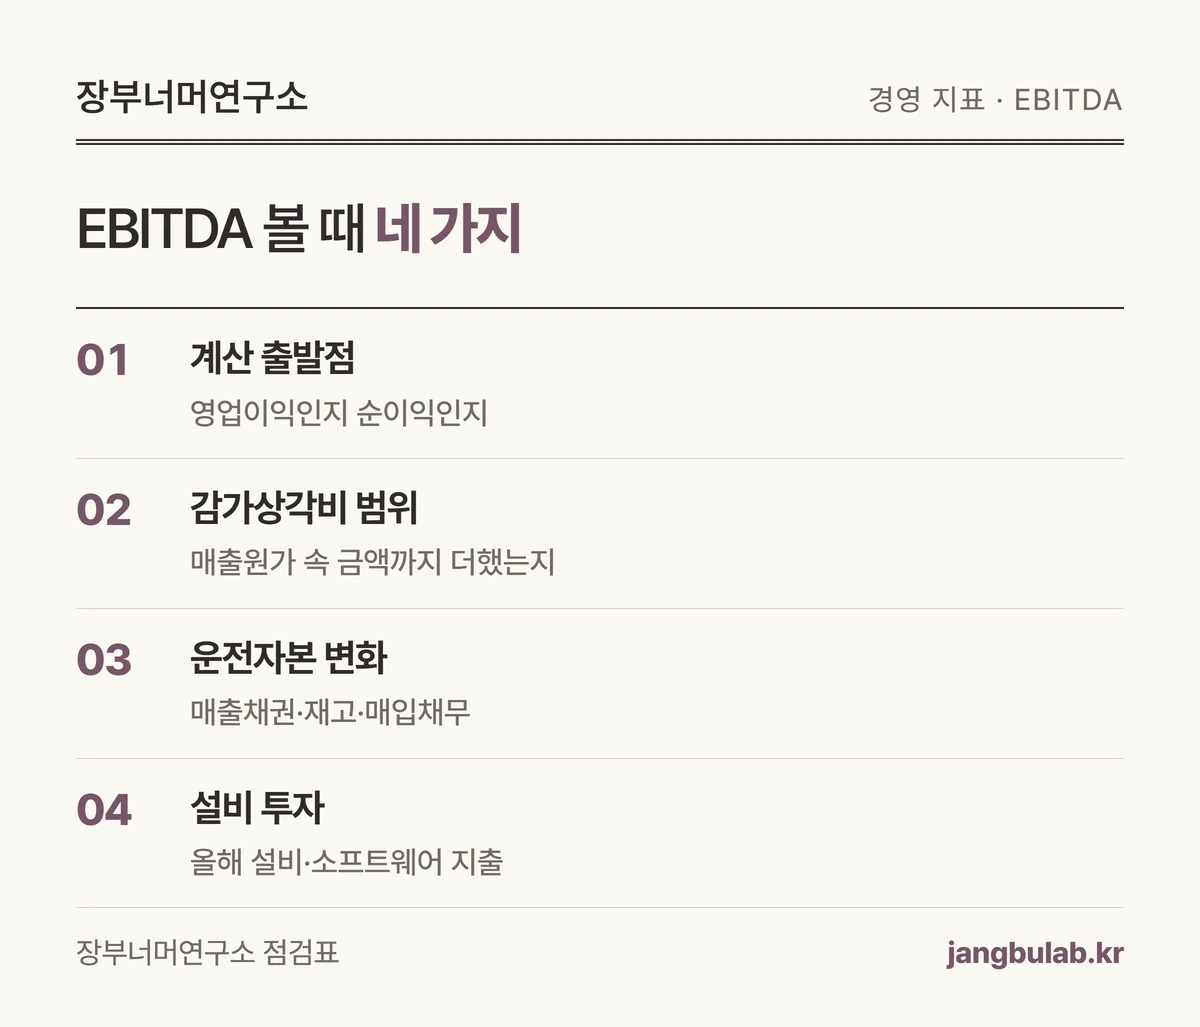
결산이 끝나면 아래 네 가지를 한 장에 적어 두세요. EBITDA와 현금이 왜 다른지 설명할 수 있으면 대출 상담이나 투자 검토에서 질문에 바로 답할 수 있습니다.
- 영업이익 기준인지 순이익 기준인지
- 매출원가에 든 감가상각비까지 더했는지
- 매출채권·재고·매입채무가 얼마나 변했는지
- 올해 설비·소프트웨어에 쓴 돈
 도해 크게 보기
자주 묻는 질문
EBITDA와 영업이익 중 무엇이 더 중요한가요? 목적이 다릅니다. 영업이익은 설비 사용 비용까지 반영한 본업 이익이고, EBITDA는 설비 투자 방식이 다른 회사를 비교할 때 참고합니다.
EBITDA가 마이너스면 어떤 뜻인가요? 감가상각비를 되돌려도 본업에서 손실이라는 뜻입니다. 외상값 회수나 재고 조정으로 현금을 만들 여지가 있는지 먼저 살펴보세요.
조정 EBITDA는 무엇인가요? 일회성 비용 등을 추가로 더하거나 뺀 숫자입니다. 무엇을 조정했는지 항목별 설명이 없다면 그대로 비교하지 않는 것이 좋습니다. [근거 1]
확인한 근거
- SEC Non-GAAP Financial Measures C&DI Question 103.01 · 최종 갱신 2010. 1. 11. ↗
- 중소기업회계기준 고시 제30조(영업이익)·제31조(영업외수익) ↗
- 중소기업회계기준 고시 제29조(판매비와관리비) ↗
- IFRS Foundation, IAS 7 Statement of Cash Flows 안내 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-17 · 전문가 검수 확인 후 발행.