
마진율은 판매가, 마크업은 원가를 기준으로 남는 돈의 비율을 잽니다. 원가 7만원에 30%를 붙인 9만1,000원의 마진율이 23.1%인 이유, 목표 마진율로 판매가를 역산하는 표, 부가세·수수료·할인이 만드는 함정, 결산서 원가율이 단가표보다 높게 나오는 이유를 가상 사례로 계산합니다.
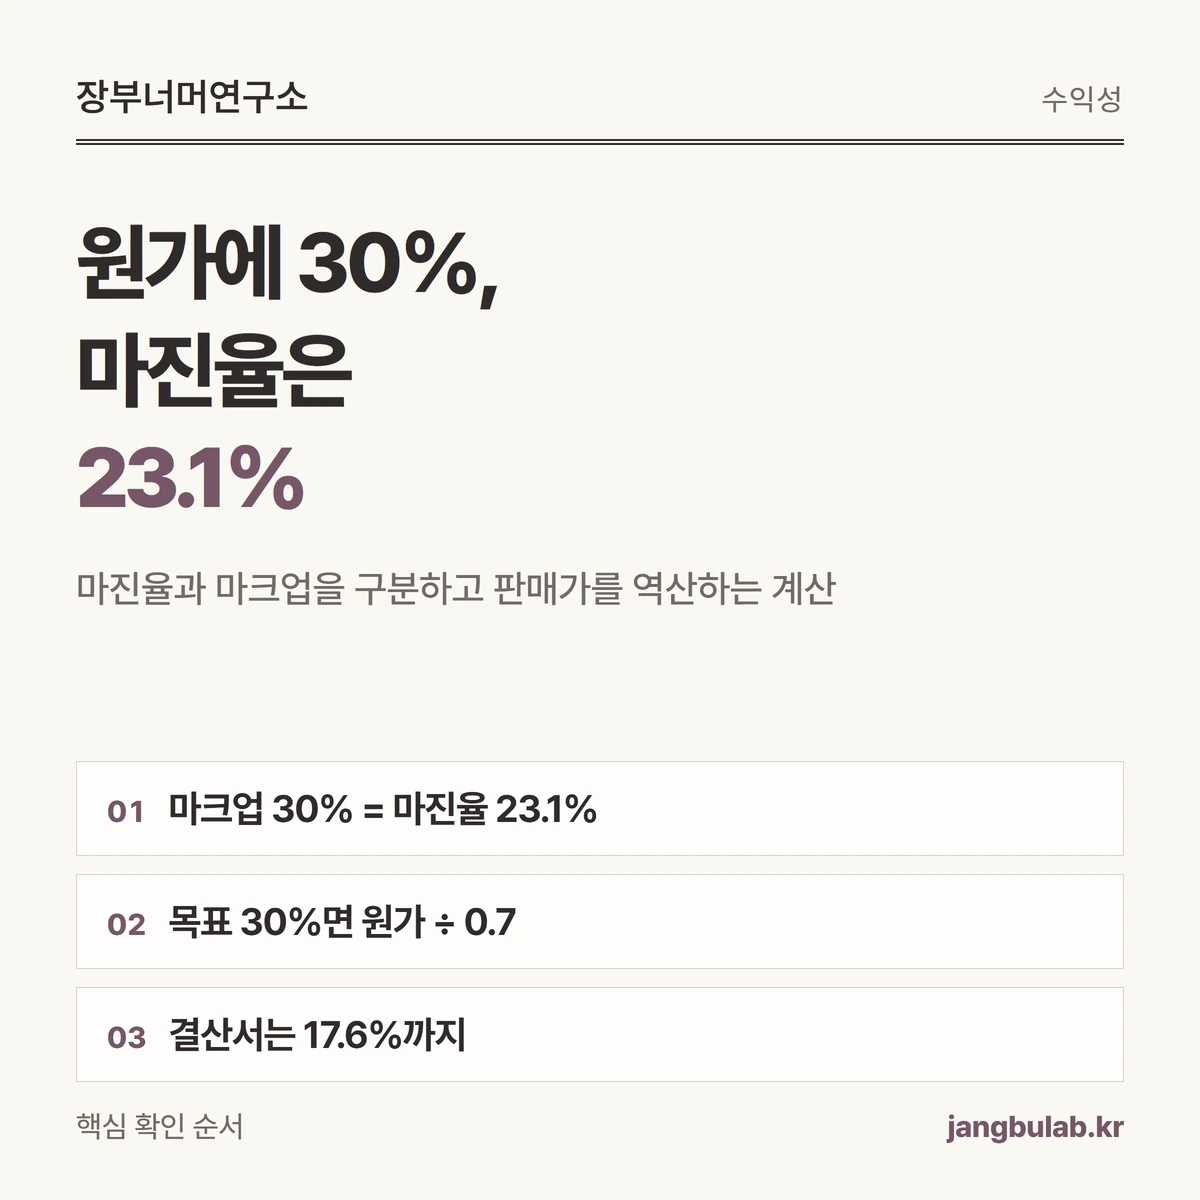
- 마진율은 (판매가 − 원가) ÷ 판매가입니다. 원가에 30%를 붙이는 것은 원가 기준 비율(마크업)이라, 판매가 기준 마진율은 23.1%입니다. 판매가의 30%를 남기려면 원가를 0.7로 나눠 판매가를 정합니다.
- 판매가와 원가는 모두 부가세를 뺀 공급가액으로 맞추고, 판매가에 비례해 빠지는 수수료는 역산식 분모에서 함께 뺍니다. 결산서 매출총이익률이 단가표 마진율보다 낮다면 할인·에누리, 매입운임, 재고손실부터 나눠 보세요.
 이미지 크게 보기
마진율과 마크업은 무엇이 다른가요?
마진율은 판매가를, 마크업은 원가를 기준으로 남는 돈의 비율을 잽니다. 같은 상품, 같은 금액이 남아도 나누는 숫자가 달라 비율이 달라집니다.
설명용 가상 사례로 산업용 공구를 파는 도매회사 ㈜너머상사를 따라가겠습니다. 부가세 일반과세자이고, 따로 적지 않은 금액은 부가세를 뺀 금액입니다.
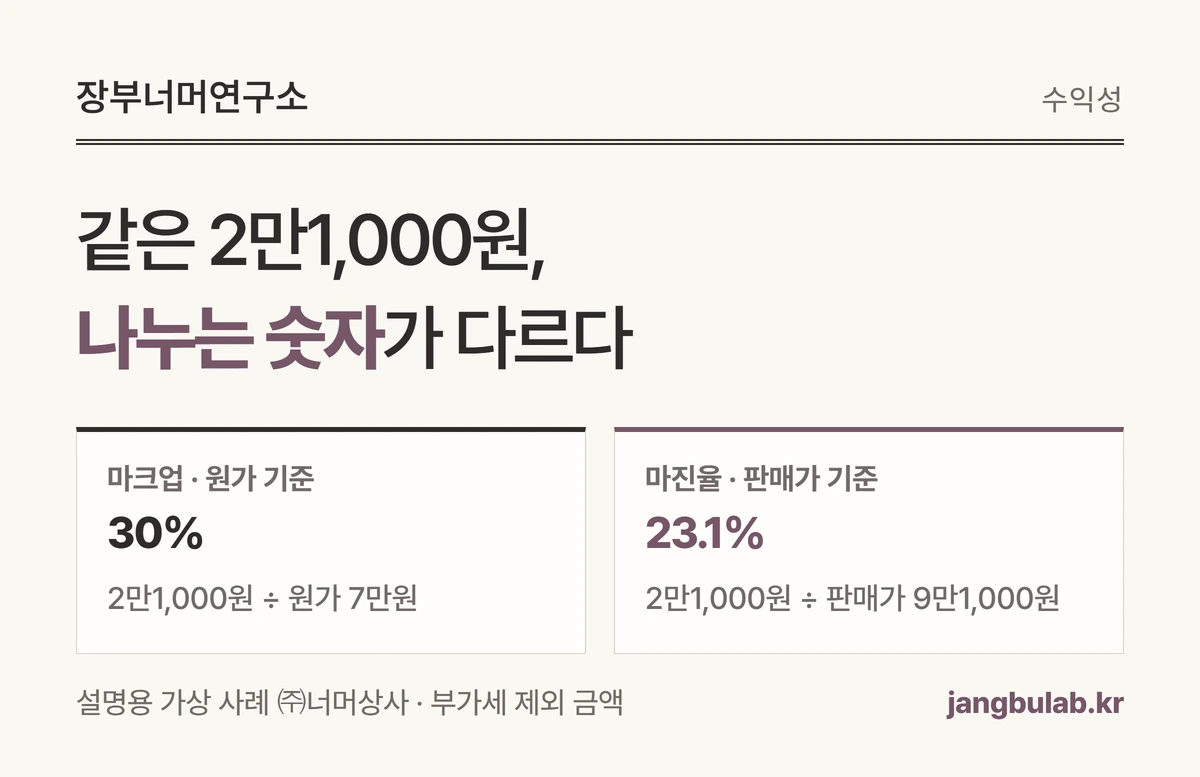
이 회사는 매입가 7만원짜리 공구에 30%를 붙여 9만1,000원에 팝니다. 한 개 팔 때 남는 돈(마진액)은 2만1,000원입니다.
마크업은 2만1,000원 ÷ 원가 7만원 = 30%입니다. 마진율은 2만1,000원 ÷ 판매가 9만1,000원 = 23.1%입니다.
판매가에서 원가가 차지하는 비율은 원가율이라고 부릅니다. 원가율 76.9%와 마진율 23.1%를 더하면 100%가 됩니다. 한국은행도 매출원가를 매출액으로 나눈 비율을 원가율 또는 마진율을 재는 지표로 설명합니다.[근거 1]
| ㈜너머상사 공구(가상) | 금액·비율 |
|---|---|
| 매입가(원가) | 7만원 |
| 판매가(30% 붙임) | 9만1,000원 |
| 마진액 | 2만1,000원 |
| 마크업(원가 기준) | 30% |
| 마진율(판매가 기준) | 23.1% |
| 원가율 | 76.9% |
 도해 크게 보기
마진율 30%를 남기려면 판매가는 얼마로 정하나요?
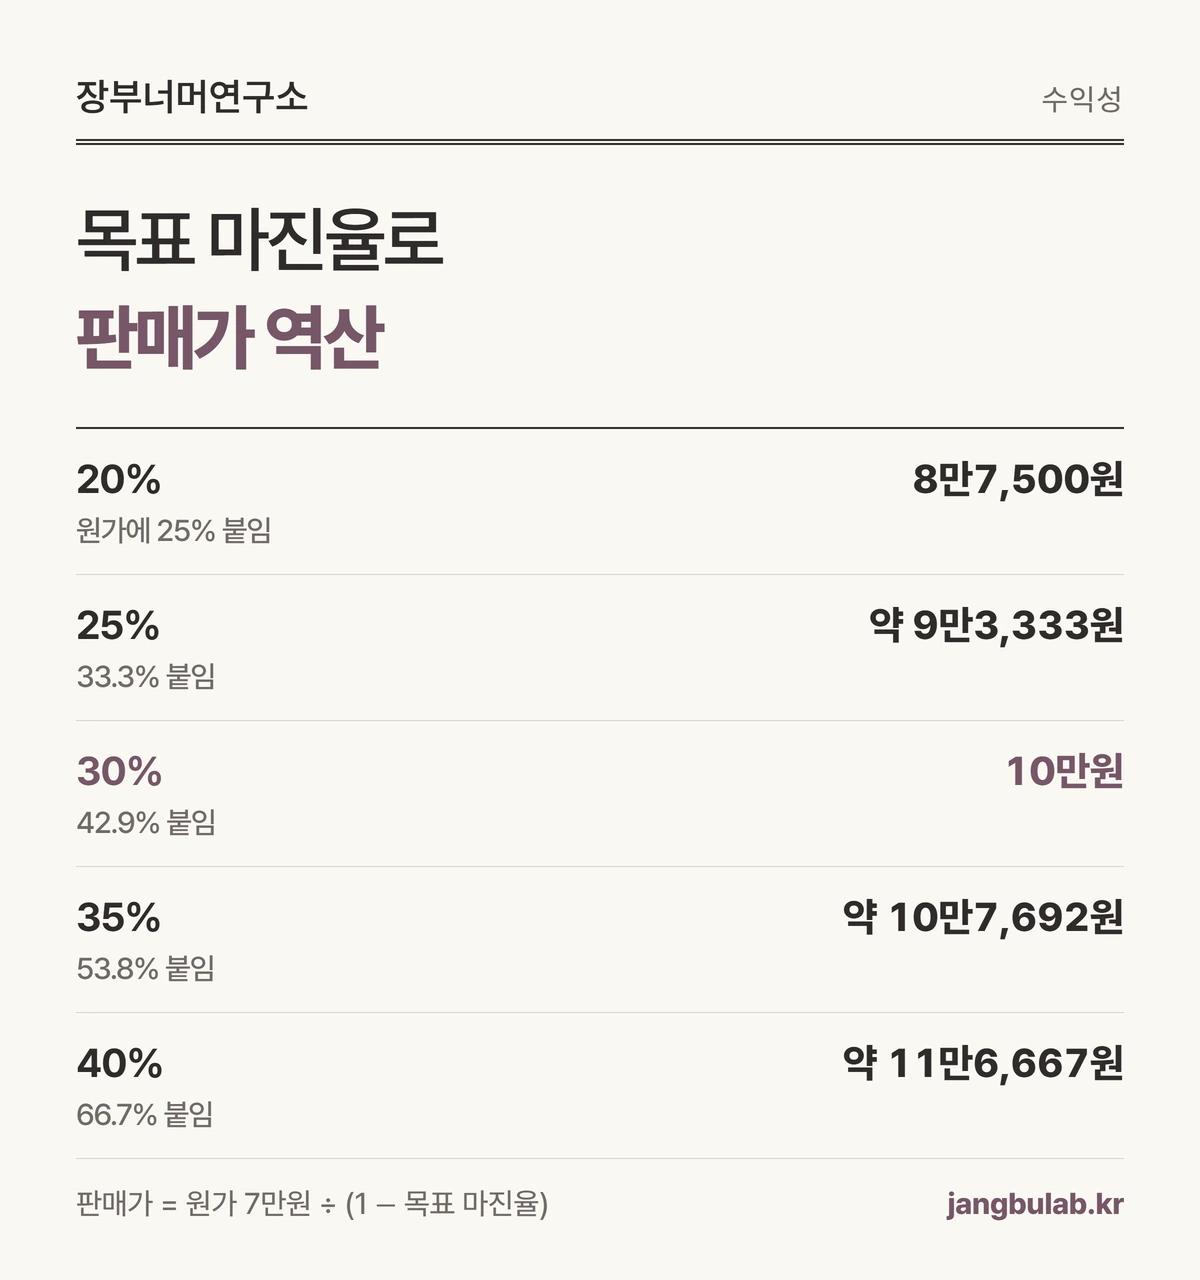
원가를 (1 − 목표 마진율)로 나누면 됩니다. 7만원 ÷ (1 − 0.3) = 10만원이고, 이때 마진액 3만원은 판매가의 정확히 30%입니다.
원가에 붙일 비율로 바꾸려면 마진율 ÷ (1 − 마진율)을 계산합니다. 마진율 30%를 남기려면 원가에 0.3 ÷ 0.7 = 약 42.9%를 붙여야 합니다.
반대로 이미 붙인 비율을 마진율로 바꿀 때는 마크업 ÷ (1 + 마크업)입니다. 30%를 붙였다면 0.3 ÷ 1.3 = 23.1%가 남습니다.
아래 표는 원가 7만원 상품의 역산 결과입니다. 원가 자리에 우리 상품의 매입가를 넣으면 같은 식으로 가격표를 만들 수 있습니다.
| 목표 마진율 | 판매가 · 원가에 붙일 비율 |
|---|---|
| 20% | 8만7,500원 · 25% |
| 25% | 약 9만3,333원 · 33.3% |
| 30% | 10만원 · 42.9% |
| 35% | 약 10만7,692원 · 53.8% |
| 40% | 약 11만6,667원 · 66.7% |
 도해 크게 보기
부가세가 들어간 금액으로 계산해도 되나요?
일반과세자라면 판매가와 원가를 모두 부가세를 뺀 공급가액으로 맞춰야 합니다. 공급가액은 받은 대가에서 부가세를 뺀 금액이고, 판매할 때 받은 부가세는 나라에 낼 돈입니다.[근거 4]
사업에 쓰려고 산 물건의 매입 부가세는 매출세액에서 공제받습니다. 그래서 원가도 부가세를 뺀 7만원으로 봅니다.[근거 5]
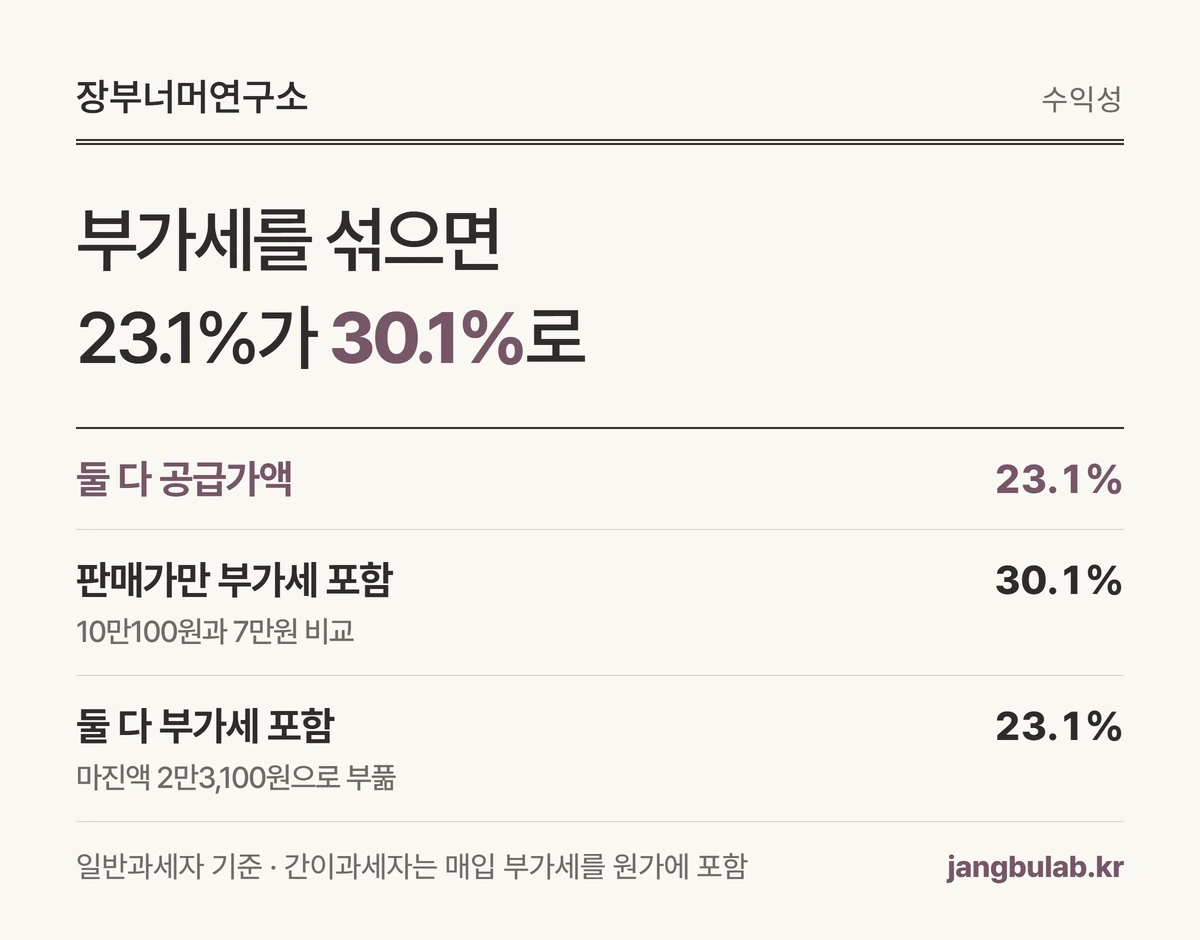
흔한 실수는 통장에 들어온 부가세 포함 금액 10만100원을 공급가액 원가 7만원과 비교하는 것입니다. (10만100원 − 7만원) ÷ 10만100원 = 30.1%가 나와, 실제 23.1%인 마진율이 30%처럼 보입니다.
둘 다 부가세 포함 금액으로 맞추면 비율은 23.1%로 같습니다. 하지만 마진액이 2만3,100원으로 부풀고, 그중 2,100원은 내 돈이 아닌 부가세 차액입니다.
간이과세자는 다릅니다. 세금계산서 등을 받은 매입액(부가세 포함)의 0.5%만 납부세액에서 빼므로 매입 부가세의 대부분이 실제 비용이 됩니다. 이때는 매입 부가세를 원가에 넣어 계산하는 편이 실제에 가깝습니다.[근거 6]
오해를 막으려면 견적서에 세 칸을 나눠 적으세요. 예: 「공급가액 91,000원 / 부가세 9,100원 / 합계 100,100원(단가는 부가세 별도)」.
| 비교 방식 | 마진율 · 마진액 |
|---|---|
| 둘 다 공급가액(맞음) | 23.1% · 2만1,000원 |
| 판매가만 부가세 포함 | 30.1% · 3만100원 |
| 둘 다 부가세 포함 | 23.1% · 2만3,100원 |
 도해 크게 보기
결제 수수료와 할인은 마진율을 얼마나 깎나요?
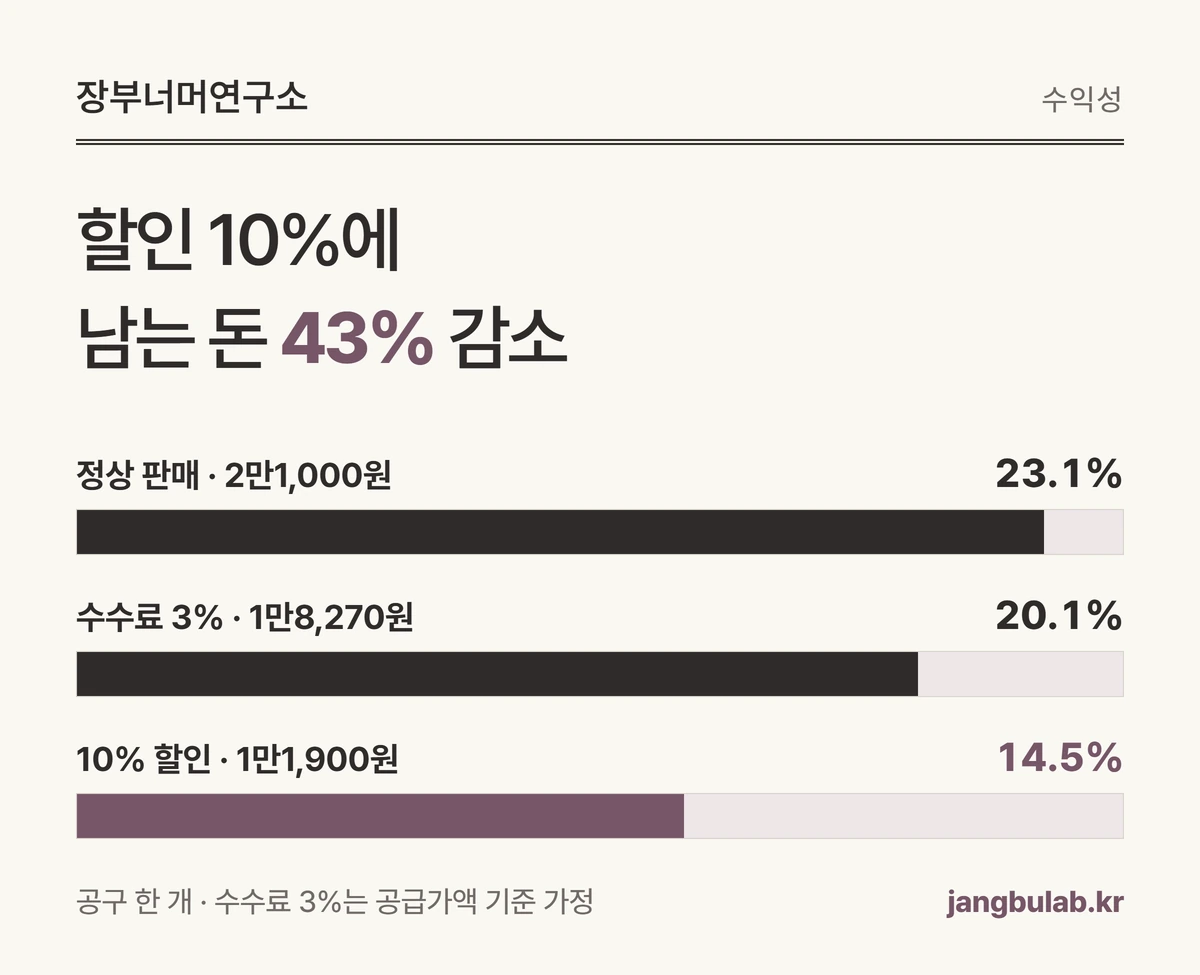
판매가에 비례해 빠지는 비용은 그 비율만큼 마진율을 그대로 깎습니다. 공급가액의 3%가 빠지는 수수료라고 가정하면 9만1,000원에서 2,730원이 빠져 마진액은 1만8,270원, 마진율은 20.1%입니다.
카드 수수료는 부가세를 포함한 결제 금액에 붙는 경우가 많습니다. 10만100원의 3%면 3,003원이라 공급가액 기준으로는 약 3.3%가 빠지는 셈이니, 계약서의 계산 기준대로 수수료율을 바꿔 넣으세요.
수수료를 내고도 30%를 남기려면 역산식 분모에서 수수료율도 함께 뺍니다. 판매가 = 원가 ÷ (1 − 목표 마진율 − 수수료율) = 7만원 ÷ 0.67 = 약 10만4,478원입니다.
할인은 더 크게 깎습니다. 9만1,000원을 10% 할인한 8만1,900원에 팔면 마진액은 1만1,900원, 마진율은 14.5%입니다.
가격은 10% 내렸지만 남는 돈은 2만1,000원에서 1만1,900원으로 43% 줄었습니다. 할인한 9,100원이 원가가 아니라 전부 마진에서 빠지기 때문입니다.
공급할 때 통상의 가격에서 직접 깎아 준 금액은 공급가액에 들어가지 않습니다.[근거 4] 반면 팔고 난 뒤 장려금 명목으로 돌려주는 금액은 과세표준에서 빼지 않습니다.[근거 4] 회계에서도 매출액은 매출할인·에누리를 뺀 순액으로 잡습니다.[근거 2]
| 공구 한 개(가상) | 마진액 · 마진율 |
|---|---|
| 정상 판매 | 2만1,000원 · 23.1% |
| 결제 수수료 3% | 1만8,270원 · 20.1% |
| 10% 할인 | 1만1,900원 · 14.5% |
| 수수료 감안 역산가 10만4,478원 | 약 3만1,344원 · 30.0% |
 도해 크게 보기
단가표는 23%인데 결산서 매출총이익률은 왜 더 낮나요?
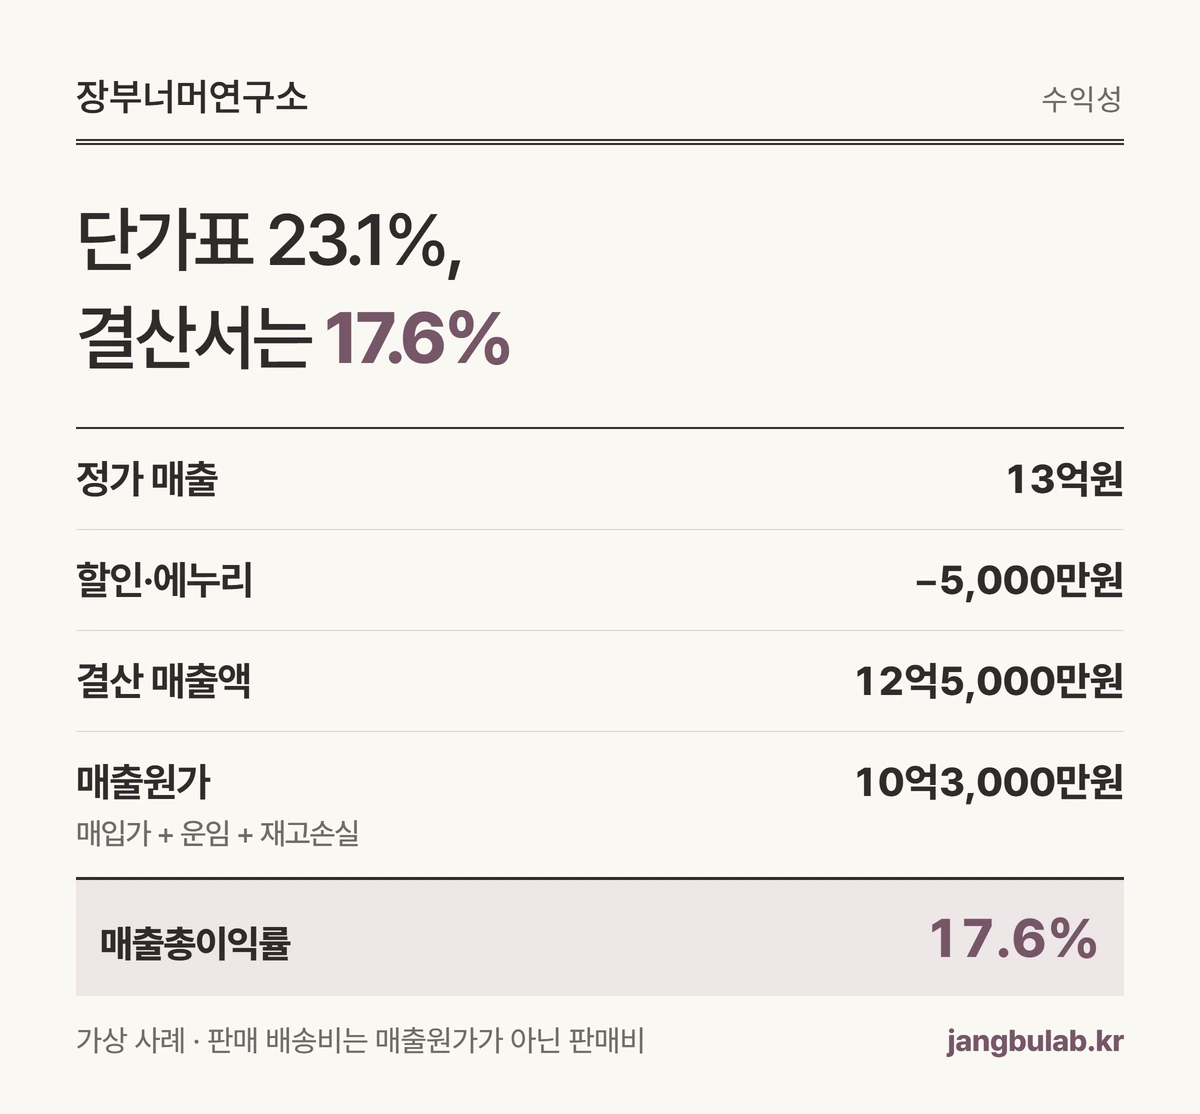
결산서의 매출액과 매출원가에는 단가표에 없는 금액이 들어가기 때문입니다. 매출액은 총매출에서 매출할인·환입·에누리를 뺀 금액이고, 매출원가는 판매한 상품의 매입원가입니다.[근거 2]
매입원가에는 매입가뿐 아니라 매입운임·하역료·보험료처럼 사들이면서 정상적으로 생긴 비용이 더해집니다. 재고 평가손실과, 장부 수량보다 실제 수량이 적어 생긴 정상적인 감모손실도 매출원가에 더합니다.[근거 3]
㈜너머상사가 한 해 모든 상품을 단가표대로 팔았다면 정가 매출 13억원, 매입가 합계 10억원으로 마진율 23.1%였을 것입니다. 그런데 거래처 할인·에누리 5,000만원, 매입운임 2,000만원, 재고손실 1,000만원이 생겼습니다.
결산 매출액은 12억5,000만원, 매출원가는 10억3,000만원입니다. 매출총이익은 2억2,000만원이라 매출총이익률은 17.6%, 원가율은 82.4%입니다.
반대로 고객에게 보내는 배송비는 판매에 드는 비용이라 재고 원가에 넣지 않습니다.[근거 3] 결산서 매출원가에는 안 잡혀도, 가격을 정할 때는 한 개당 비용으로 넣어야 합니다.
참고로 한국은행 2025년 집계에서 외부감사 대상 법인기업 전체의 매출원가율은 77.1%, 제조업은 80.2%였습니다.[근거 7] 업종이 섞인 평균이니 목표치로 쓰기보다 우리 회사의 전년과 같은 기준으로 비교하세요.
| ㈜너머상사 한 해(가상) | 금액·비율 |
|---|---|
| 정가 매출 | 13억원 |
| 할인·에누리 | −5,000만원 |
| 결산 매출액 | 12억5,000만원 |
| 매입가 + 운임 + 재고손실 | 10억3,000만원 |
| 매출총이익률 | 17.6%(단가표 23.1%) |
 도해 크게 보기
가격표를 정하기 전에 무엇을 확인하나요?
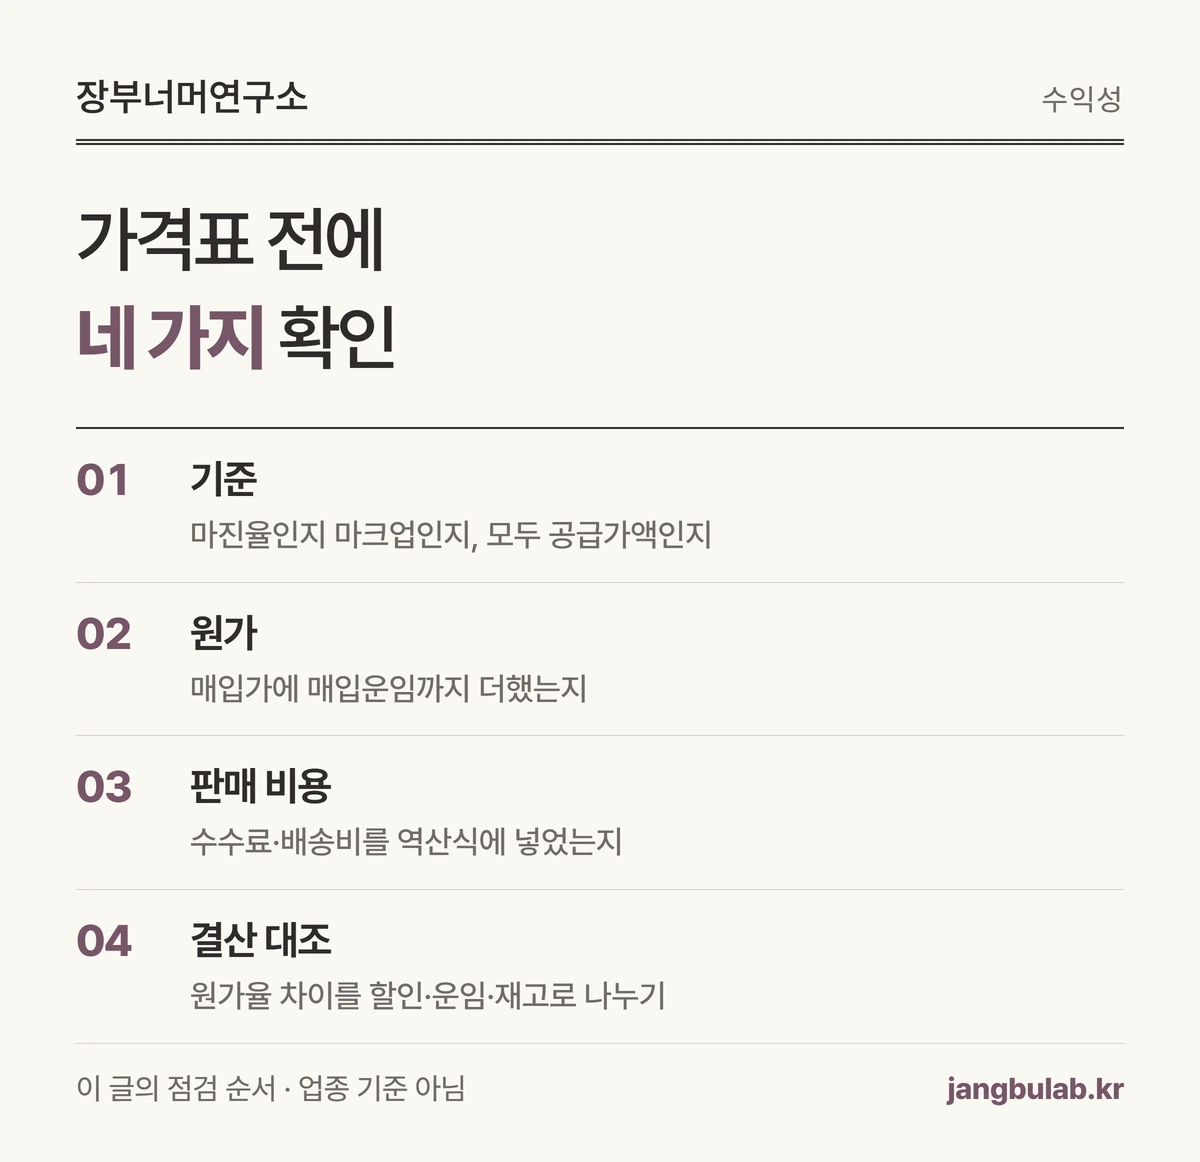
마진율이 어디서 새는지 네 가지를 확인하세요. 아래 판정표는 이 글이 정한 점검 순서이며 업종 기준이 아닙니다.
차이가 할인·에누리에서 크다면 할인 승인 기준을, 재고손실에서 크다면 재고 실사 주기를 먼저 손보세요. 결산 숫자는 담당 회계사가 쓰는 기준과 같은지 함께 확인해 두면 회의에서 숫자가 엇갈리지 않습니다.
- 기준: 가격표 머리에 마진율인지 마크업인지 적고, 판매가·원가가 모두 공급가액인지 확인합니다.
- 원가: 매입가에 매입운임처럼 들여올 때 드는 비용을 더했는지 봅니다.
- 판매 비용: 결제 수수료·배송비처럼 팔 때마다 빠지는 비용을 역산식에 넣었는지 봅니다.
- 결산 대조: 분기마다 결산 원가율과 단가표 원가율의 차이를 할인·운임·재고손실로 나눠 봅니다.
| 차이가 큰 곳 | 먼저 할 일 |
|---|---|
| 할인·에누리 | 할인 승인 기준·한도 정하기 |
| 매입운임 | 원가표에 운임 포함하기 |
| 재고손실 | 실사 주기 줄이기 |
| 수수료·배송비 | 역산식 분모에 넣기 |
 도해 크게 보기
확인한 근거
- 한국은행 「기업경영분석 해설」 매출원가대매출액(원가율·마진율 측정 지표) 정의(67쪽, PDF 73쪽) ↗
- 일반기업회계기준 제2장 재무제표의 작성과 표시Ⅰ 문단 2.46(매출액은 매출할인·환입·에누리 차감)·2.47(매출원가) · 한국회계기준원 ↗
- 일반기업회계기준 제7장 재고자산 문단 7.6(매입원가에 매입운임 등 부대원가 가산)·7.10(판매원가 제외)·7.20(평가손실·정상 감모손실 매출원가 가산) · 한국회계기준원 ↗
- 부가가치세법 제29조(과세표준) 제3항·제5항 제1호·제6항 — 공급가액에 부가세 미포함, 직접 깎아 주는 금액 제외, 장려금은 공제 안 함 · 국가법령정보센터(시행 2026. 1. 2.) ↗
- 부가가치세법 제38조(공제하는 매입세액) · 국가법령정보센터(시행 2026. 1. 2.) ↗
- 부가가치세법 제63조(간이과세자의 과세표준과 세액) 제3항 — 세금계산서 등을 받은 공급대가의 0.5% 공제 · 국가법령정보센터(시행 2026. 1. 2.) ↗
- 한국은행 「2025년 기업경영분석 결과(속보)」(2026. 6. 10. 공보 2026-06-14호) 매출원가율 77.1%(제조업 80.2%) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-05 · 전문가 검수 확인 후 발행.