
고정비가 많은 회사일수록 매출 변화보다 영업이익이 더 크게 움직입니다. 매출과 이익이 같은 두 회사로 영업레버리지도를 계산하고, 매출 ±10% 시나리오와 손익분기점·안전한계율까지 연결했습니다.
- 영업레버리지는 고정비 때문에 매출 변화보다 영업이익이 더 크게 움직이는 현상입니다.
- 영업레버리지도는 영업이익 변화율 ÷ 매출 변화율이며, 한 시점에서는 공헌이익 ÷ 영업이익으로 구할 수 있습니다.
- 가상 사례에서 레버리지도 3인 회사는 매출 10% 감소에 영업이익이 30%, 6인 회사는 60% 줄어듭니다.
- 손익분기점에 가까울수록 레버리지도가 커집니다. 고정비를 늘리기 전에 매출 감소 시나리오부터 계산하세요.
 이미지 크게 보기
매출이 10% 줄었는데 영업이익은 왜 30%나 줄까요?
매출이 줄어도 줄지 않는 비용, 곧 고정비가 있기 때문입니다. 임차료와 정규직 급여는 매출이 줄어도 그대로 나갑니다.
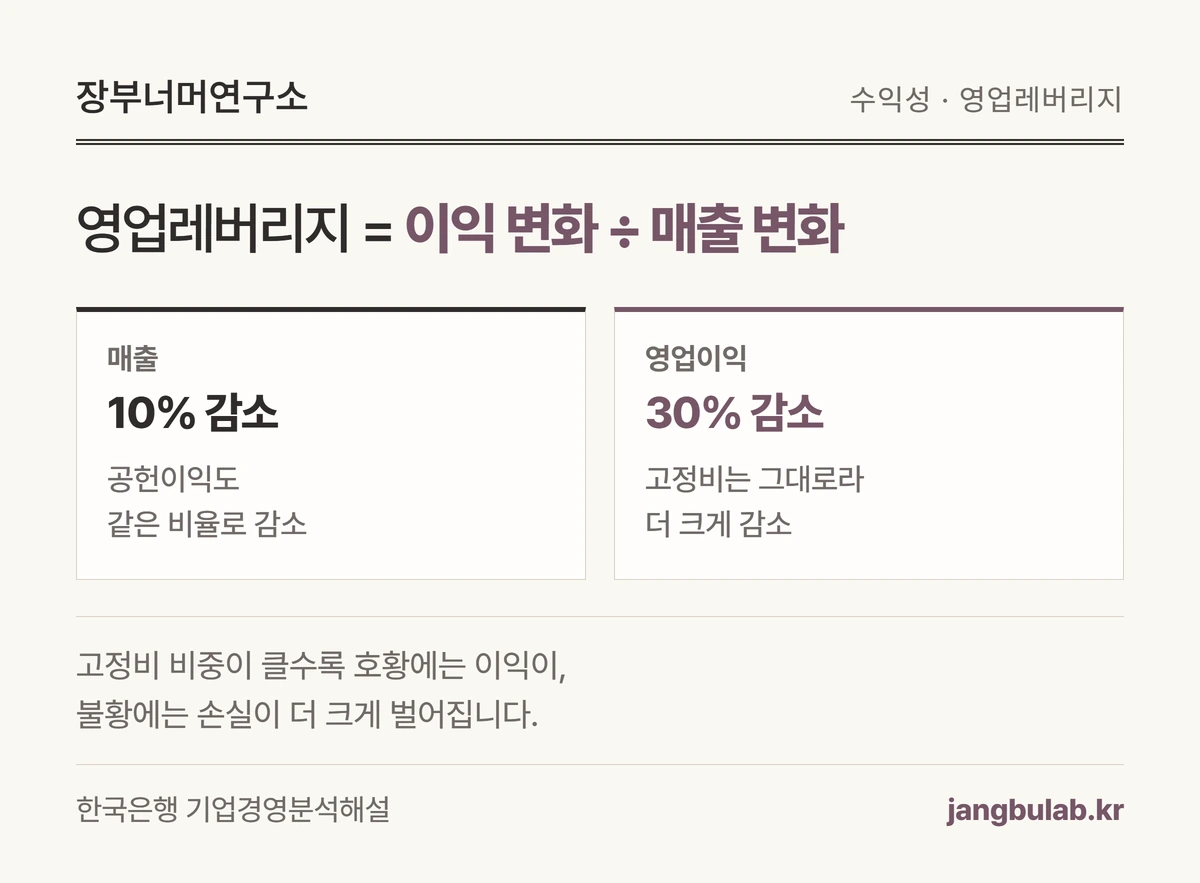
그래서 매출이 조금 움직여도 영업이익은 더 크게 움직입니다. 이 확대 효과를 영업레버리지라고 합니다. 레버리지는 ‘지렛대’라는 뜻입니다. [근거 1]
한국은행은 영업레버리지를 영업이익 변화율을 매출액 변화율로 나눈 값으로 설명합니다. 고정비 비중이 클수록 호황에는 이익이, 불황에는 손실이 더 크게 벌어진다고 봅니다. [근거 1]
이 글은 2026년 9월 18일 기준으로 한국은행 기업경영분석해설과 OpenStax 관리회계 교재를 읽고 정리했습니다. 숫자는 모두 이해를 돕는 가상 사례입니다.
 도해 크게 보기
먼저 비용을 어떻게 나누나요?
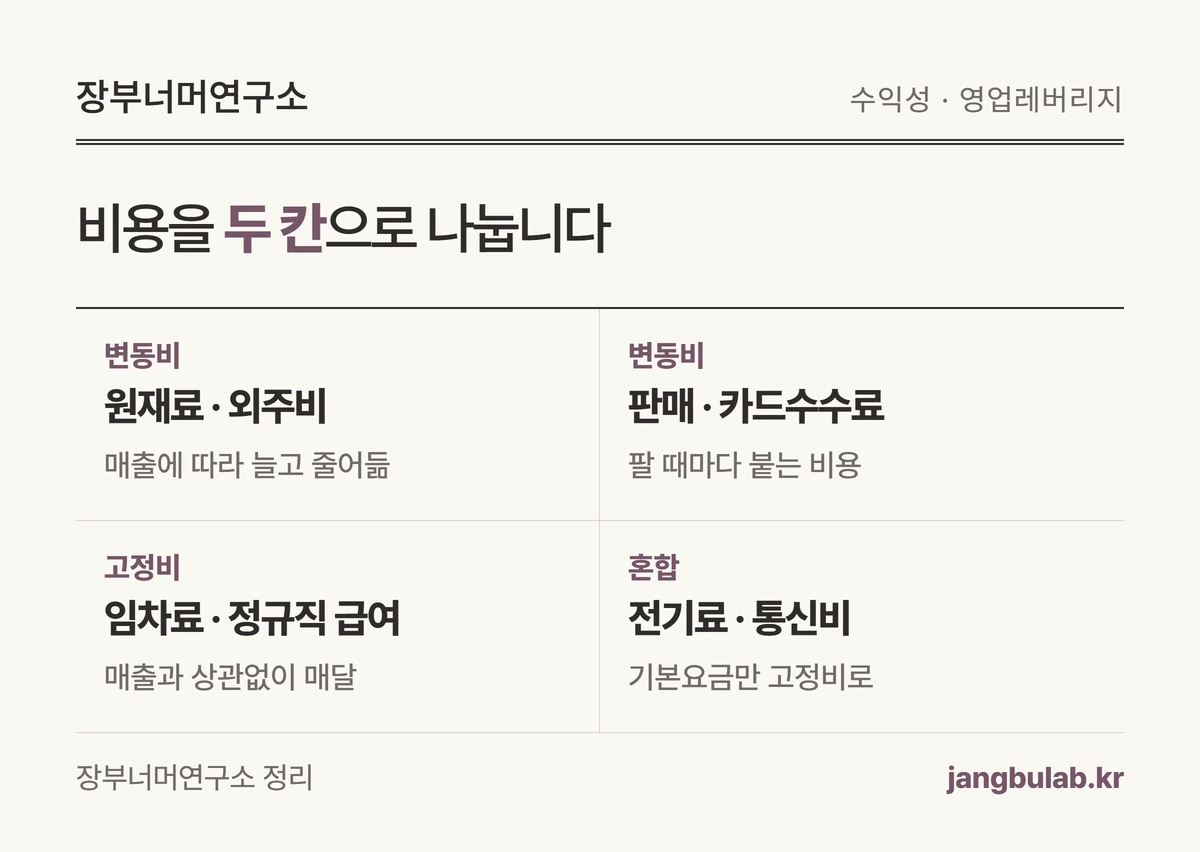
매출에 따라 늘고 주는 비용은 변동비, 매출과 상관없이 매달 비슷하게 나가는 비용은 고정비로 나눕니다. [근거 3]
매출에서 변동비를 빼고 남는 돈을 공헌이익이라고 합니다. 공헌이익으로 고정비를 먼저 채우고, 남는 만큼이 영업이익입니다. [근거 3]
전기료·통신비처럼 기본요금과 사용량 요금이 섞인 비용도 있습니다. 이런 비용은 기본요금을 고정비로, 나머지를 변동비로 나눠 적으면 됩니다.
| 비용 | 보통 어디에 넣나요? |
|---|---|
| 원재료비·상품 매입·외주비 | 변동비 |
| 판매수수료·카드수수료·배송비 | 변동비 |
| 임차료·정규직 급여·보험료 | 고정비 |
| 감가상각비·소프트웨어 월 구독료 | 고정비 |
| 전기료·통신비 | 기본요금은 고정, 사용량은 변동 |
 도해 크게 보기
매출이 같은 두 회사는 무엇이 다를까요?
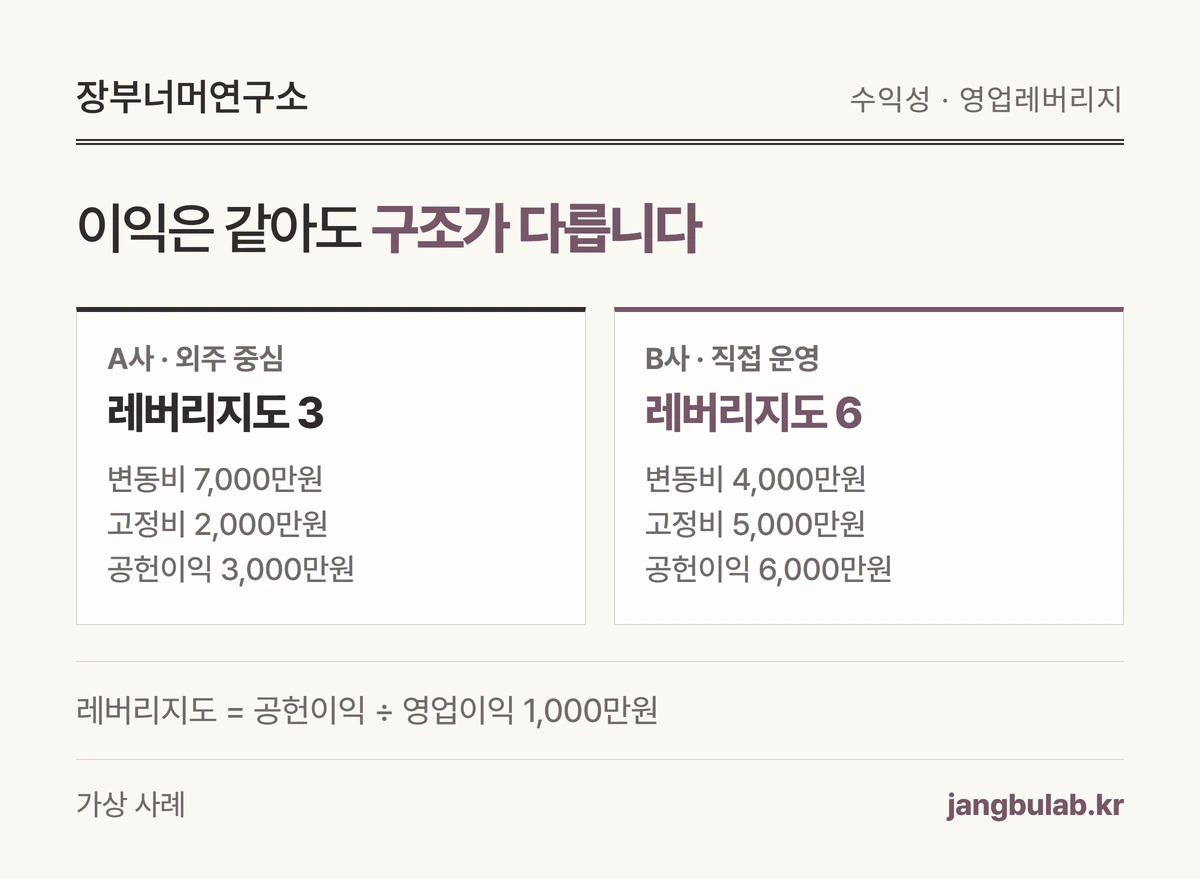
이해를 위한 가상 사례입니다. 두 회사 모두 한 달 매출이 1억원이고 영업이익도 1,000만원으로 같습니다.
A사는 외주를 많이 써서 변동비가 7,000만원, 고정비가 2,000만원입니다. B사는 직원과 설비를 직접 갖춰 변동비가 4,000만원, 고정비가 5,000만원입니다.
손익계산서의 맨 아랫줄만 보면 두 회사는 똑같아 보입니다. 차이는 비용의 모양에 있습니다.
| 가상 사례 · 월 매출 1억원 | A사 / B사 |
|---|---|
| 변동비 | 7,000만원 / 4,000만원 |
| 공헌이익 | 3,000만원 / 6,000만원 |
| 고정비 | 2,000만원 / 5,000만원 |
| 영업이익 | 1,000만원 / 1,000만원 |
 도해 크게 보기
영업레버리지도는 어떻게 계산하나요?
영업이익이 매출 변화의 몇 배로 움직이는지 보는 숫자가 영업레버리지도입니다. 한 시점에서는 공헌이익을 영업이익으로 나누면 같은 값이 나옵니다.
A사는 3,000만원 ÷ 1,000만원 = 3입니다. B사는 6,000만원 ÷ 1,000만원 = 6입니다.
뜻은 이렇습니다. 매출이 1% 움직이면 A사의 영업이익은 3%, B사는 6% 움직입니다. 교재도 영업레버리지도에 매출 변화율을 곱해 영업이익 변화율을 구합니다. [근거 2]
| 가상 사례 | 영업레버리지도 |
|---|---|
| A사(공헌이익 3,000만원 ÷ 영업이익 1,000만원) | 3 |
| B사(공헌이익 6,000만원 ÷ 영업이익 1,000만원) | 6 |
매출이 10% 오르거나 내리면 얼마나 달라지나요?
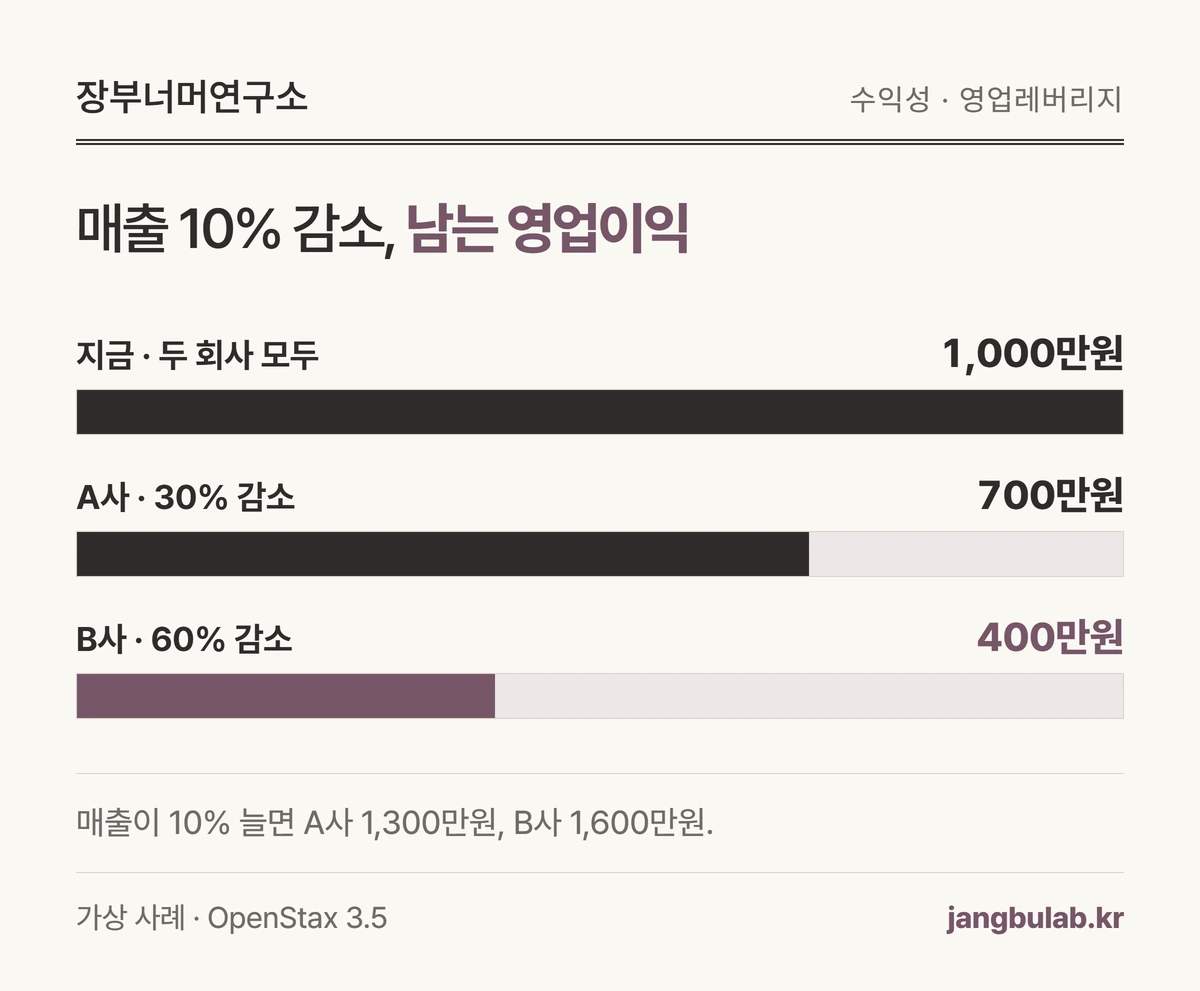
매출이 10% 줄면 A사의 영업이익은 700만원으로 30% 줄고, B사는 400만원으로 60% 줄어듭니다. 공헌이익은 매출과 같은 비율로 줄지만 고정비는 그대로이기 때문입니다.
반대로 매출이 10% 늘면 A사는 1,300만원, B사는 1,600만원이 됩니다. 늘 때도 B사가 두 배로 크게 움직입니다. [근거 2]
직접 계산해 보면 확인할 수 있습니다. B사의 매출이 9,000만원이면 공헌이익은 60%인 5,400만원이고, 고정비 5,000만원을 빼면 400만원이 남습니다.
| 매출 변화 | A사 영업이익 / B사 영업이익 |
|---|---|
| −10%(9,000만원) | 700만원(−30%) / 400만원(−60%) |
| 0%(1억원) | 1,000만원 / 1,000만원 |
| +10%(1억1,000만원) | 1,300만원(+30%) / 1,600만원(+60%) |
 도해 크게 보기
손익분기점에 가까울수록 왜 더 위험한가요?
영업레버리지도는 고정된 숫자가 아닙니다. 영업이익이 작아질수록, 곧 손익분기점에 가까워질수록 커집니다.
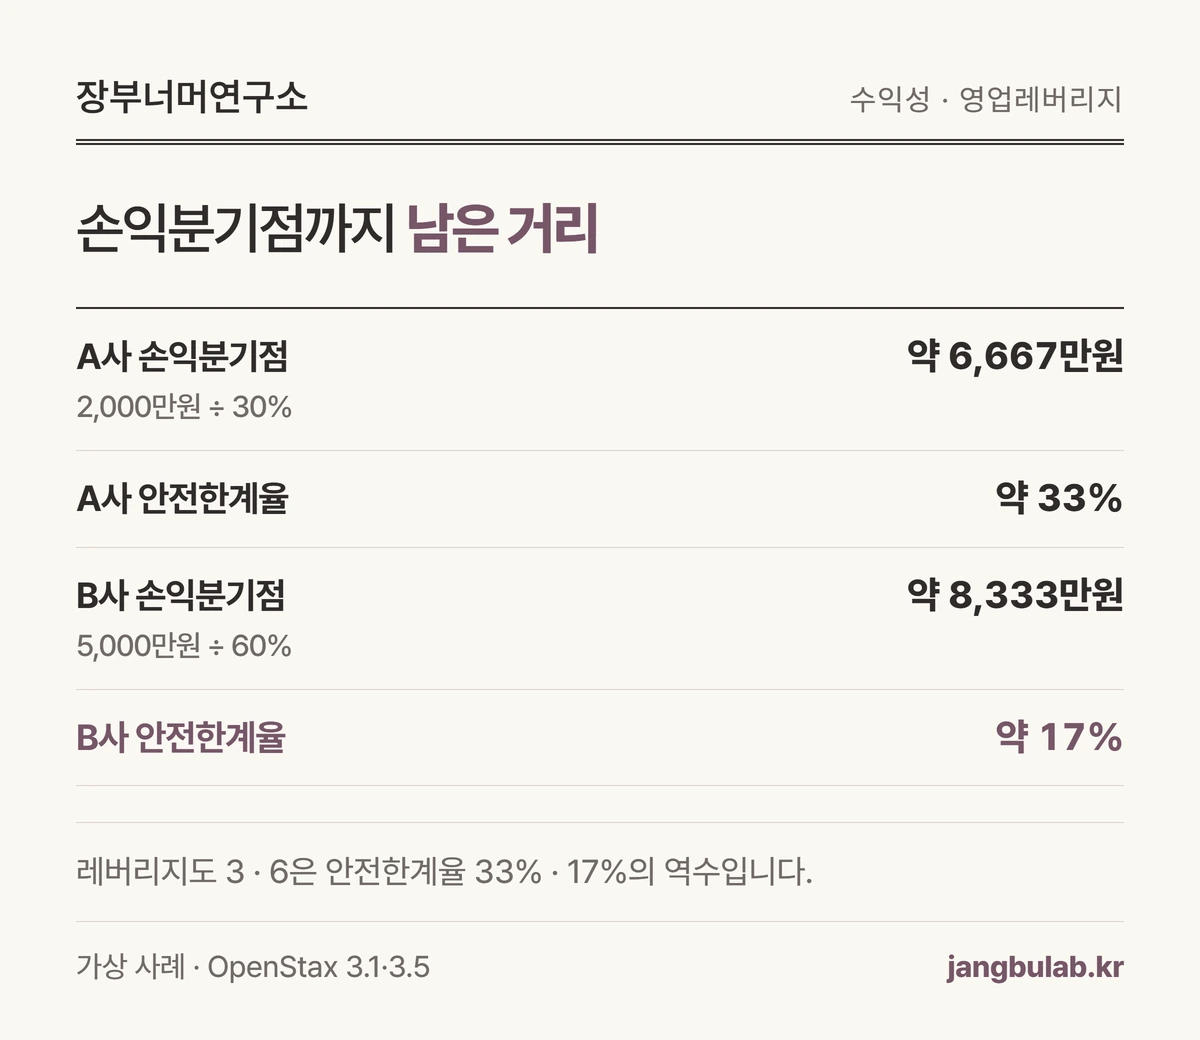
손익분기점 매출은 고정비를 공헌이익률로 나눈 값입니다. A사는 2,000만원 ÷ 30% = 약 6,667만원, B사는 5,000만원 ÷ 60% = 약 8,333만원입니다. [근거 3]
지금 매출이 손익분기점보다 얼마나 위에 있는지를 안전한계율이라고 합니다. A사는 약 33%, B사는 약 17%입니다. [근거 2]
두 회사의 영업레버리지도 3과 6은 각각 33%와 17%를 뒤집은 값(역수)과 같습니다. 안전한계가 얇을수록 레버리지가 커진다는 뜻입니다.
B사의 매출이 이미 9,000만원으로 줄었다면 영업레버리지도는 5,400만원 ÷ 400만원 = 13.5입니다. 여기서 매출이 10% 더 줄면 영업이익은 적자가 됩니다.
| 가상 사례 | A사 / B사 |
|---|---|
| 손익분기점 매출 | 약 6,667만원 / 약 8,333만원 |
| 안전한계율(매출 1억원일 때) | 약 33% / 약 17% |
| 영업레버리지도 | 3 / 6 |
 도해 크게 보기
고정비를 늘리는 결정은 언제 괜찮나요?
매출이 늘 것이 확실할수록 고정비 구조가 유리합니다. 늘어난 매출에서 더 많은 이익이 남기 때문입니다. [근거 2]
교재는 시간제 직원을 정규직으로 바꾸거나, 사람 대신 기계를 들이는 결정을 변동비를 고정비로 옮기는 예로 듭니다. 매출이 늘면 이익이 더 커지지만 그만큼 위험도 커집니다. [근거 2]
반대로 매출이 흔들리는 시기라면 고정비를 변동비로 돌리는 선택이 버티는 힘을 키웁니다. 외주 계약, 성과 연동 수수료가 그런 예입니다.
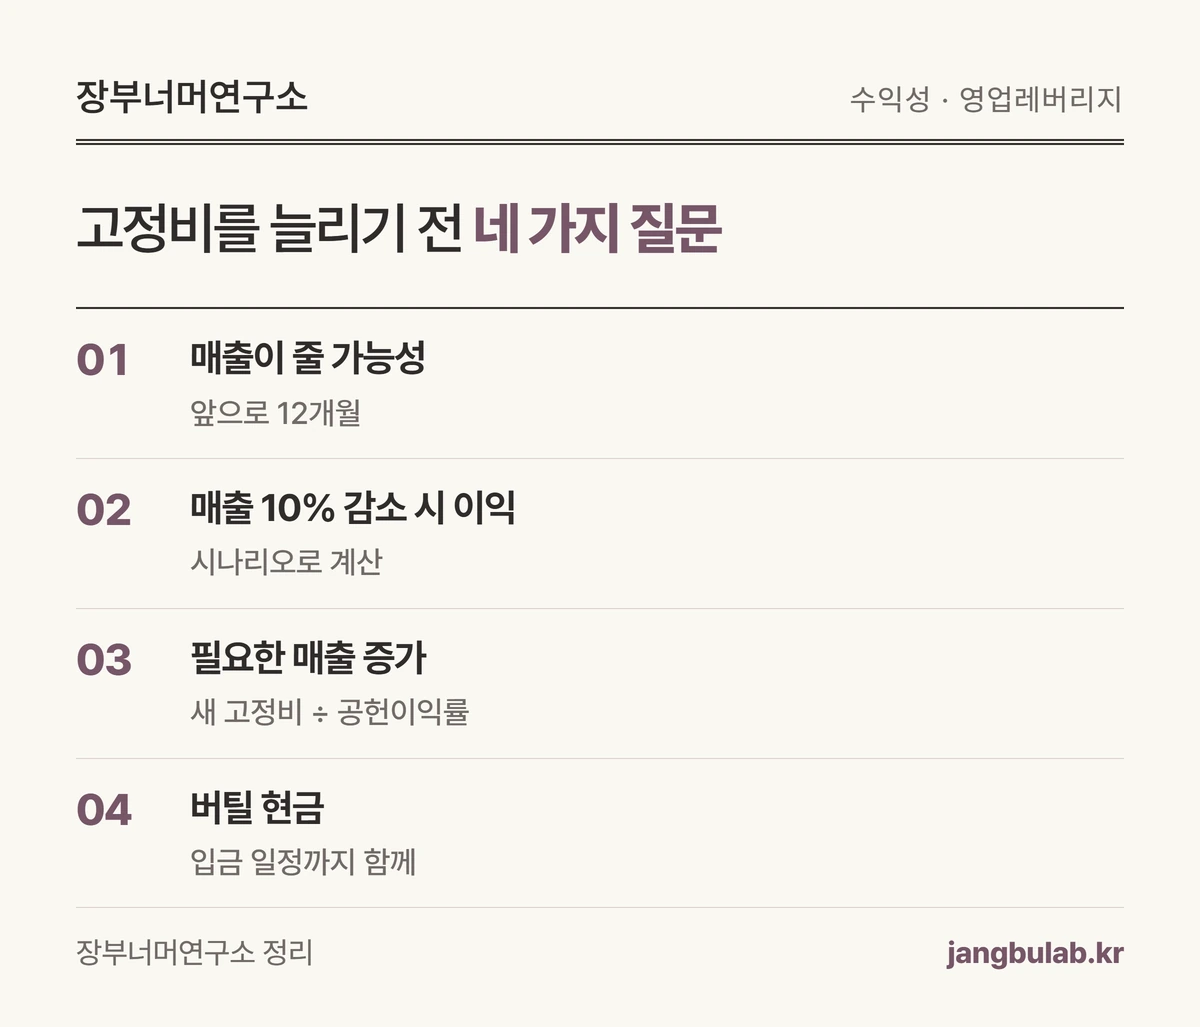
- 앞으로 12개월 매출이 줄어들 가능성은 얼마나 되나요?
- 매출이 10% 줄면 영업이익은 얼마가 되나요?
- 새 고정비를 채우려면 매출이 얼마나 늘어야 하나요?
- 그 기간 동안 버틸 현금이 있나요?
 도해 크게 보기
이 계산을 믿을 때 조심할 점은?
이 계산은 판매가격과 변동비율이 그대로라는 가정 위에 서 있습니다. 가격을 내리거나 제품 구성이 바뀌면 공헌이익률 자체가 달라집니다. [근거 3]
고정비도 영원히 고정은 아닙니다. 매출이 크게 늘면 사람과 공간을 더 늘려야 하므로, 이 계산은 가까운 몇 달의 판단에 씁니다.
영업이익이 같아도 통장에 들어오는 돈은 다를 수 있습니다. 외상 매출이 많으면 이익이 나도 현금이 늦게 들어오므로, 입금 일정도 함께 봐야 합니다.
자주 묻는 질문
월 숫자로 계산해도 되나요? 됩니다. 다만 매출·변동비·고정비를 모두 같은 기간 기준으로 맞춰야 합니다. 월 매출과 연 고정비를 섞으면 결과가 틀립니다.
영업레버리지도가 높으면 나쁜 회사인가요? 아닙니다. 매출이 늘 때 이익이 빠르게 커지는 구조라는 뜻입니다. 매출이 흔들릴 때의 위험을 함께 관리하면 됩니다. [근거 1]
영업이익이 적자면 어떻게 읽나요? 적자에서는 이 값의 부호와 크기를 그대로 해석하기 어렵습니다. 먼저 손익분기점 매출과 지금 매출의 차이를 보세요. [근거 3]
재무레버리지와는 무엇이 다른가요? 영업레버리지는 임차료·급여 같은 영업 고정비, 재무레버리지는 이자비용 같은 금융 고정비에서 생깁니다. [근거 1]
확인한 근거
- 한국은행 기업경영분석해설 — 레버리지 분석(영업레버리지·재무레버리지·결합레버리지) ↗
- OpenStax 관리회계 3.5 — 안전한계와 영업레버리지 ↗
- OpenStax 관리회계 3.1 — 공헌이익과 공헌이익률 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-18 · 전문가 검수 확인 후 발행.