
제품별 마진은 그대로인데 매출 구성비만 바뀌는 가상 사례. 가중평균 공헌이익률 38%와 29%, 손익분기점 변화를 계산합니다.
- 전체 공헌이익률은 제품별 비율의 단순 평균이 아닙니다.
- 매출액 비중이 달라지면 제품별 마진이 같아도 전체 이익이 바뀝니다.
- 손익분기점은 예상 판매 구성비가 유지된다는 조건과 함께 사용합니다.
 이미지 크게 보기
매출 1천만원이 그대로인데 왜 이익이 줄었나요?
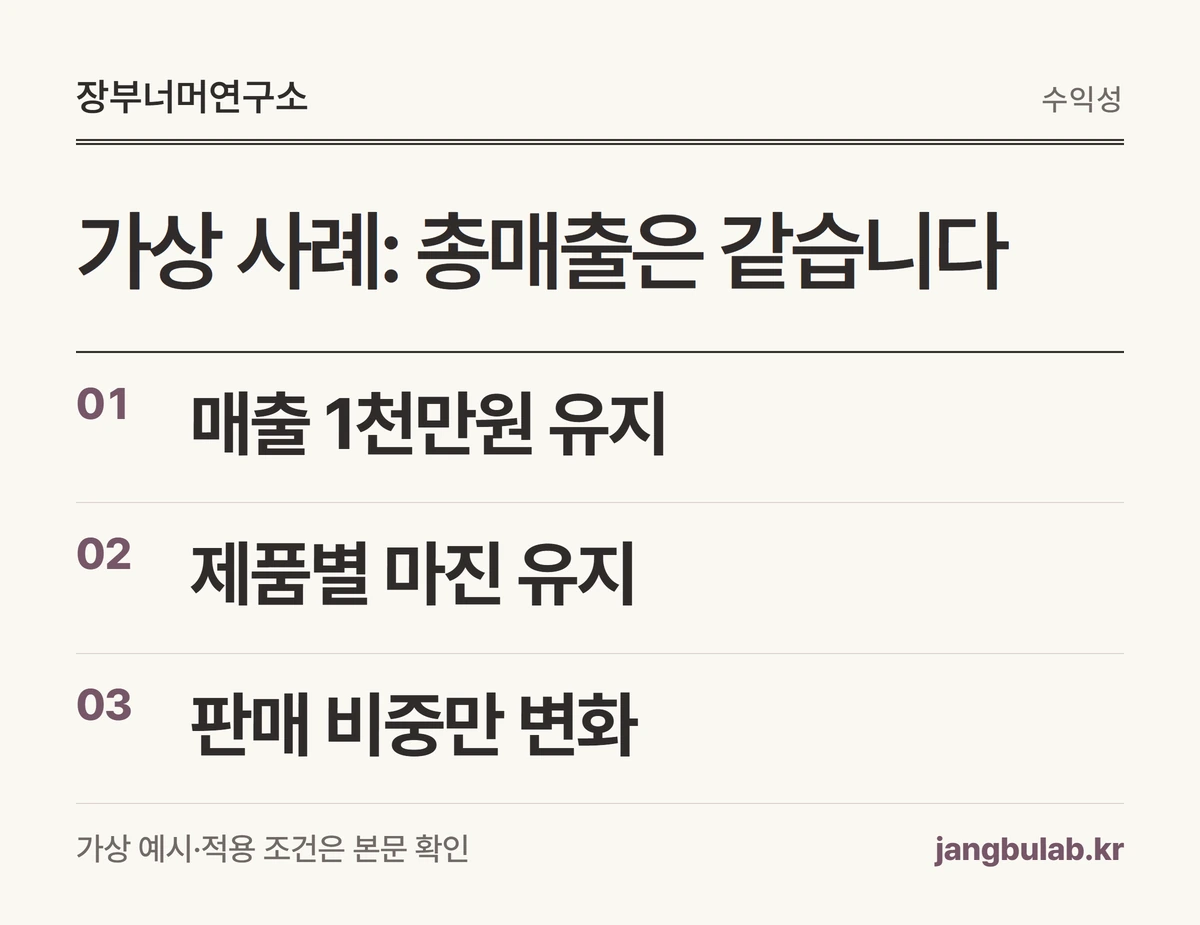
가상 회사가 A와 B 두 제품을 팝니다. A의 공헌이익률은 50%, B는 20%이고 한 달 고정비는 300만원입니다. 공헌이익은 매출에서 판매량에 따라 달라지는 변동비를 뺀 금액으로, 여기서 고정비를 부담하고 남아야 이익이 납니다.
지난달에는 A가 매출의 60%, B가 40%였지만 이번 달에는 A 30%, B 70%가 됐다고 하겠습니다. 두 달 모두 총매출은 1천만원이고 제품별 판매가격·변동비율·고정비는 변하지 않았습니다. 달라진 것은 무엇이 더 많이 팔렸는지, 즉 매출 구성비입니다.
 도해 크게 보기
50%와 20%를 평균 내면 35% 아닌가요?
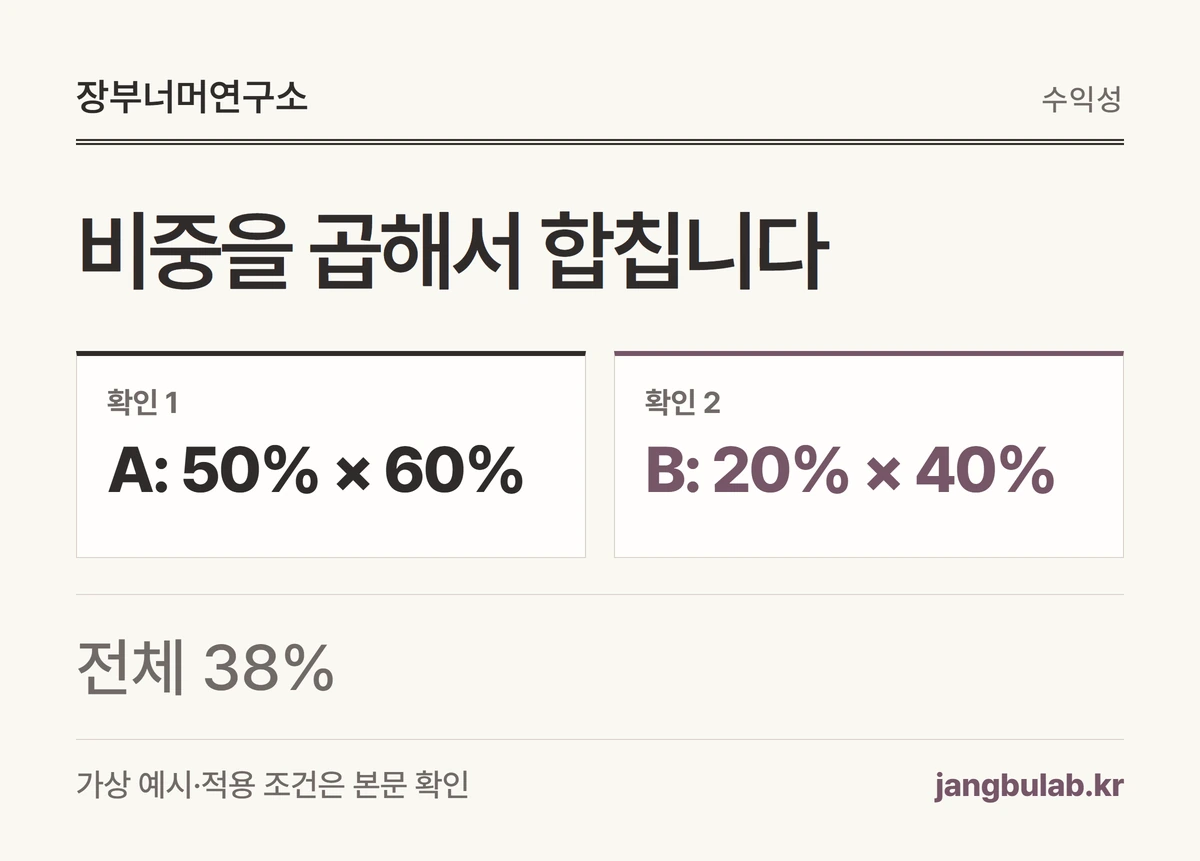
단순 평균 35%는 A와 B가 매출액을 절반씩 차지할 때만 이 사례의 전체 비율과 같습니다. 지난달처럼 A가 60%라면 50%×60%에 20%×40%를 더해야 합니다. 계산 결과는 30%+8%=38%입니다.
이는 매출액 비중으로 가중평균한 공헌이익률입니다. A매출 600만원에서 300만원, B매출 400만원에서 80만원의 공헌이익이 생겨 합계 380만원입니다. 380만원을 총매출 1천만원으로 나누어도 같은 38%가 나옵니다.
 도해 크게 보기
판매 구성이 바뀌면 이익은 얼마가 되나요?
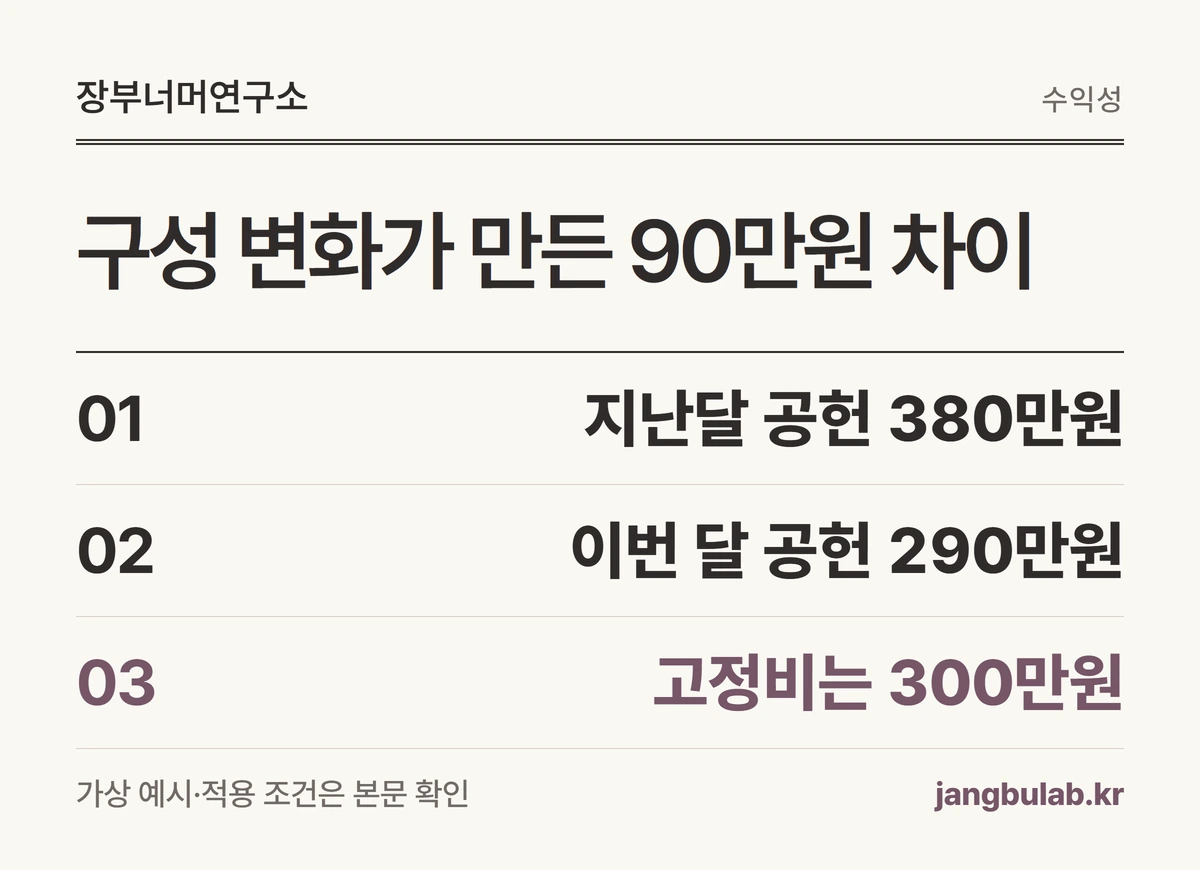
이번 달은 A매출 300만원에서 150만원, B매출 700만원에서 140만원의 공헌이익이 생깁니다. 합계 290만원, 전체 비율은 29%입니다. 고정비 300만원을 빼면 10만원 적자입니다. 지난달 80만원 이익에서 90만원 나빠졌습니다.
총매출만 보면 제자리지만 이익을 남기는 힘은 줄었습니다. 이 사례에서 원인은 제품별 마진 하락이 아니라 저마진 제품의 매출 비중 증가입니다. 실제 분석에서도 가격·원가 변화와 판매 구성 변화를 나눠야 잘못된 원인에 대응하지 않습니다.
| 상황·항목 | 확인할 내용 |
|---|---|
| 항목 | 지난달 → 이번 달 |
| A 매출 비중 | 60% → 30% |
| 전체 공헌이익률 | 38% → 29% |
| 고정비 차감 후 손익 | +80만원 → -10만원 |
 도해 크게 보기
손익분기점 매출액도 달라지나요?
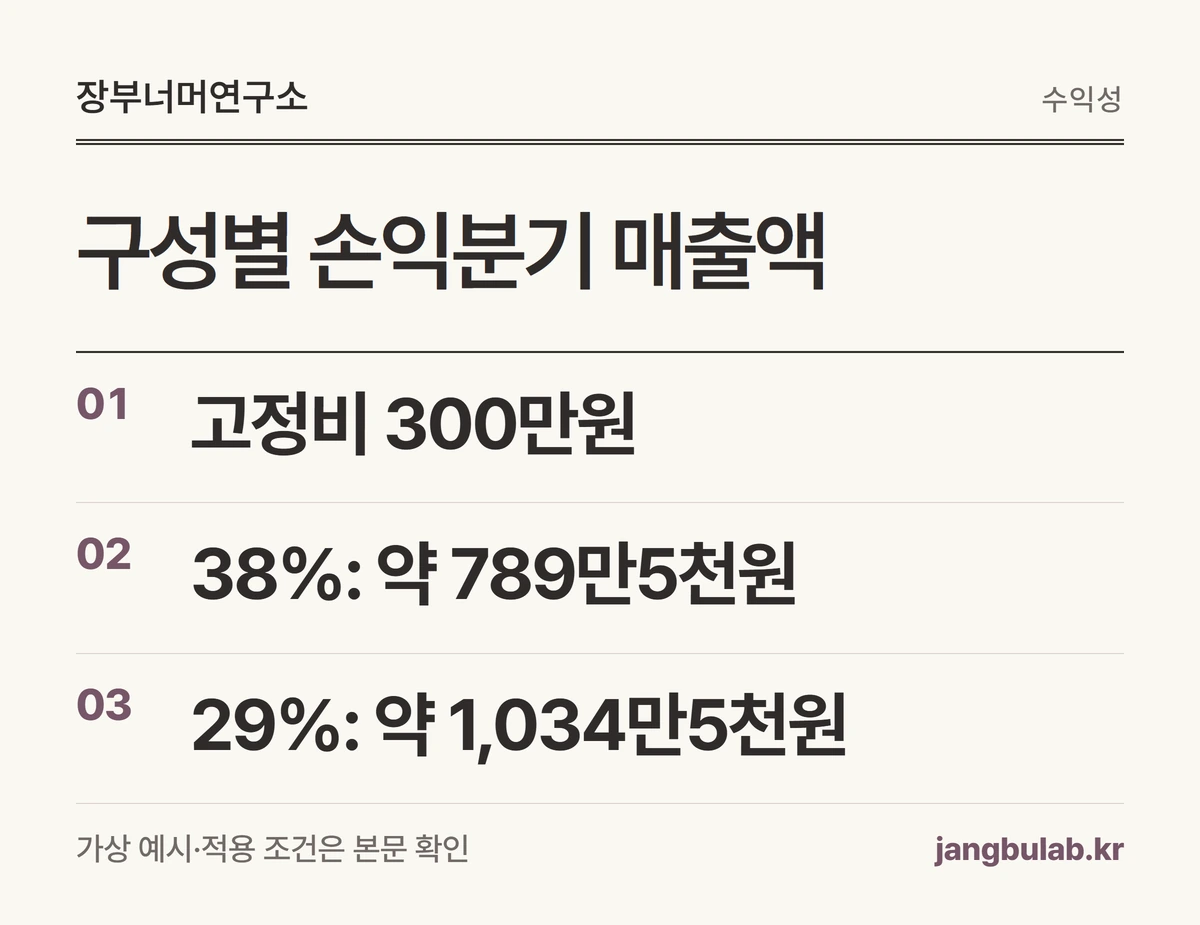
단순 모형의 손익분기점 매출액은 고정비÷전체 공헌이익률입니다. 38% 구성에서는 300만원÷0.38로 약 789만5천원입니다. 29% 구성에서는 300만원÷0.29로 약 1,034만5천원이 필요합니다. 금액은 원 단위 계산 뒤 천원 단위로 반올림했습니다.
다만 이 계산은 해당 판매 구성과 가격·변동비율·고정비가 유지된다는 전제입니다. “매출만 1,035만원으로 올리면 언제나 흑자”라는 보장은 아닙니다. 늘어난 매출이 어느 제품에서 오는지에 따라 전체 비율을 다시 계산해야 합니다.
 도해 크게 보기
수량 비중을 넣어도 되나요?
이 글의 공식에는 매출액 비중을 넣습니다. 판매가격이 서로 다른 A와 B의 판매수량 비중을 그대로 곱하면 틀릴 수 있습니다. 수량 기준으로 분석하려면 제품별 단위당 공헌이익과 묶음 판매 구성을 사용하는 별도 계산이 필요합니다.
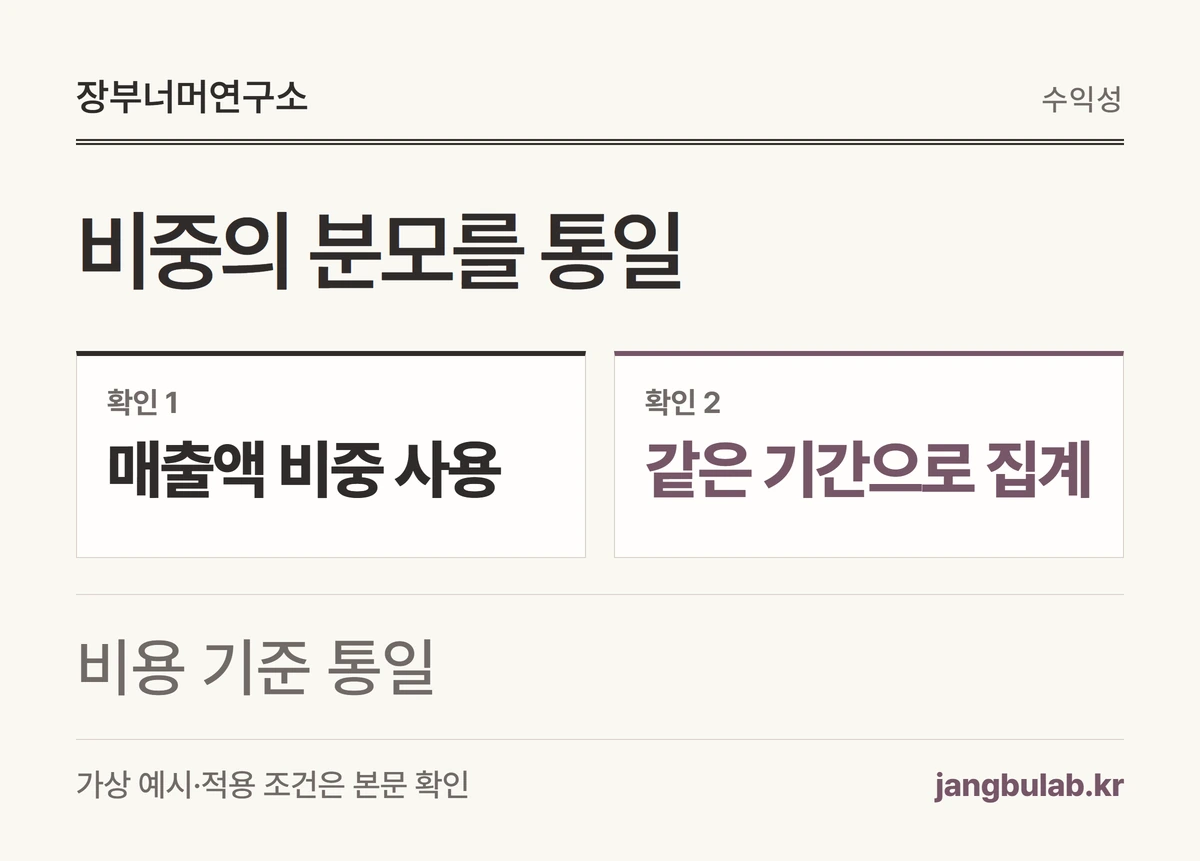
실무 표에는 제품별 매출액, 변동비, 공헌이익, 매출액 비중을 같은 기간 기준으로 넣으세요. 부가가치세 포함 매출과 제외 비용을 섞거나, 어떤 제품에만 고정비 배부액을 변동비로 넣으면 비교가 왜곡됩니다.
 도해 크게 보기
저마진 제품 판매를 바로 줄여야 할까요?
그 결론까지는 이 표만으로 알 수 없습니다. 저마진 제품이 고마진 제품의 구매를 유도하거나 유휴 설비를 활용할 수 있고, 반대로 생산능력을 차지해 더 유리한 주문을 놓치게 할 수도 있습니다. 제품 중단 여부는 회피 가능한 비용과 제약조건까지 따져야 합니다.
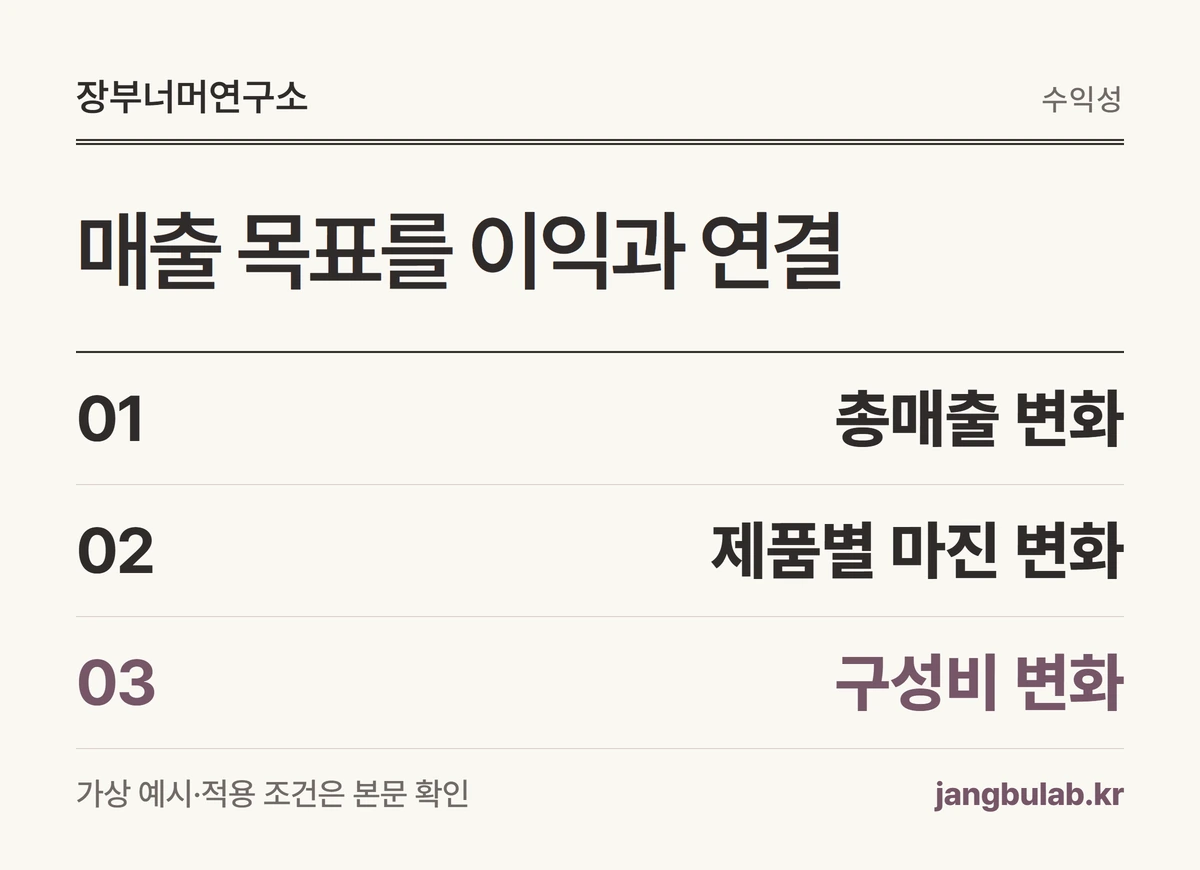
먼저 이번 달 실적을 “총매출 변화·제품별 마진 변화·구성비 변화” 세 줄로 나눠 설명해 보세요. 그다음 영업 계획의 구성비로 손익분기점을 다시 계산하면 매출 목표와 이익 목표가 같은 방향인지 확인할 수 있습니다.
 도해 크게 보기
매달 반복되는 청구·수금 일,
청구부터 입금 확인까지 알아서 갑니다
청구서 보내고, 세금계산서 발행하고, 통장 보며 입금 맞추고, 늦은 거래처에 연락하는 일. 청구서를 한 번 보내두면 나머지는 정해둔 일정대로 이어집니다.
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-11-06 · 편집팀 검토(AI 활용) 후 발행.