
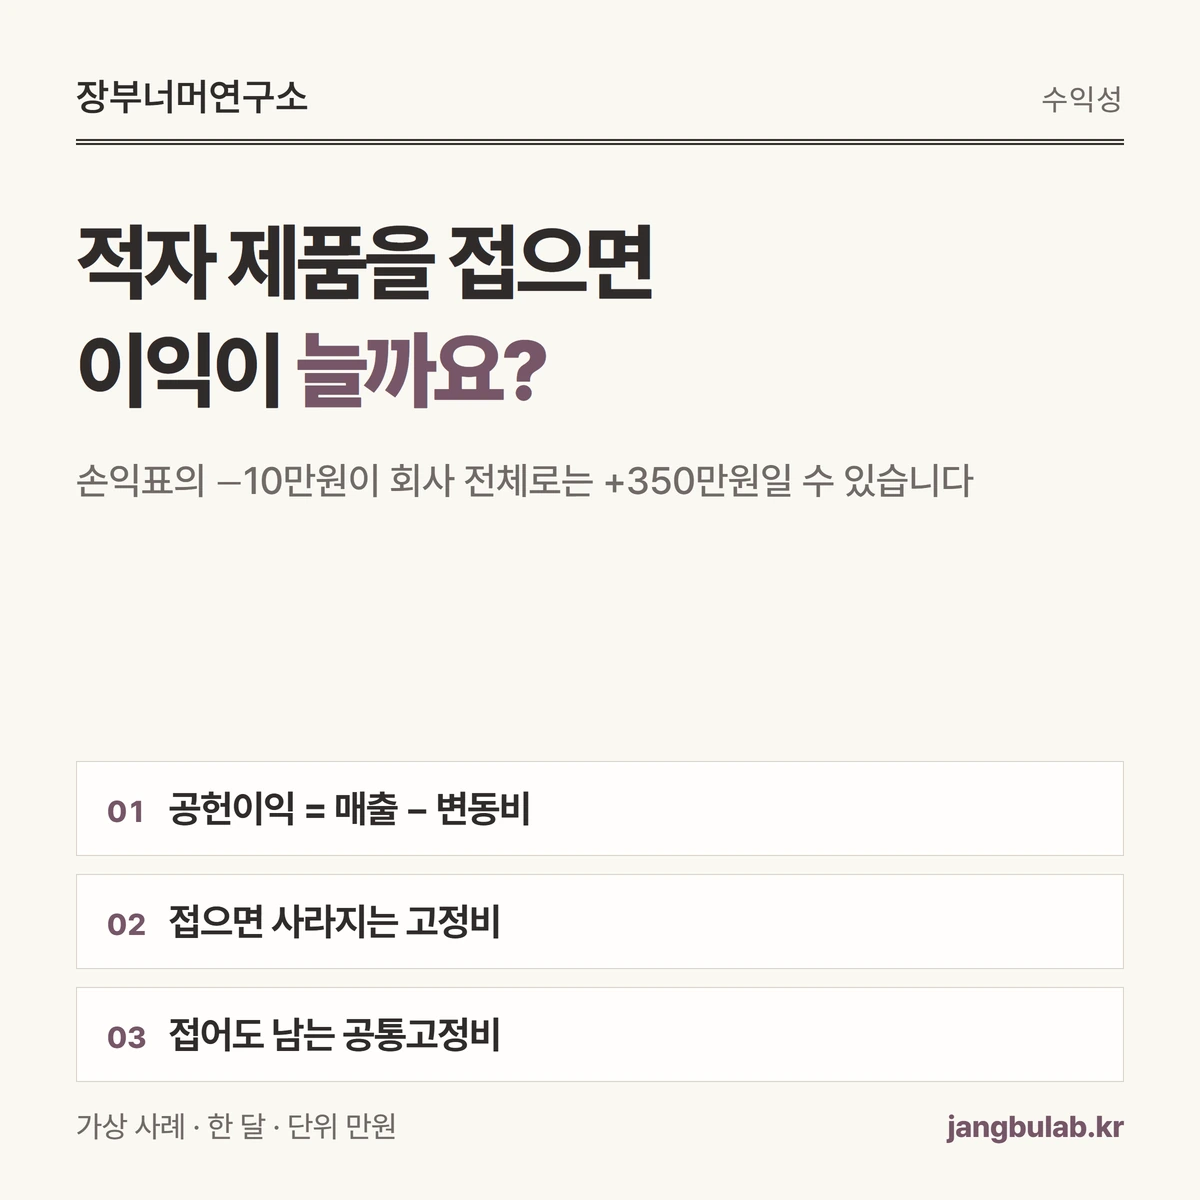
제품별 손익표에서 적자로 보이는 제품도 접으면 회사 이익이 줄 수 있습니다. 공헌이익·공헌이익률 계산과, 접으면 사라지는 고정비·남는 공통고정비를 나눠 단종 전후 이익을 가상 사례로 계산합니다.
- 손익표에서 적자인 제품도 공헌이익에서 접으면 사라지는 고정비를 뺀 값이 플러스라면, 접을 때 회사 이익이 오히려 줄어듭니다.
- 단종을 검토할 때는 공헌이익·사라지는 고정비·남는 공통고정비·다른 제품에 미치는 영향·비는 자리 활용 계획을 함께 적고 회사 전체 이익으로 비교하세요.
 이미지 크게 보기
공헌이익은 무엇인가요?
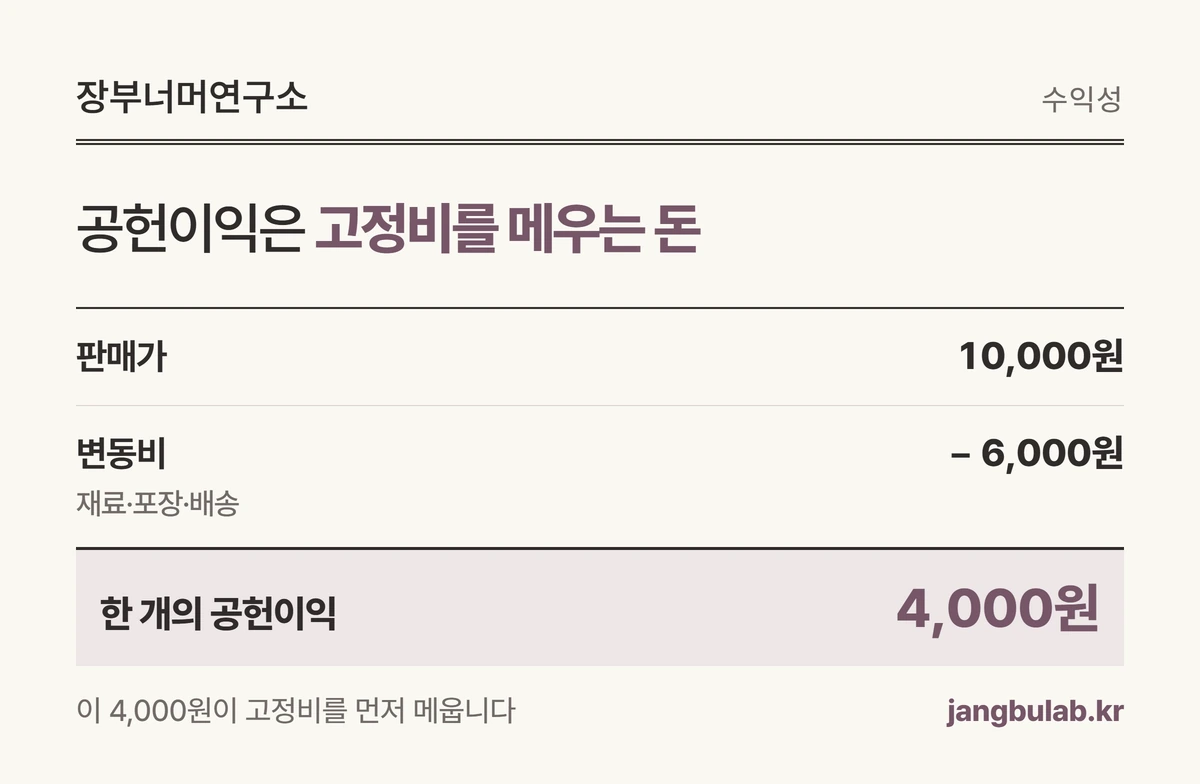
공헌이익은 매출에서 팔 때마다 함께 늘어나는 비용을 뺀 금액입니다. 이 비용을 변동비라고 하며 재료비·포장비·배송비·판매수수료가 대표적입니다.
1만원짜리 제품 하나를 팔 때 재료·포장·배송에 6,000원이 든다면, 한 개의 공헌이익은 4,000원입니다. 이 4,000원이 먼저 임대료·월급 같은 고정비를 메우고, 그러고도 남는 부분이 이익이 됩니다. [근거 1]
「공헌」이라는 이름도 이 금액이 고정비를 메우는 데 보탠다는 뜻입니다. 공헌이익이 0보다 크면 그 제품은 회사 고정비의 일부를 대신 내 주고 있는 셈입니다.
 도해 크게 보기
공헌이익과 공헌이익률은 어떻게 계산하나요?
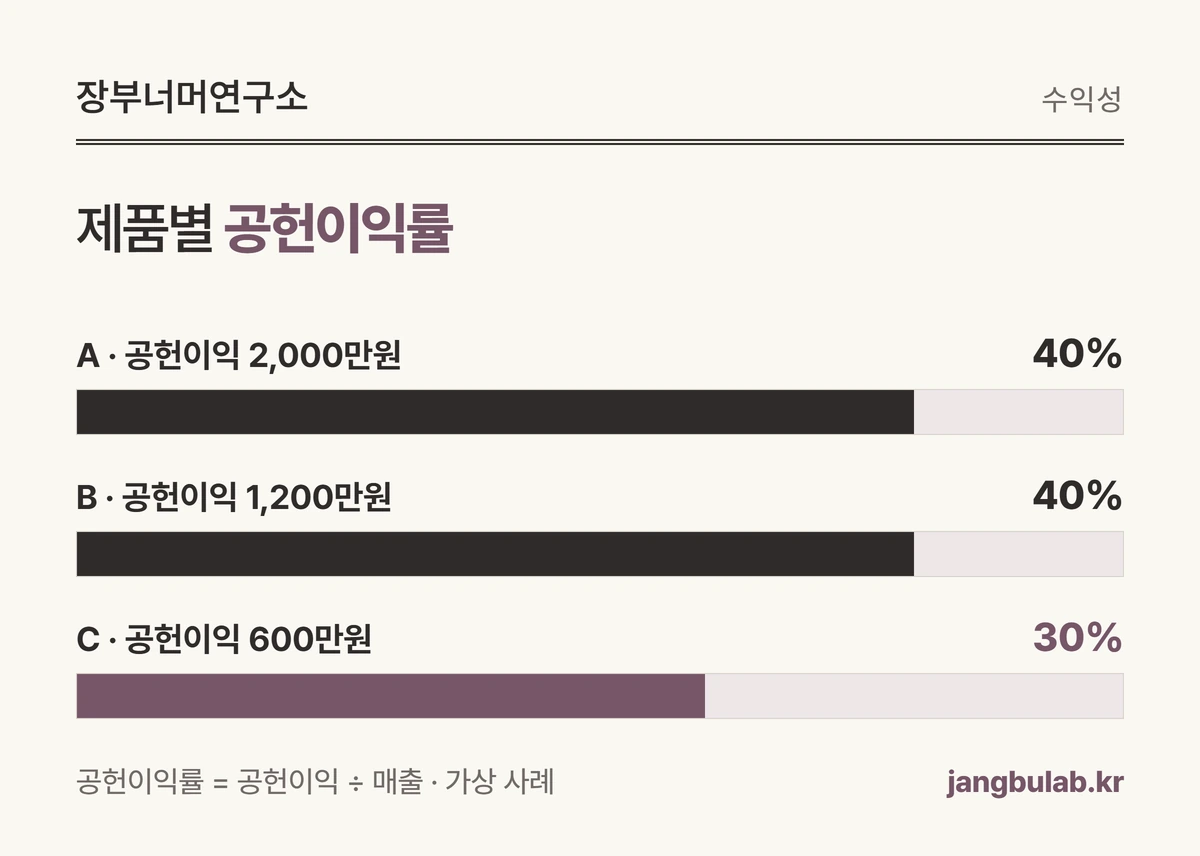
공헌이익은 매출에서 변동비를 빼고, 공헌이익률은 그 공헌이익을 매출로 나눕니다. 앞의 예라면 4,000원 ÷ 1만원 = 40%입니다. [근거 1]
이제 제품 세 가지를 파는 가상 회사의 한 달 숫자로 이어 보겠습니다. 금액 단위는 만원이고, 비용은 이미 고정비와 변동비로 나눠 두었다고 가정합니다.
아래 표의 C 제품은 매출 2,000만원에서 변동비 1,400만원을 빼면 600만원이 남습니다. 공헌이익률 30%로 셋 중 가장 낮지만, 팔수록 돈이 남는 제품입니다.
| 제품(한 달 매출) | 공헌이익(공헌이익률) |
|---|---|
| A (5,000만원) | 2,000만원 (40%) |
| B (3,000만원) | 1,200만원 (40%) |
| C (2,000만원) | 600만원 (30%) |
| 합계 (1억원) | 3,800만원 (38%) |
 도해 크게 보기
손익표에서는 왜 C 제품이 적자로 보이나요?
본사 비용을 나눠 붙였기 때문입니다. 본사 임대료·대표 급여·회계 비용처럼 어느 한 제품 때문에 생기지 않는 비용을 공통고정비라고 합니다.
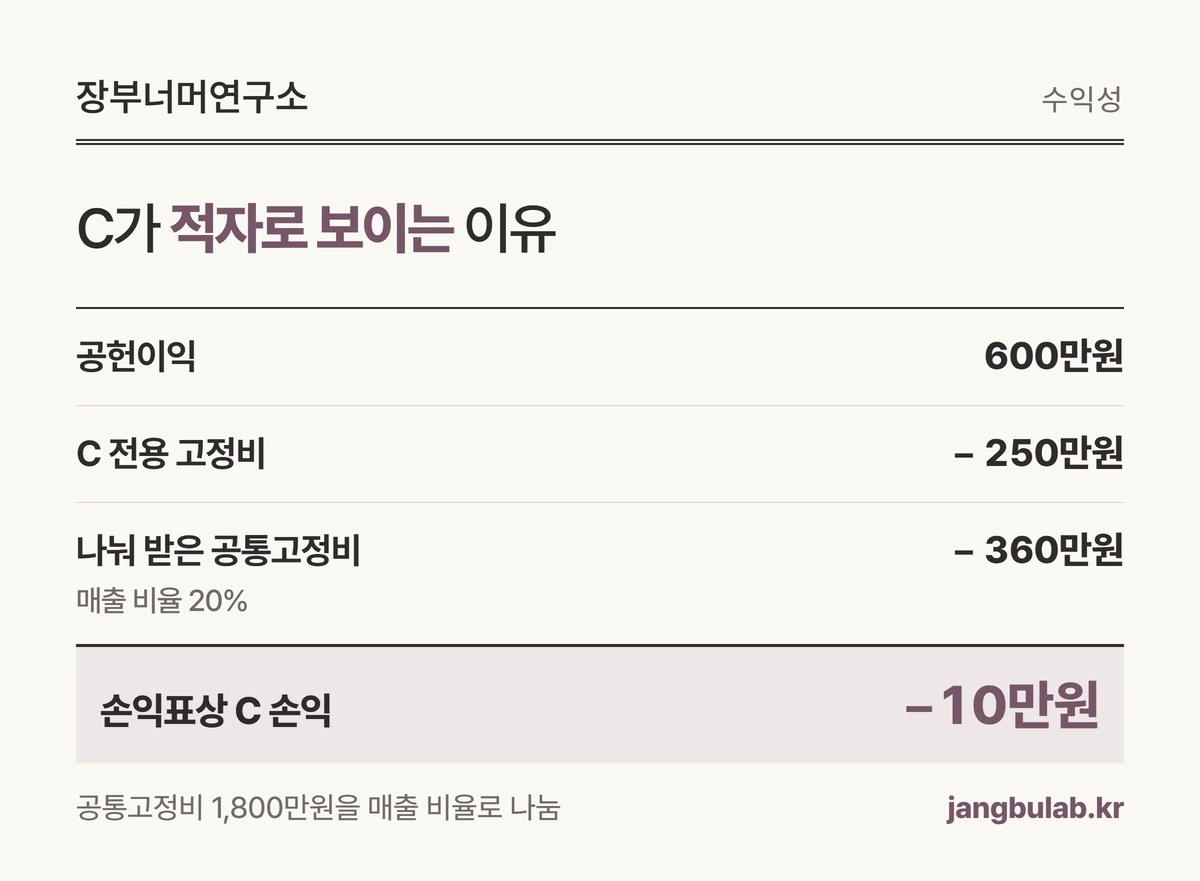
이 회사는 공통고정비 1,800만원을 매출 비율로 나눕니다. 전체 매출 1억원 중 C가 2,000만원이라 20%인 360만원이 C 몫으로 붙습니다.
C에는 담당 직원 인건비처럼 C 때문에만 드는 고정비 250만원도 있습니다. 공헌이익 600만원에서 250만원과 360만원을 빼면 C는 −10만원, 적자로 보입니다.
OpenStax 교재도 공헌이익이 플러스인 제품이 공통고정비를 나눠 받는 바람에 적자로 보일 수 있다고 설명합니다. 나눠 붙이는 것은 기록 방식일 뿐, 그 제품이 비용을 새로 만든다는 뜻은 아닙니다. [근거 2]
| C 제품 한 달 | 금액 |
|---|---|
| 공헌이익 | 600만원 |
| C 전용 고정비 | −250만원 |
| 나눠 받은 공통고정비 | −360만원 |
| 손익표상 C 손익 | −10만원 |
 도해 크게 보기
C 제품을 접으면 어떤 비용이 사라지나요?
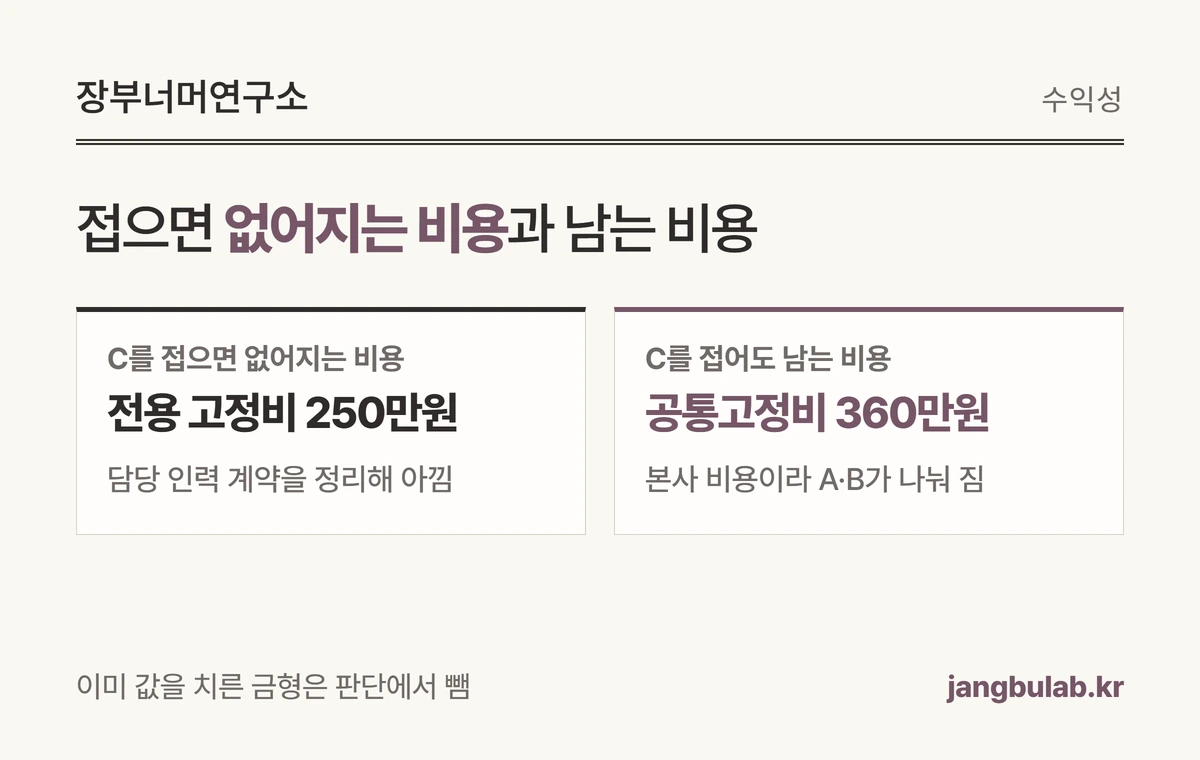
제품을 접어서 실제로 없어지는 고정비만 사라집니다. 고르는 안에 따라 없앨 수 있는 이런 비용을 회피가능 고정비라고 합니다. [근거 3]
C 전용 고정비 250만원은 C를 접으면 담당 인력 계약을 정리해 없앨 수 있다고 가정합니다. 반면 C에 나눠 붙인 360만원은 본사 비용이라 C를 접어도 그대로 남습니다.
이미 값을 치른 C 전용 금형처럼 과거에 쓴 돈도 판단에서 뺍니다. 이를 매몰원가라고 하며, 어느 쪽을 골라도 돌려받지 못하는 돈이라 결정에 영향을 주지 않습니다. [근거 3]
 도해 크게 보기
C 제품을 접으면 회사 전체 이익은 얼마가 되나요?
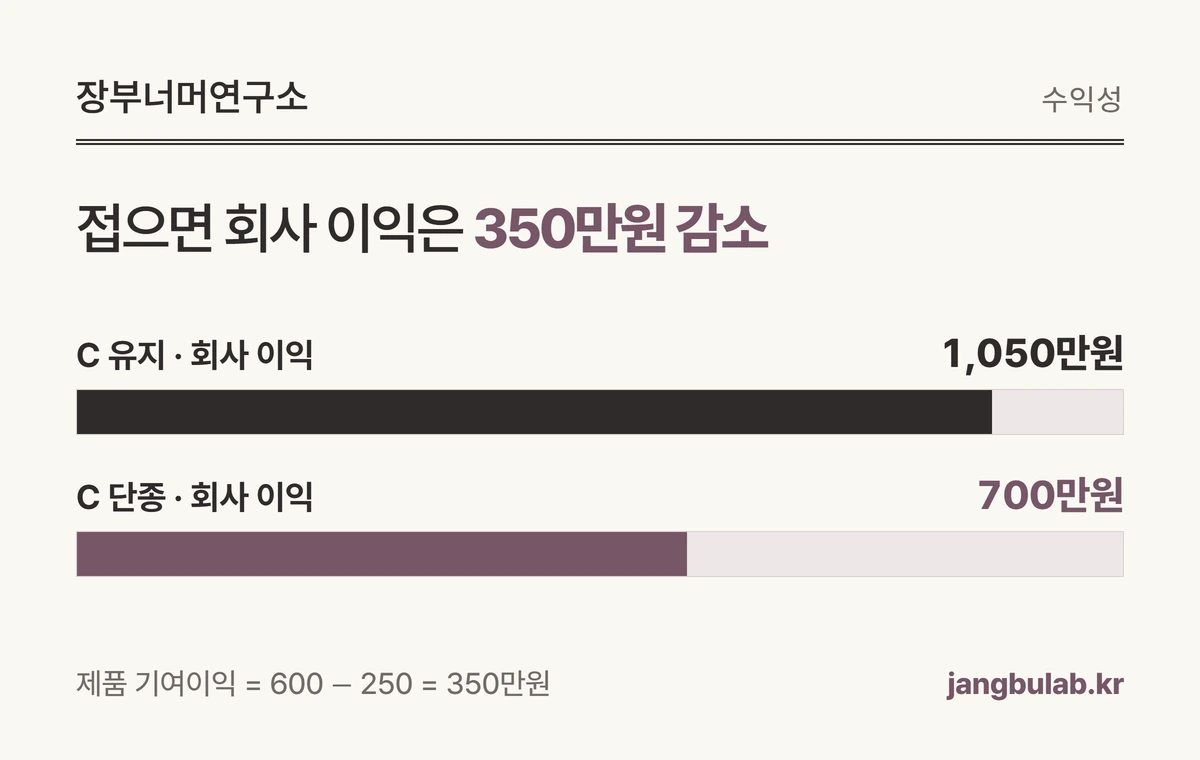
오히려 350만원 줄어듭니다. C를 접으면 공헌이익 600만원이 사라지는데, 아끼는 비용은 전용 고정비 250만원뿐이기 때문입니다.
지금 회사 이익은 공헌이익 합계 3,800만원 − 전용 고정비 950만원 − 공통고정비 1,800만원 = 1,050만원입니다. C를 접으면 3,200만원 − 700만원 − 1,800만원 = 700만원이 됩니다.
C의 공헌이익에서 전용 고정비를 뺀 350만원을 이 글에서는 「제품 기여이익」이라고 부르겠습니다. 이 숫자가 0보다 크면 그 제품은 공통고정비를 메우는 데 보탬이 됩니다. [근거 2]
단종 뒤에는 공통고정비 1,800만원을 A와 B가 나눠 집니다. B의 손익은 360만원에서 225만원으로 줄어, 이번에는 B가 약해 보일 수 있습니다.
| 구분 | C 유지 / C 단종 |
|---|---|
| 공헌이익 합계 | 3,800만원 / 3,200만원 |
| 전용 고정비 합계 | −950만원 / −700만원 |
| 공통고정비 | −1,800만원 / −1,800만원 |
| 회사 이익 | 1,050만원 / 700만원 |
 도해 크게 보기
그래도 접는 편이 나은 경우는 언제인가요?
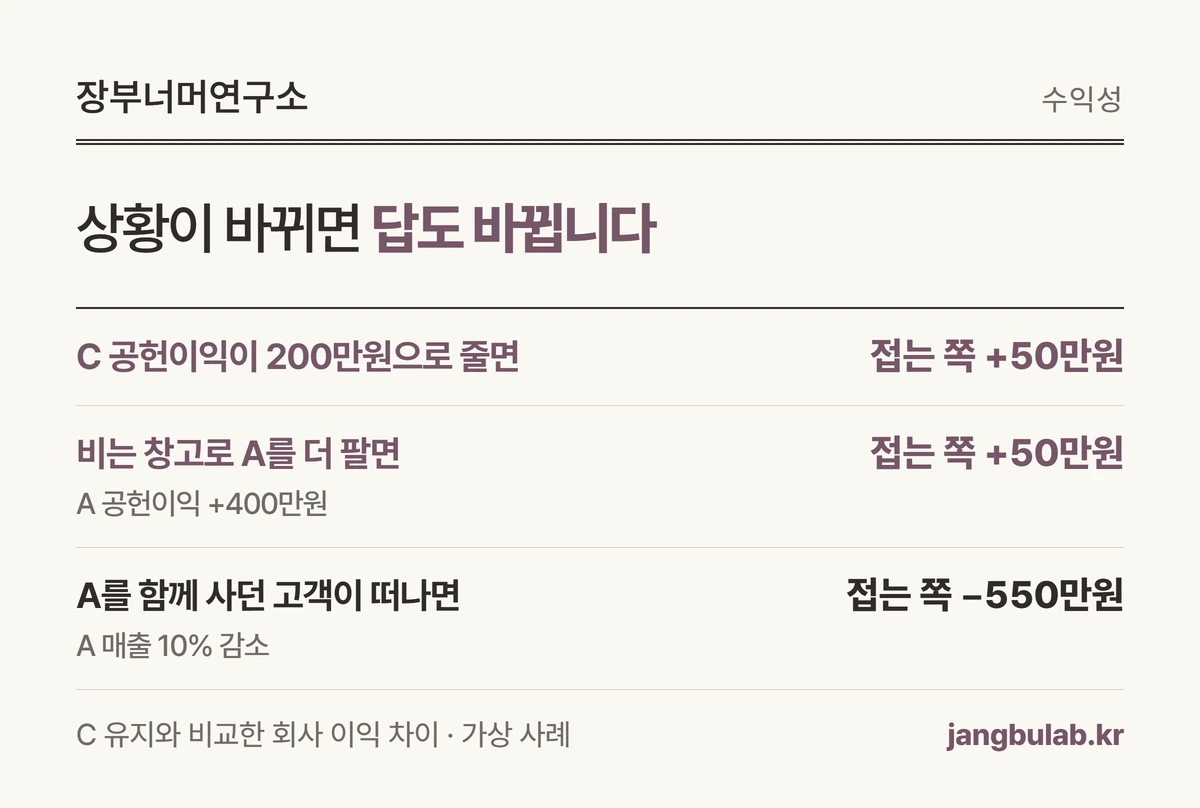
제품 기여이익이 마이너스일 때입니다. 원재료값이 올라 C의 공헌이익이 200만원으로 줄면, 전용 고정비 250만원을 빼고 −50만원입니다. 이때는 접는 쪽이 회사 이익이 50만원 많습니다.
비는 자리를 더 남는 일로 채울 수 있을 때도 다시 계산합니다. C를 접고 비는 창고로 A를 더 팔아 공헌이익이 400만원 늘어난다면, 잃는 350만원보다 커서 회사 이익은 50만원 늘어납니다.
반대로 같이 사던 고객이 떠나는 경우도 봐야 합니다. C를 사러 온 고객이 A도 함께 샀다면, C를 접을 때 A 매출이 10% 줄 수 있습니다. A 공헌이익 200만원이 더 줄어 회사 이익은 500만원이 됩니다. [근거 2]
재고를 싸게 처분하는 손실, 거래처 계약을 끝내는 비용처럼 한 번만 드는 비용도 따로 적어 두세요.
| 상황(C 유지 1,050만원과 비교) | C 단종 뒤 회사 이익 |
|---|---|
| 기본 계산 | 700만원 (−350만원) |
| C 공헌이익이 200만원으로 줄었을 때 | 700만원 (유지 650만원보다 +50만원) |
| 비는 창고로 A를 더 팔 때 | 1,100만원 (+50만원) |
| A를 함께 사던 고객이 떠날 때 | 500만원 (−550만원) |
 도해 크게 보기
단종을 검토할 때 무엇을 적어 두면 되나요?
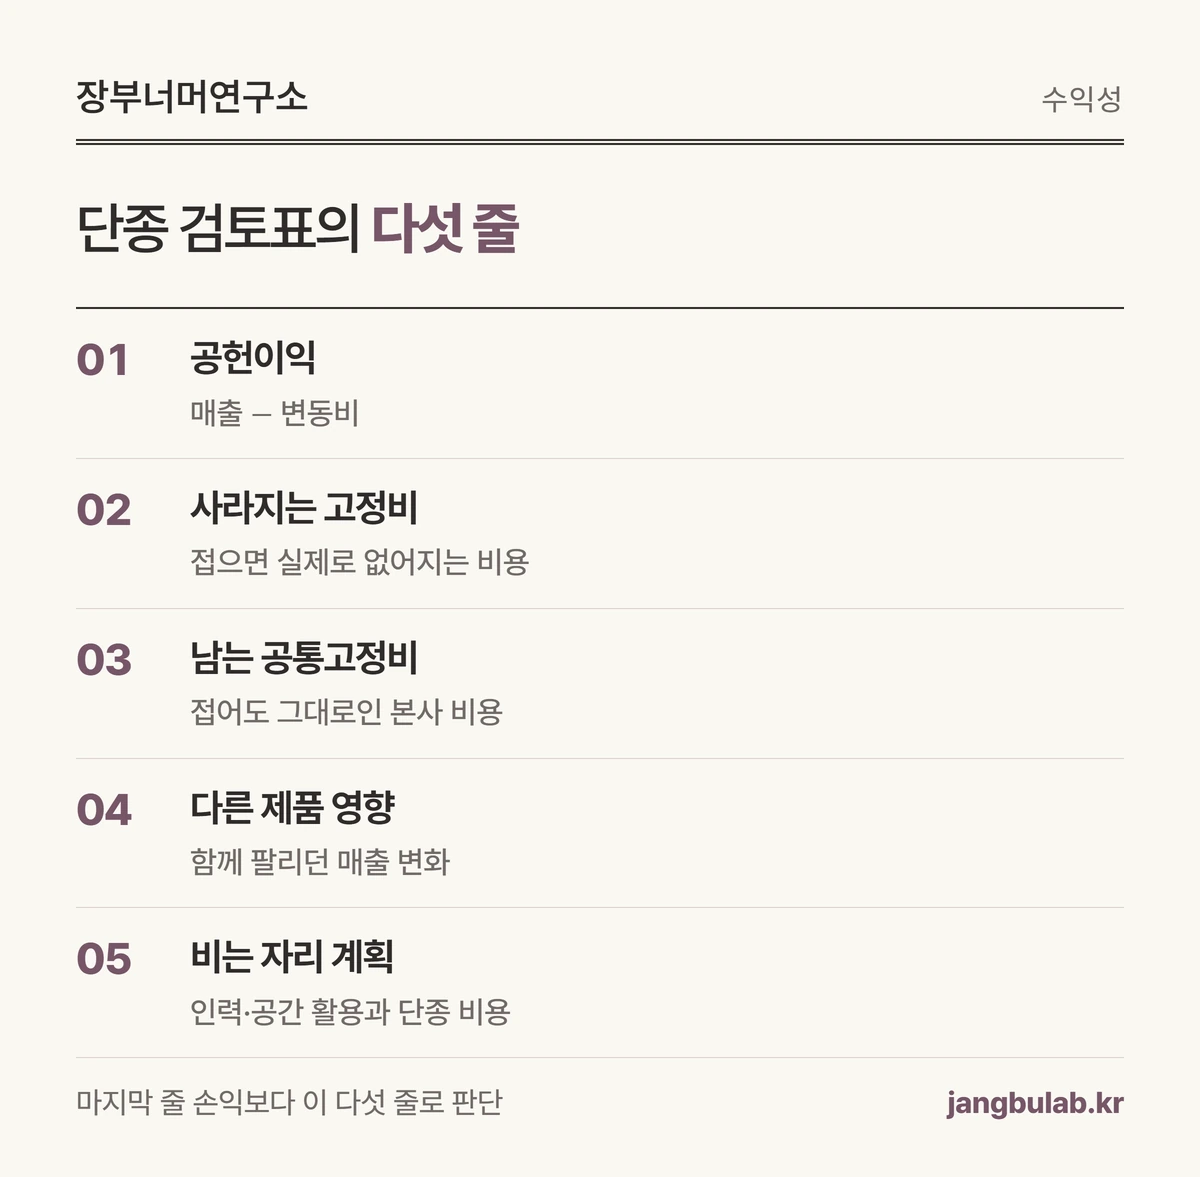
제품별 손익표 옆에 아래 다섯 가지를 따로 적으세요. 손익표의 마지막 줄 하나보다 이 다섯 줄이 단종 판단에 더 직접적입니다.
- 제품별 공헌이익(매출 − 변동비)
- 접으면 실제로 사라지는 고정비
- 접어도 남는 공통고정비
- 함께 팔리던 다른 제품의 매출 변화
- 비는 인력·공간을 쓸 계획과 한 번만 드는 단종 비용
 도해 크게 보기
자주 묻는 질문
공헌이익과 매출총이익은 무엇이 다른가요? 매출총이익은 매출에서 매출원가를 뺀 금액입니다. 매출원가에는 공장 임대료 같은 고정비가 들어갈 수 있고, 판매수수료·배송비는 보통 빠져 있습니다. 공헌이익은 고정비는 빼지 않고, 판매수수료·배송비까지 팔 때마다 드는 비용만 뺍니다.
공헌이익이 마이너스면 바로 접어야 하나요? 팔수록 손해라는 뜻이므로 먼저 가격을 올리거나 변동비를 줄일 수 있는지 봅니다. 고칠 수 없으면 판매 중단을 검토하세요.
한 달 숫자로 판단해도 되나요? 계절에 따라 매출이 크게 바뀌는 제품이라면 몇 달 치 평균으로 다시 계산해 보고 결정하세요.
확인한 근거
- OpenStax Principles of Accounting, Volume 2 3.1 — Contribution Margin ↗
- OpenStax Principles of Accounting, Volume 2 10.4 — Keep or Discontinue a Segment or Product ↗
- OpenStax Principles of Accounting, Volume 2 10.1 — Relevant Information for Decision-Making ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-15 · 전문가 검수 확인 후 발행.