
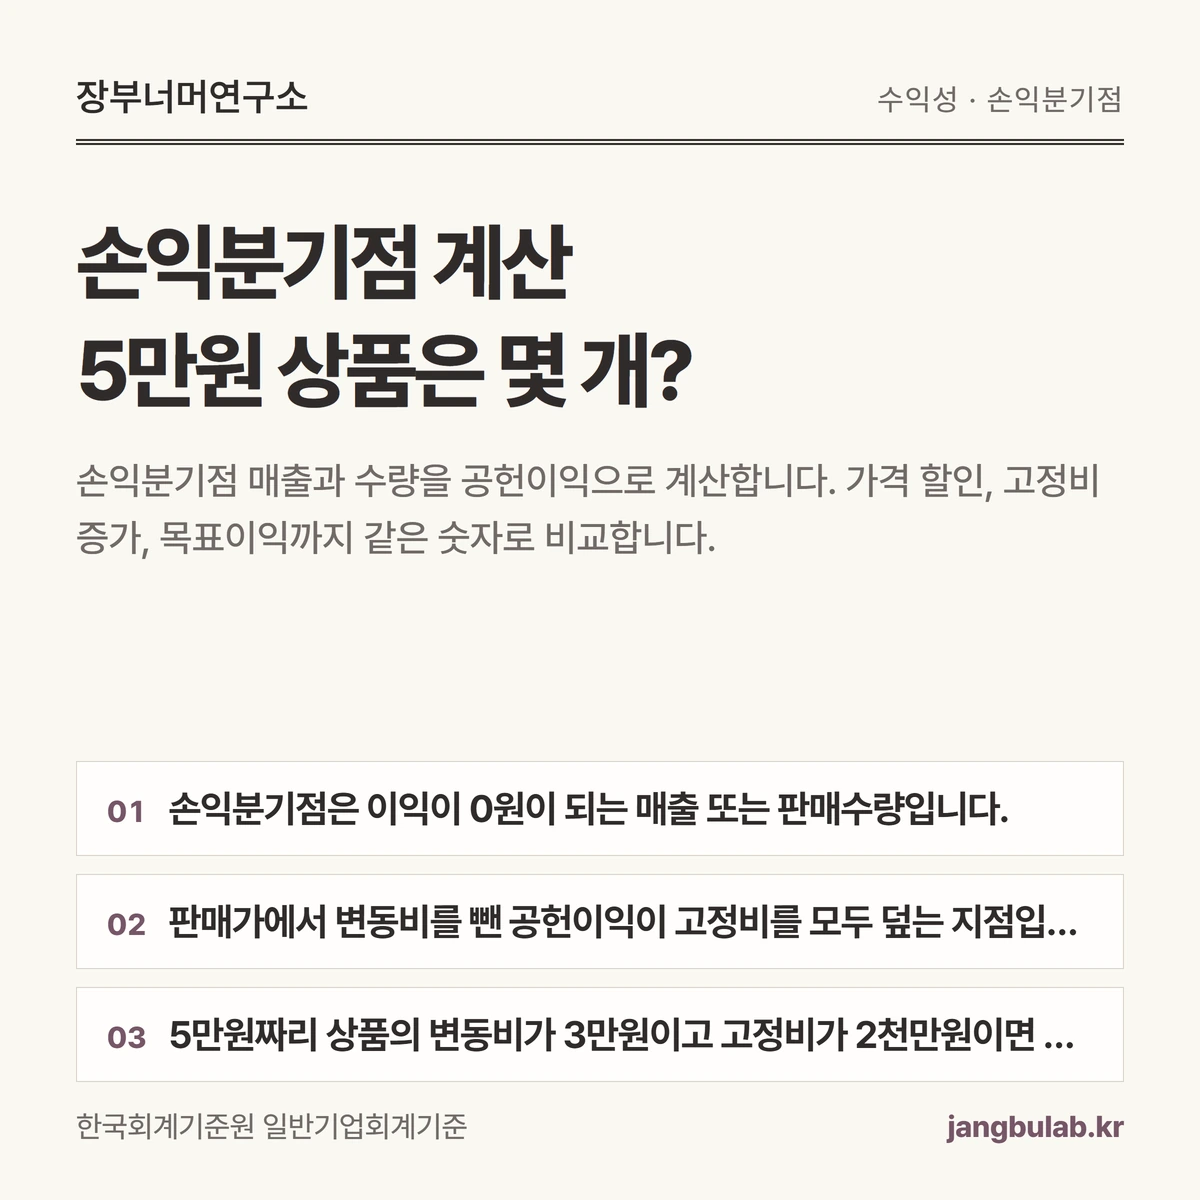
손익분기점 매출과 수량을 공헌이익으로 계산합니다. 가격 할인, 고정비 증가, 목표이익까지 같은 숫자로 비교합니다.
- 손익분기점은 이익이 0원이 되는 매출 또는 판매수량입니다.
- 판매가에서 변동비를 뺀 공헌이익이 고정비를 모두 덮는 지점입니다.
- 5만원짜리 상품의 변동비가 3만원이고 고정비가 2천만원이면 1천개가 분기점입니다.
- 할인·제품 구성·부가세 포함 여부가 바뀌면 다시 계산해야 합니다.
 이미지 크게 보기
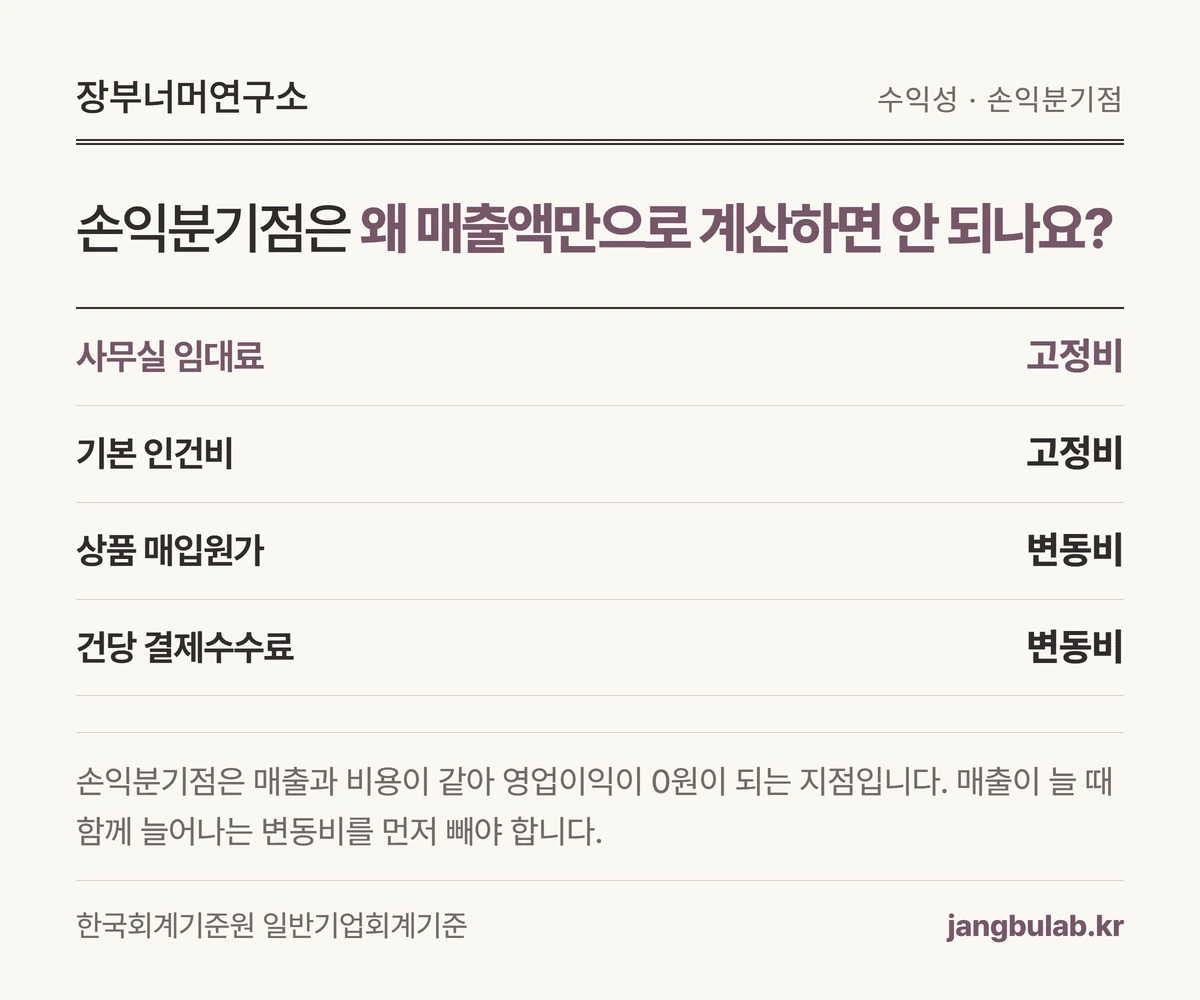
손익분기점은 왜 매출액만으로 계산하면 안 되나요?
손익분기점은 매출과 비용이 같아 영업이익이 0원이 되는 지점입니다. 매출이 늘 때 함께 늘어나는 변동비를 먼저 빼야 합니다.
판매가에서 단위당 변동비를 뺀 금액을 공헌이익이라고 합니다. 한 개를 더 팔 때 고정비와 이익을 채우는 데 보태는 돈이라는 뜻입니다.
임대료·정규직 급여처럼 판매량과 바로 함께 움직이지 않는 비용은 고정비로 둡니다. 포장비·결제수수료·판매수수료처럼 판매량에 따라 움직이는 비용은 변동비로 둡니다. [근거 1]
| 비용 | 가상 분류 |
|---|---|
| 사무실 임대료 | 고정비 |
| 기본 인건비 | 고정비 |
| 상품 매입원가 | 변동비 |
| 건당 결제수수료 | 변동비 |
 도해 크게 보기
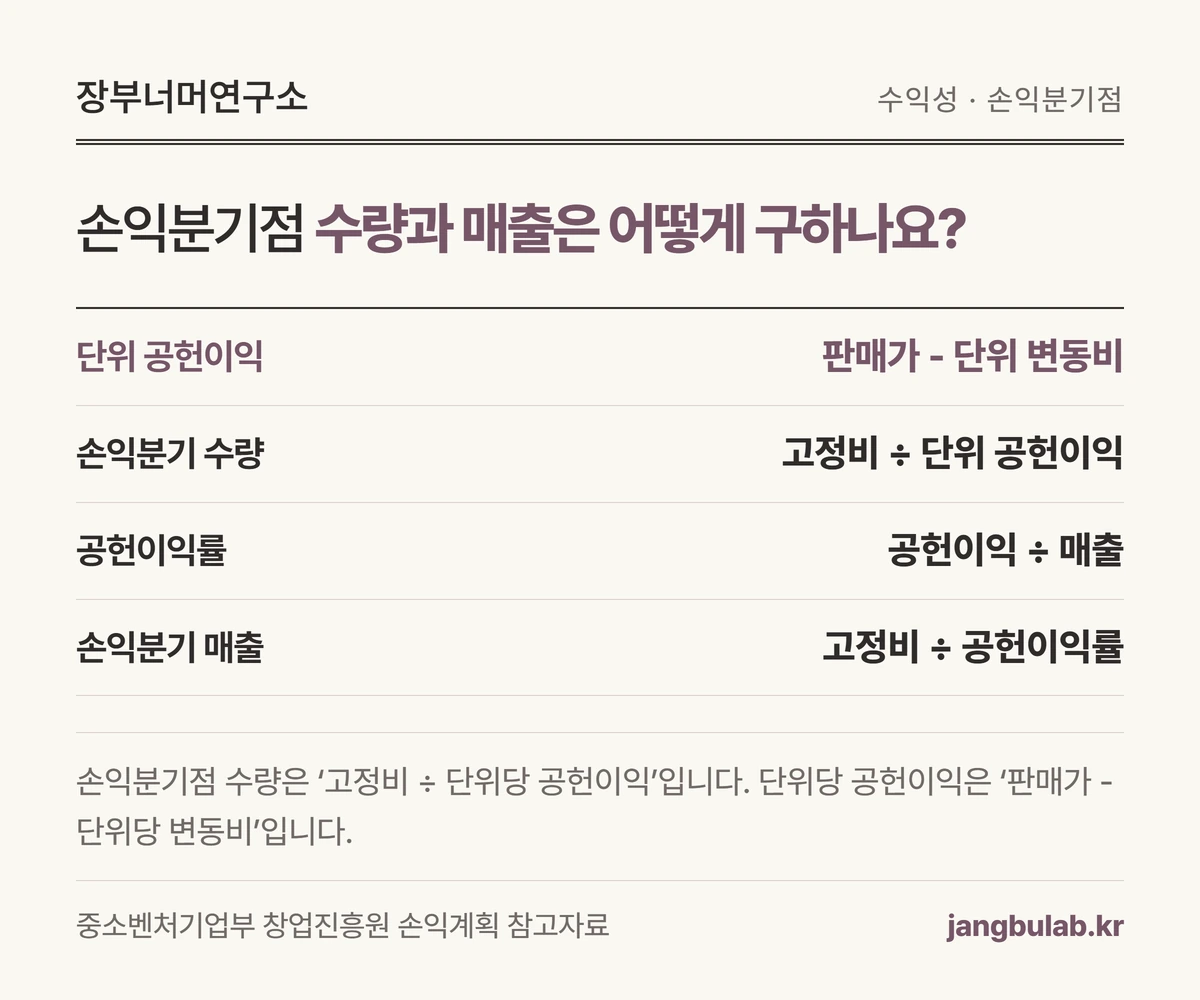
손익분기점 수량과 매출은 어떻게 구하나요?
손익분기점 수량은 ‘고정비 ÷ 단위당 공헌이익’입니다. 단위당 공헌이익은 ‘판매가 - 단위당 변동비’입니다. [근거 2]
손익분기점 매출은 ‘고정비 ÷ 공헌이익률’로 구합니다. 공헌이익률은 ‘공헌이익 ÷ 매출’입니다.
수량이 나누어떨어지지 않으면 실제 판매 단위로 올림합니다. 999.2개를 팔 수는 없으므로 1천개가 필요합니다.
| 구하려는 값 | 계산식 |
|---|---|
| 단위 공헌이익 | 판매가 - 단위 변동비 |
| 손익분기 수량 | 고정비 ÷ 단위 공헌이익 |
| 공헌이익률 | 공헌이익 ÷ 매출 |
| 손익분기 매출 | 고정비 ÷ 공헌이익률 |
 도해 크게 보기
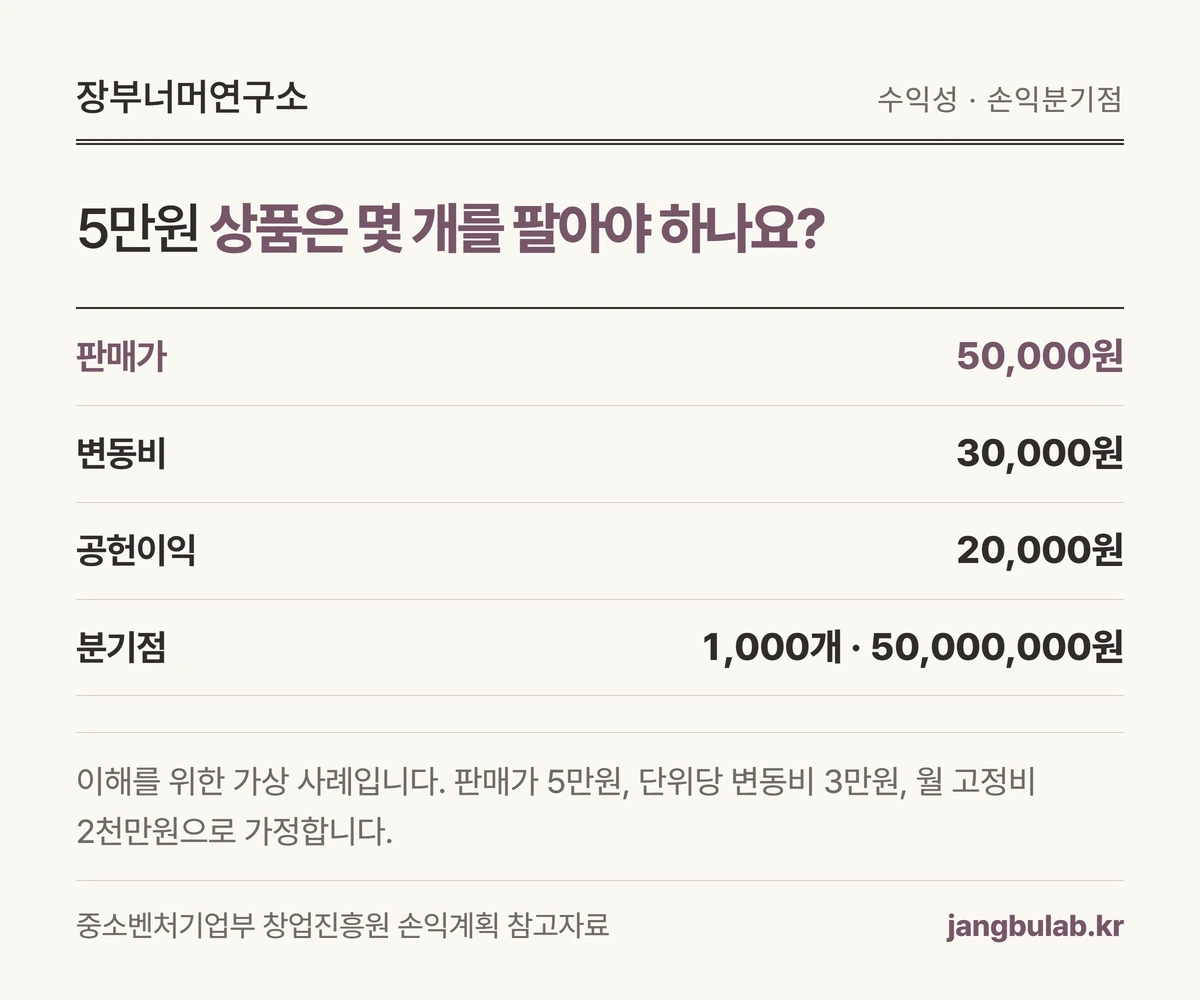
5만원 상품은 몇 개를 팔아야 하나요?
이해를 위한 가상 사례입니다. 판매가 5만원, 단위당 변동비 3만원, 월 고정비 2천만원으로 가정합니다.
한 개를 팔 때 남는 공헌이익은 2만원입니다. 고정비 2천만원을 2만원으로 나누면 1천개입니다.
손익분기점 매출은 1천개 × 5만원 = 5천만원입니다. 이 매출까지는 고정비를 채우는 구간이고, 그 다음 한 개부터 2만원씩 영업이익에 보탭니다.
| 입력·결과 | 값 |
|---|---|
| 판매가 | 50,000원 |
| 변동비 | 30,000원 |
| 공헌이익 | 20,000원 |
| 분기점 | 1,000개 · 50,000,000원 |
 도해 크게 보기
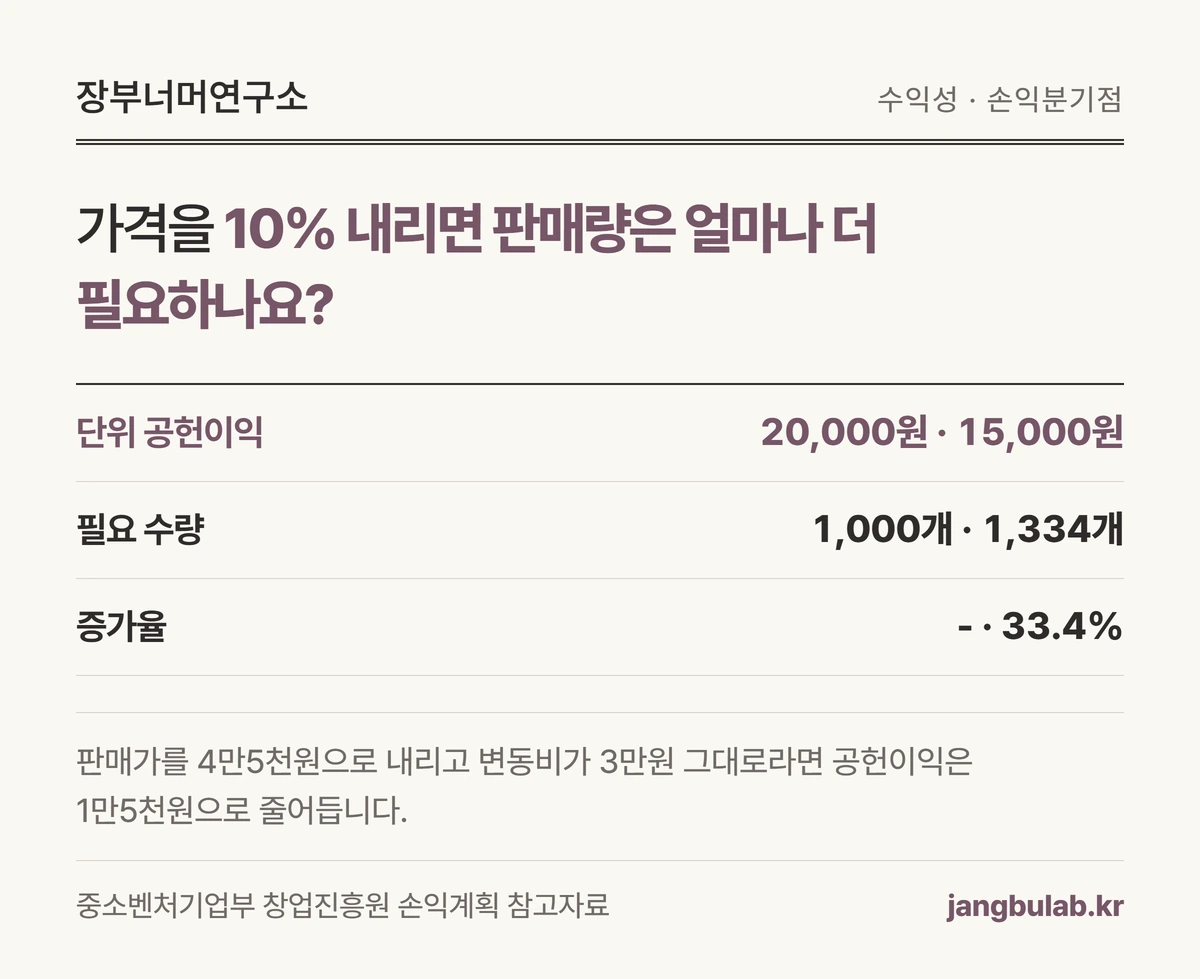
가격을 10% 내리면 판매량은 얼마나 더 필요하나요?
판매가를 4만5천원으로 내리고 변동비가 3만원 그대로라면 공헌이익은 1만5천원으로 줄어듭니다.
고정비 2천만원을 1만5천원으로 나누면 1,333.3개입니다. 실제로는 최소 1,334개를 팔아야 합니다.
가격은 10%만 내렸지만 필요한 판매량은 33.4% 늘었습니다. 할인율만 보고 결정하면 놓치기 쉬운 부분입니다.
| 시나리오 | 정가 | 10% 할인 |
|---|---|---|
| 단위 공헌이익 | 20,000원 | 15,000원 |
| 필요 수량 | 1,000개 | 1,334개 |
| 증가율 | - | 33.4% |
 도해 크게 보기
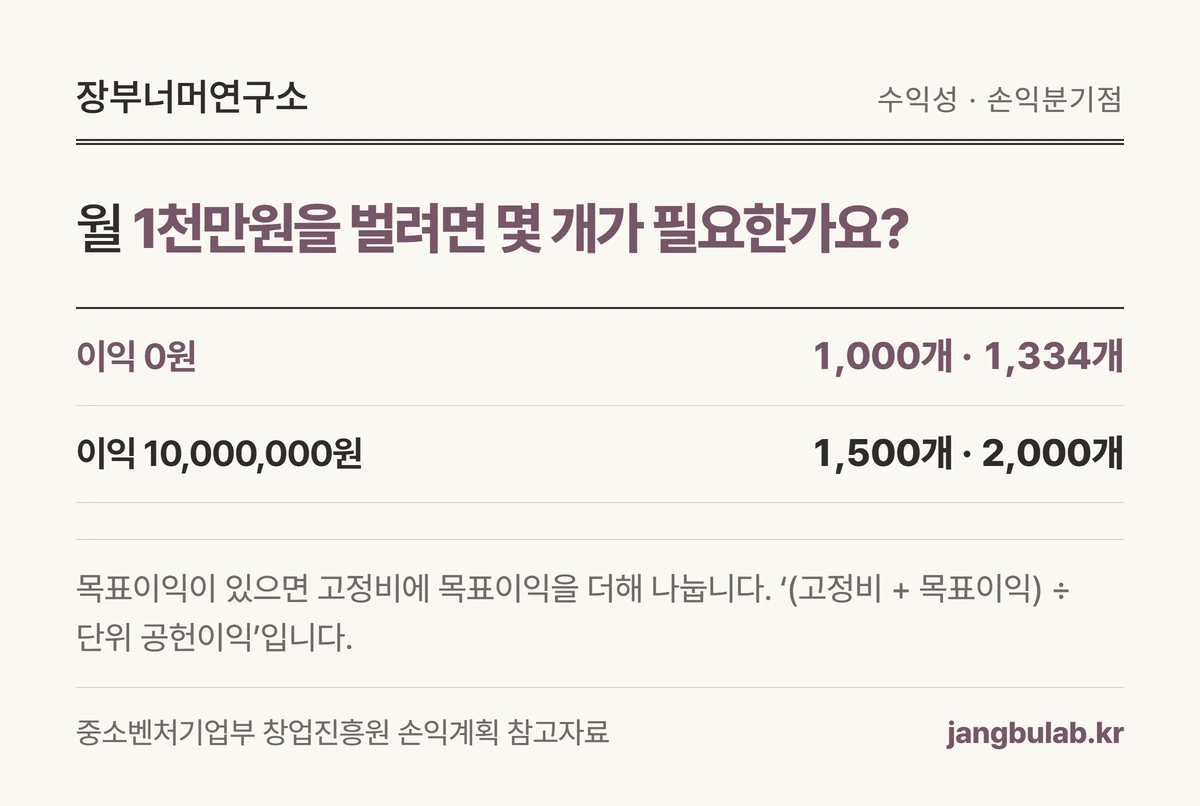
월 1천만원을 벌려면 몇 개가 필요한가요?
목표이익이 있으면 고정비에 목표이익을 더해 나눕니다. ‘(고정비 + 목표이익) ÷ 단위 공헌이익’입니다.
정가 시나리오에서 고정비 2천만원과 목표이익 1천만원을 더한 3천만원을 공헌이익 2만원으로 나누면 1,500개입니다.
할인 시나리오에서는 3천만원을 1만5천원으로 나눠 2천개가 필요합니다. 가격 결정을 목표이익과 같이 봐야 하는 이유입니다.
| 목표 | 정가 | 10% 할인 |
|---|---|---|
| 이익 0원 | 1,000개 | 1,334개 |
| 이익 10,000,000원 | 1,500개 | 2,000개 |
 도해 크게 보기
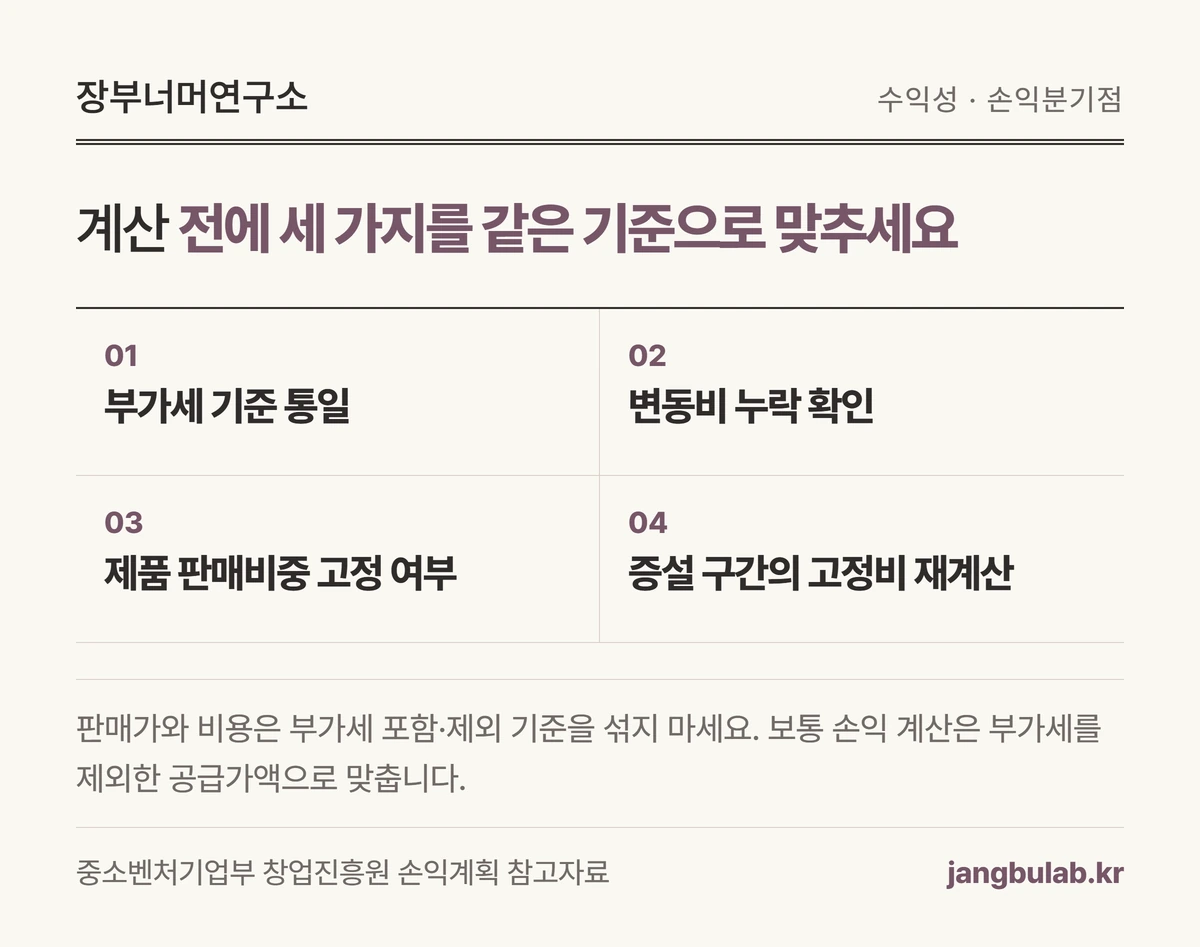
계산 전에 세 가지를 같은 기준으로 맞추세요
판매가와 비용은 부가세 포함·제외 기준을 섞지 마세요. 보통 손익 계산은 부가세를 제외한 공급가액으로 맞춥니다.
여러 제품을 함께 팔면 제품별 공헌이익과 판매 비중이 달라집니다. 평균 공헌이익률을 쓸 때는 실제 판매 구성이 유지된다는 가정을 적어야 합니다.
고정비도 영원히 고정된 것은 아닙니다. 판매량이 늘어 창고·인력이 추가되는 구간에서는 새로운 손익분기점을 다시 계산하세요.
- 부가세 기준 통일
- 변동비 누락 확인
- 제품 판매비중 고정 여부
- 증설 구간의 고정비 재계산
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-22 · 전문가 검수 확인 후 발행.