
IRR은 투자를 연 수익률 하나로 바꾼 숫자지만 규모를 보여 주지 않습니다. 1,000만원과 1억원 투자 비교, 엑셀 IRR·MIRR 입력법, IRR이 두 개 나오는 경우를 가상 사례로 설명합니다.
- IRR이 높다고 회사에 남는 돈이 더 큰 것은 아닙니다. 둘 중 하나만 고른다면 기준선으로 계산한 NPV와 투자 규모를 함께 보세요.
- 보고서에는 IRR 옆에 NPV·투자 규모·회수금 사용 계획(MIRR)을 적고, 돈이 나가는 해가 두 번 이상이면 IRR 대신 NPV로 판단하세요.
 이미지 크게 보기
IRR은 무엇을 재는 숫자인가요?
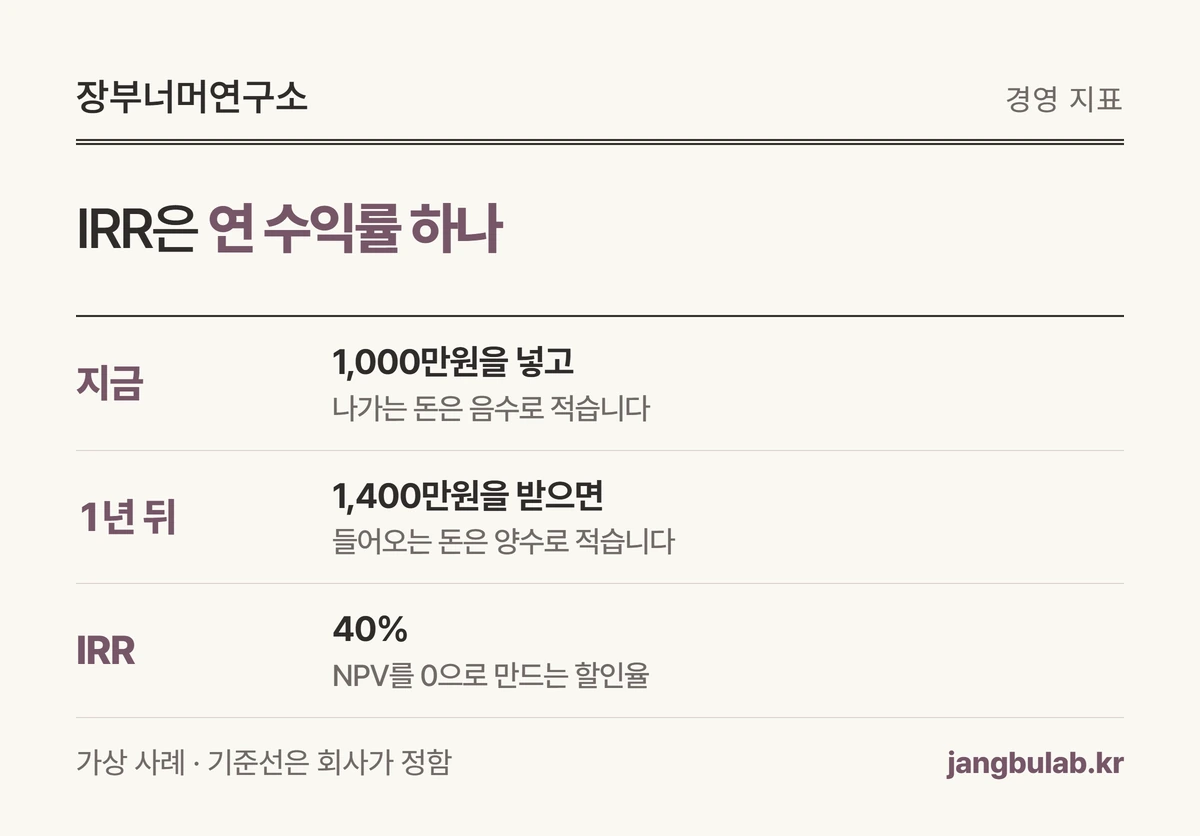
IRR(내부수익률)은 투자에 들어간 돈과 나중에 돌아올 돈을 연 수익률 하나로 바꾼 숫자입니다. 지금 1,000만원을 넣고 1년 뒤 1,400만원을 돌려받는다면 IRR은 40%입니다.
조금 더 정확히 말하면, 앞으로 들어올 돈을 지금 가치로 바꿨을 때 투자비와 딱 같아지게 만드는 할인율입니다. 이 차액을 NPV(순현재가치)라고 하므로, IRR은 NPV를 0으로 만드는 할인율입니다. [근거 1] [근거 3]
그래서 IRR은 회사가 투자에 요구하는 최소 수익률과 비교해 읽습니다. 이 기준선을 허들레이트라고 부르며, 보통 돈을 빌리거나 모으는 데 드는 비용으로 정합니다. 이 글의 예시는 모두 기준선 8%를 가정한 설명용 숫자입니다.
 도해 크게 보기
IRR이 높은 투자가 늘 더 좋은 투자인가요?
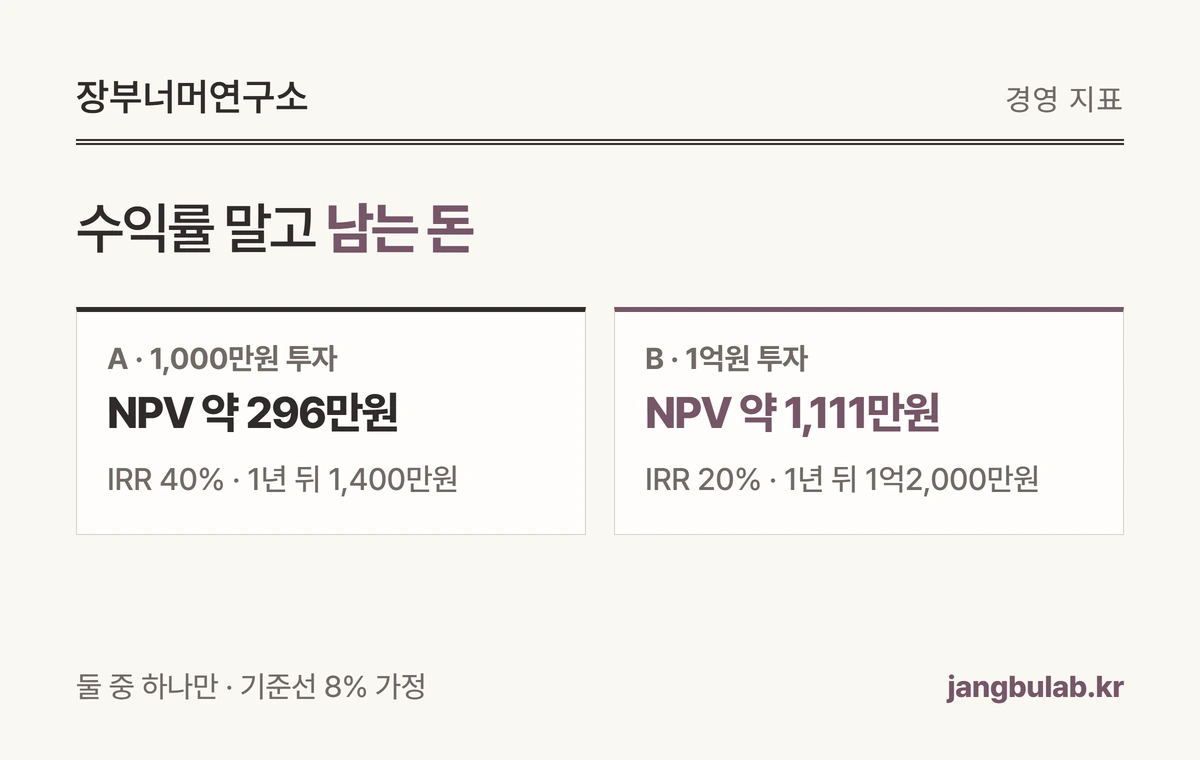
아닙니다. 둘 중 하나만 고를 수 있다면 IRR보다 회사에 남는 돈의 크기를 먼저 봐야 합니다. A는 1,000만원을 넣어 1년 뒤 1,400만원을 받고(IRR 40%), B는 1억원을 넣어 1억2,000만원을 받는다고 해 보겠습니다(IRR 20%).
기준선 8%로 NPV를 구하면 A는 1,400만 ÷ 1.08 − 1,000만 = 약 296만원, B는 1억2,000만 ÷ 1.08 − 1억 = 약 1,111만원입니다. 수익률은 A가 두 배지만 회사에 더해지는 가치는 B가 네 배 가까이 큽니다.
IRR은 비율이라 투자 규모를 보여 주지 않습니다. ACCA와 OpenStax 교재도 IRR이 투자 크기를 구분하지 못해, 하나만 고르는 투자안의 순위를 매길 때는 문제가 생긴다고 설명합니다. 다만 B의 1억원을 8%에 조달할 수 있다는 전제이고, 남는 돈으로 다른 좋은 투자를 할 수 있다면 다시 계산해야 합니다. [근거 3] [근거 4]
| 구분 | A 소형 / B 대형 |
|---|---|
| 지금 넣는 돈 | 1,000만원 / 1억원 |
| 1년 뒤 받는 돈 | 1,400만원 / 1억2,000만원 |
| IRR | 40% / 20% |
| NPV(기준선 8%) | 약 296만원 / 약 1,111만원 |
 도해 크게 보기
엑셀에서는 IRR을 어떻게 계산하나요?
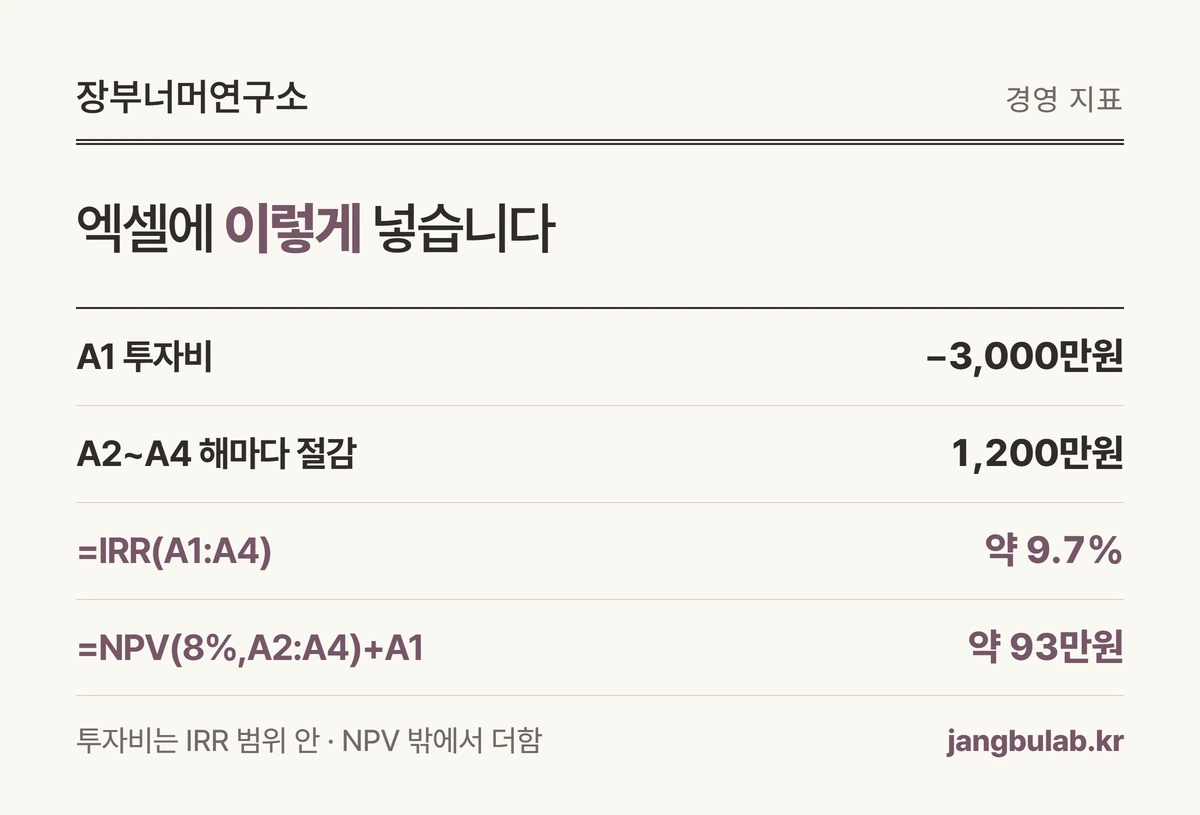
A1에 투자비 −3,000만원, A2~A4에 해마다 아끼는 돈 1,200만원을 넣고 =IRR(A1:A4)를 입력하면 약 9.7%가 나옵니다. 나가는 돈은 음수, 들어오는 돈은 양수로 넣고, 지금 나가는 투자비도 범위 안에 포함합니다. [근거 1]
IRR 함수는 음수와 양수가 하나 이상씩 있어야 하고, 값이 월·연처럼 같은 간격으로 생긴다고 보고 순서대로 계산합니다. 입력하지 않으면 시작값(guess) 10%에서 답을 찾기 시작하고, 20번 넘게 찾지 못하면 #NUM! 오류를 냅니다. 날짜가 불규칙한 현금흐름에는 XIRR 함수를 씁니다. [근거 1] [근거 6]
같은 투자의 NPV는 =NPV(8%,A2:A4)+A1로 구합니다. NPV 함수는 첫 값을 1년 뒤로 보기 때문에 지금 나가는 투자비를 밖에서 더합니다. 결과는 약 93만원이라 IRR 9.7%가 기준선 8%를 넘는다는 판단과 같은 방향입니다. [근거 5]
 도해 크게 보기
IRR 9.7%면 돈이 매년 9.7%씩 불어난다는 뜻인가요?
꼭 그렇지는 않습니다. 중간에 들어온 1,200만원을 어디에 다시 쓰느냐에 따라 3년 뒤 실제로 쌓이는 돈이 달라집니다. ACCA는 IRR이 중간에 받은 돈을 같은 수익률로 다시 굴린다고 가정하는 셈이라 현실과 어긋날 수 있다고 한계를 짚습니다. [근거 3]
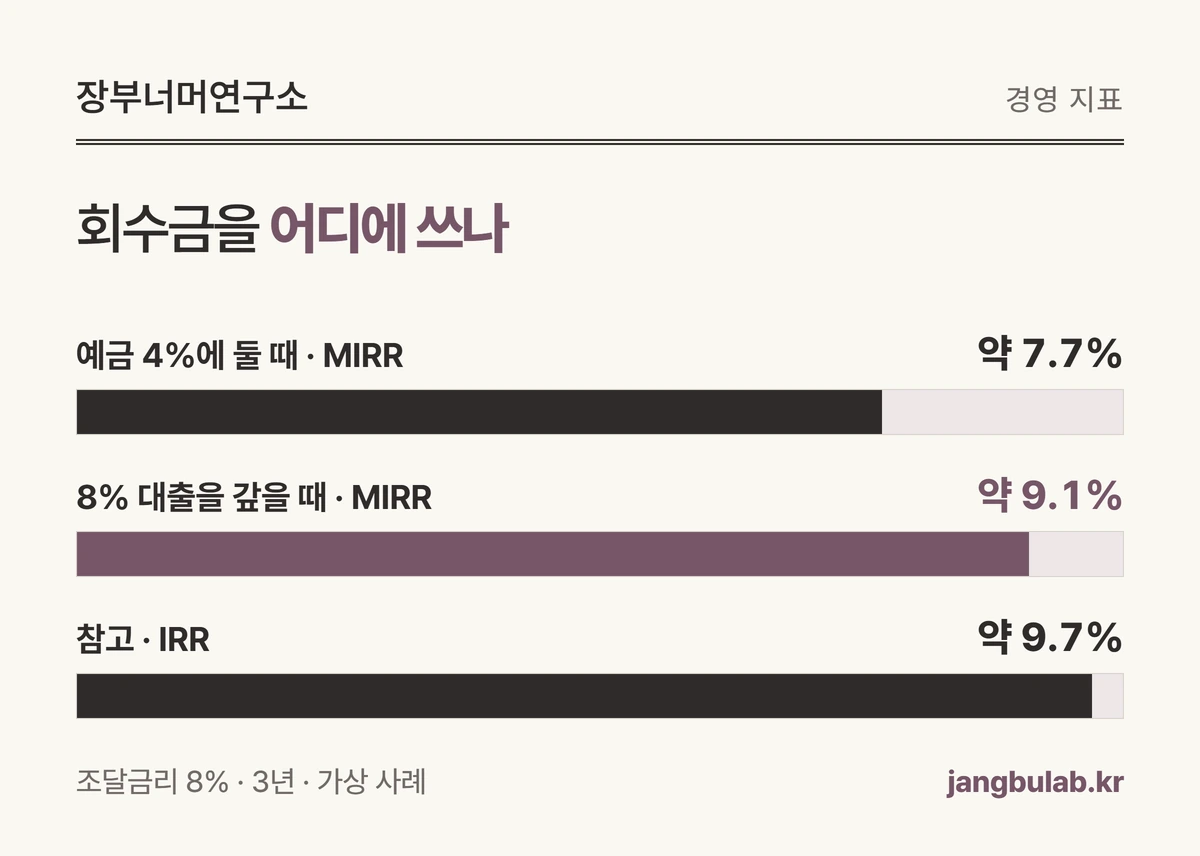
엑셀의 MIRR 함수는 이 점을 보완해 투자비를 빌리는 금리와 회수금을 다시 굴리는 수익률을 따로 넣습니다. 회수금이 예금 4%에만 머문다면 3년 뒤 3,746만원이 쌓여 =MIRR(A1:A4,8%,4%)는 약 7.7%입니다. 회수금으로 8% 대출을 바로 갚는다면 3,896만원으로 약 9.1%입니다. [근거 2]
그래서 IRR 하나만 보고 연 9.7% 이자를 받는 상품처럼 설명하지 않는 것이 좋습니다. 회수금을 대출 상환에 쓸지, 다음 투자에 쓸지, 통장에 둘지를 정해 MIRR을 함께 적어 두세요.
| 회수금을 다시 굴리는 수익률 | MIRR(조달금리 8%) |
|---|---|
| 4% (예금에 둠) | 약 7.7% |
| 8% (대출을 갚음) | 약 9.1% |
| 참고: IRR | 약 9.7% |
 도해 크게 보기
IRR이 두 개 나오기도 하나요?
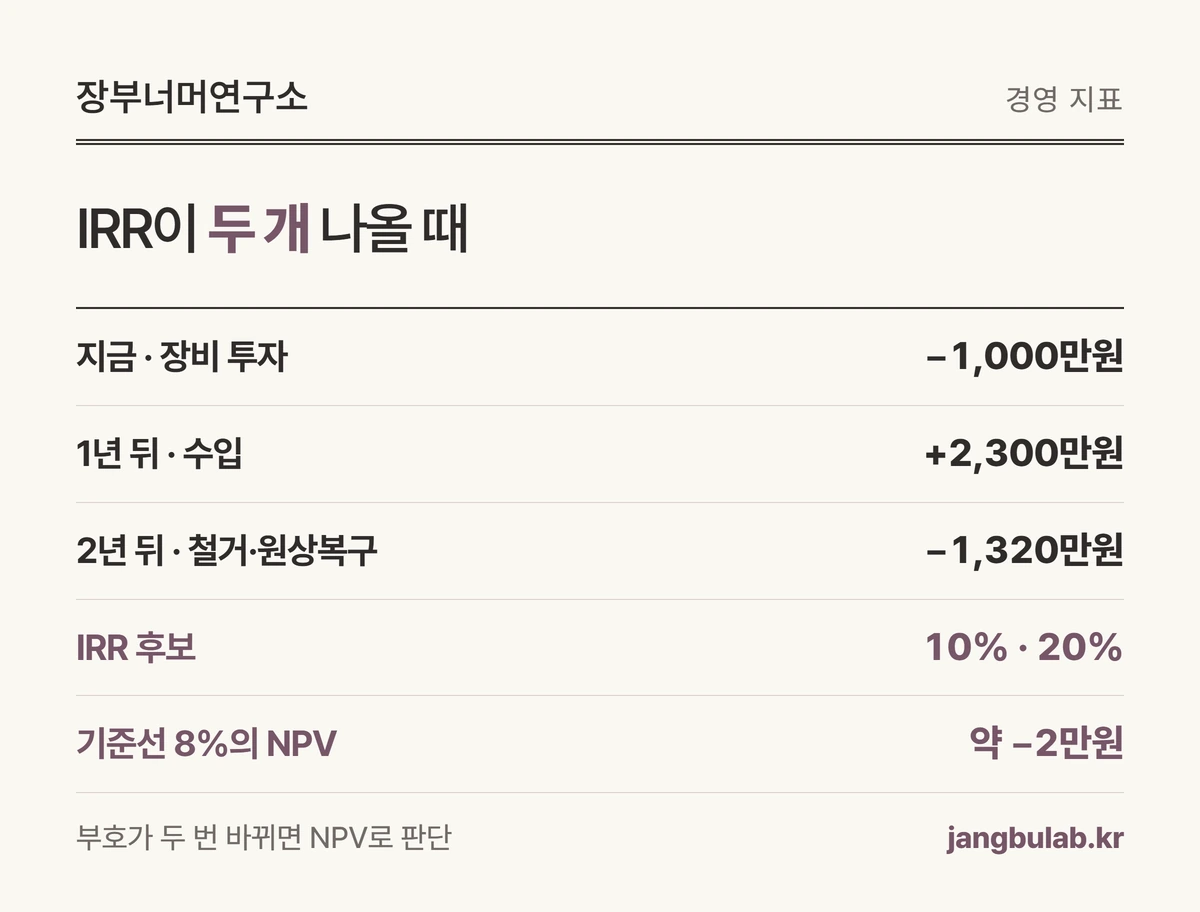
네. 돈이 나갔다가 들어온 뒤 다시 나가면 IRR이 두 개 나올 수 있습니다. 장비에 1,000만원을 넣어 1년 뒤 2,300만원을 벌고, 2년째에 철거·원상복구로 1,320만원을 쓴다고 해 보겠습니다.
이 현금흐름은 할인율 10%와 20%에서 모두 NPV가 0이 됩니다. 엑셀은 시작값에서 출발해 답을 찾으므로 둘 중 하나만 보여 줄 수 있습니다. ACCA와 OpenStax도 이런 현금흐름에서는 IRR이 여러 개 나와 판단이 모호해진다고 설명합니다. [근거 1] [근거 3] [근거 4]
이럴 때는 IRR 대신 기준선으로 NPV를 직접 계산하세요. 8%로 계산하면 −1,000만 + 2,300만 ÷ 1.08 − 1,320만 ÷ 1.08² = 약 −2만원입니다. IRR 20%라는 숫자만 보면 좋아 보여도 기준선 8%에서는 남는 돈이 없습니다.
 도해 크게 보기
투자 보고서에는 IRR을 어떻게 적으면 되나요?
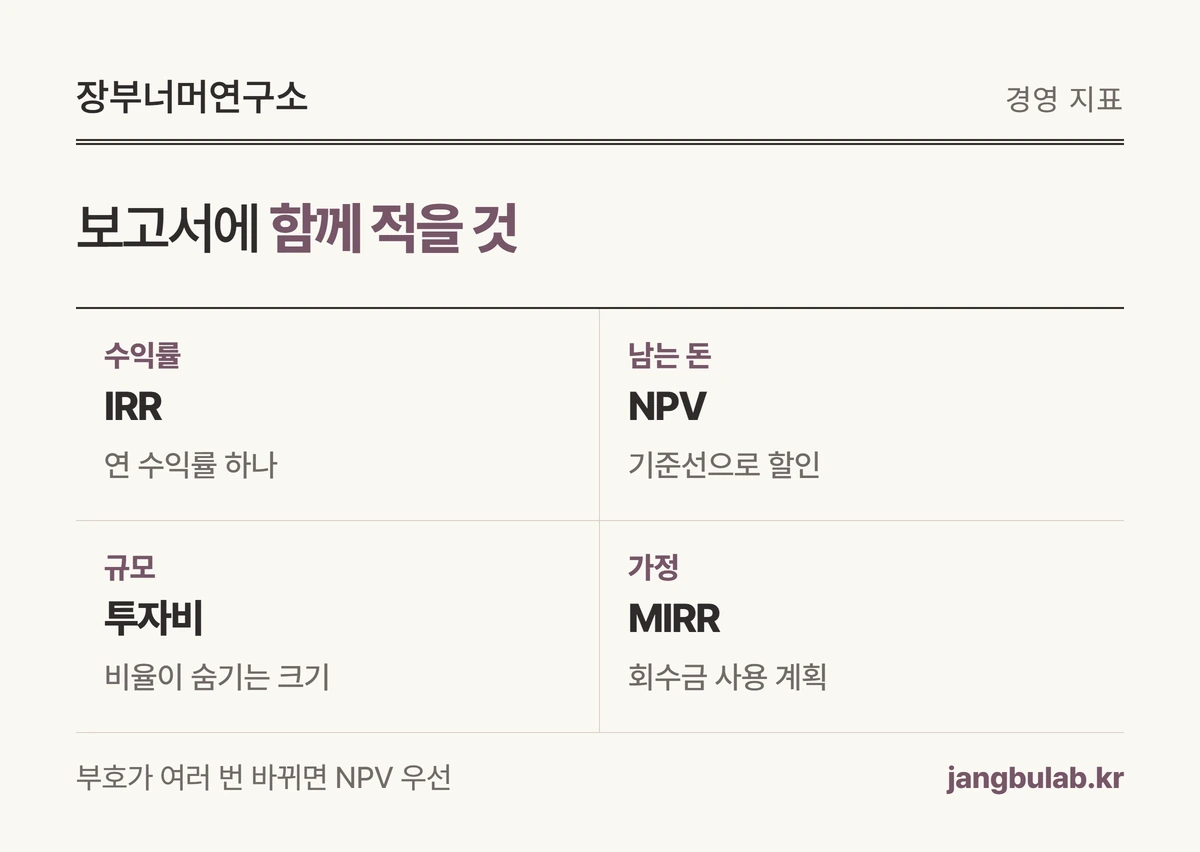
IRR 옆에 기준선으로 계산한 NPV와 투자 규모를 함께 적으세요. 「IRR 9.7%, 기준선 8% NPV 약 93만원, 투자비 3,000만원」처럼 쓰면 수익률과 남는 돈의 크기를 한 줄에서 볼 수 있습니다.
현금흐름표에 돈이 나가는 해가 두 번 이상 있는지, 회수금을 어떻게 쓸 계획인지도 표시하세요. 부호가 여러 번 바뀌면 IRR 대신 NPV를, 회수금 사용 계획이 분명하면 MIRR을 함께 봅니다.
자주 묻는 질문: IRR이 기준선보다 높으면 투자해도 되나요? IRR은 들어갈 돈과 돌아올 돈의 추정에서 나온 결과입니다. 사용 기간·절감액이 조금만 줄어도 IRR이 크게 바뀌므로, 보수적인 가정으로 한 번 더 계산해 보고 결정하세요.
 도해 크게 보기
확인한 근거
- Microsoft 지원 — IRR 함수 ↗
- Microsoft 지원 — MIRR 함수 ↗
- ACCA — The internal rate of return ↗
- OpenStax Principles of Finance 16.4 — Alternative Methods ↗
- Microsoft 지원 — NPV 함수 ↗
- Microsoft 지원 — XIRR 함수 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-14 · 전문가 검수 확인 후 발행.