
WACC(가중평균자본비용)는 회사가 쓰는 돈 전체의 평균 비용입니다. 차입금 60억원·자기자본 40억원 회사 사례로 세후 이자율 3.9%, 자기자본비용 가정, 엑셀 수식, 매입채무·자본잠식·적자·가지급금 함정, 투자안 IRR·NPV 비교까지 2026년 법인세율로 계산합니다.
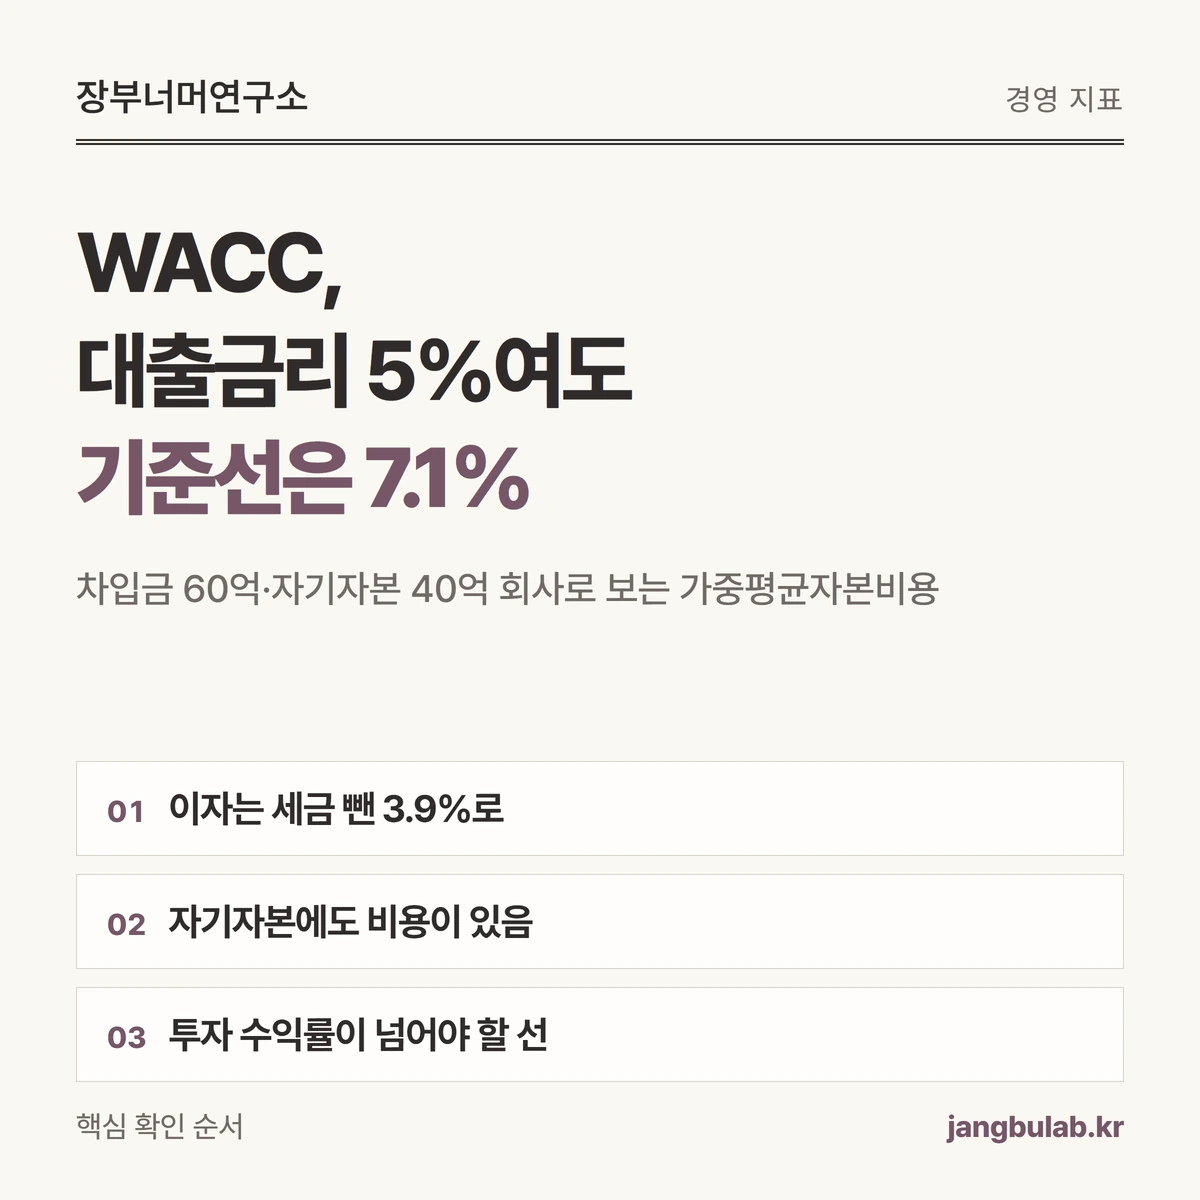
- WACC(가중평균자본비용)는 빌린 돈의 세후 이자율과 주주 돈의 기대 수익률을 쓰는 비중대로 평균 낸 숫자입니다. 차입금 60억원(연 5%)과 자기자본 40억원인 사례 회사는 약 7.1%입니다.
- 이자는 세금 계산에서 비용으로 빠지니 세율 22%를 적용하면 5%가 3.9%가 되고, 자기자본은 이자가 없어도 비용이 있어 12%로 가정했습니다. 자기자본비용이 가장 크게 흔들리니 범위로 함께 보세요.
- 비중에는 이자 내는 차입금만 넣고, 적자라 세금이 없으면 세전 금리를 씁니다. 새 투자는 내부수익률이 WACC를 넘는지, WACC로 할인한 순현재가치가 0보다 큰지로 판단합니다.
 이미지 크게 보기
WACC는 무엇을 재는 숫자인가요?
WACC는 회사가 쓰는 돈 전체에 평균적으로 치르는 비용을 1년 비율로 나타낸 숫자입니다. 영어 Weighted Average Cost of Capital의 줄임말이고, 우리말로는 가중평균자본비용이라고 합니다.
회사 돈은 크게 두 곳에서 옵니다. 은행에서 빌린 차입금과, 주주가 넣고 이익을 쌓아 둔 자기자본입니다. 두 돈의 비용을 각각 구한 뒤 쓰는 비중만큼 무게를 둬 평균 냅니다.[근거 1]
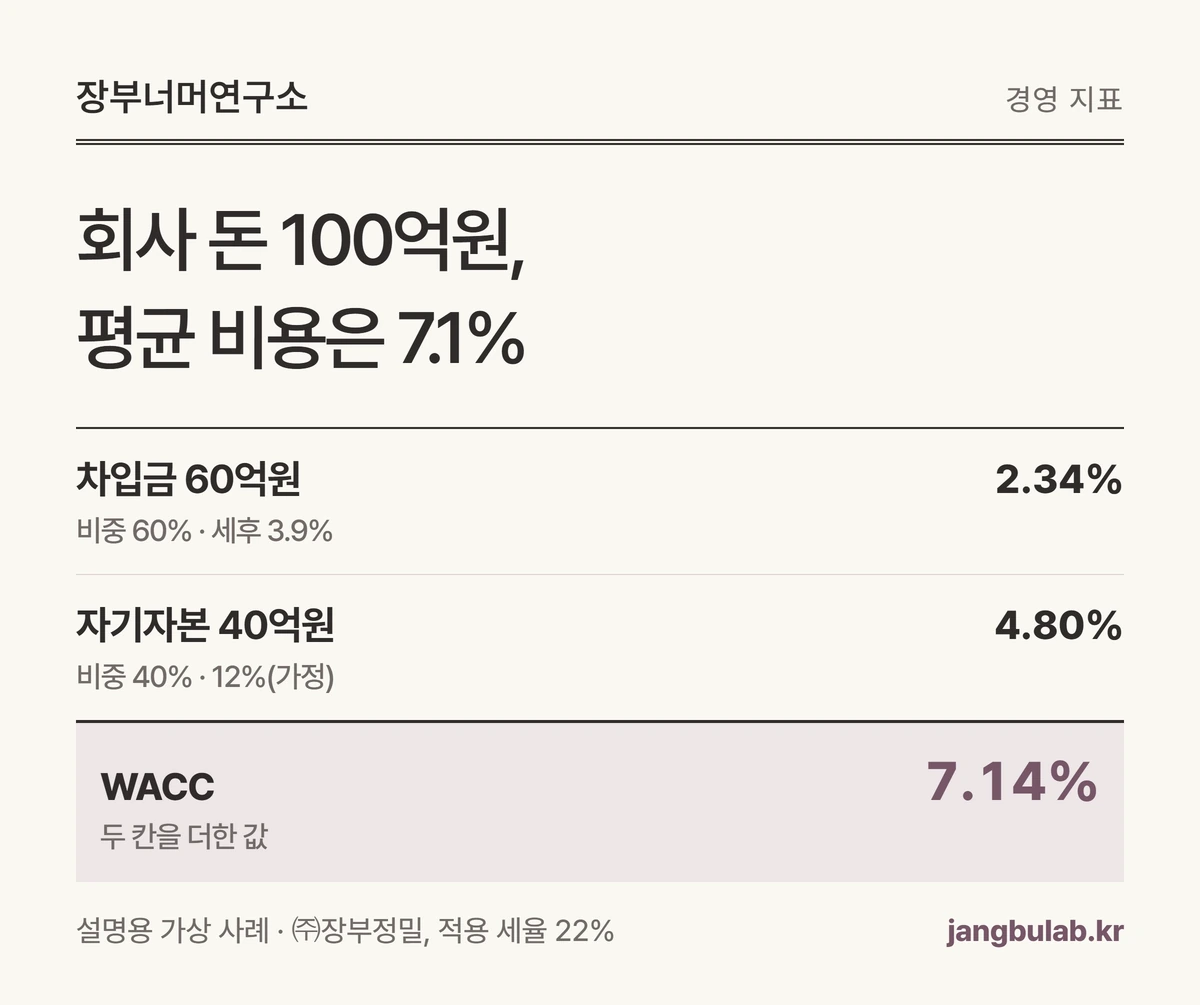
설명용 가상 사례로 따라가 보겠습니다. 중소 제조업체 ㈜장부정밀은 은행 차입금 60억원(연 5%)과 자기자본 40억원으로 사업을 합니다. 이 회사의 WACC는 약 7.1%이고, 아래에서 한 칸씩 계산합니다.
WACC는 회사가 넘어야 할 기준선입니다. 새 설비나 사업이 이보다 낮은 수익률을 내면, 돈을 대준 은행과 주주에게 돌아가야 할 몫을 다 벌지 못한다는 뜻입니다.[근거 3]
| ㈜장부정밀(가상) | 비용 |
|---|---|
| 차입금 60억원(60%) | 연 5%, 세후 3.9% |
| 자기자본 40억원(40%) | 연 12%(가정) |
| 적용 세율 | 22% |
| WACC | 약 7.1% |
 도해 크게 보기
자기자본은 이자를 안 내는데 비용이 있나요?
있습니다. 주주는 이자 대신 위험을 감수한 대가를 기대하고, 그 기대 수익률이 자기자본비용입니다.
회사가 어려워지면 은행이 먼저 돈을 받고 주주는 남는 것을 가져갑니다. 더 늦게, 덜 확실하게 받으니 주주가 바라는 수익률은 대출금리보다 높습니다.
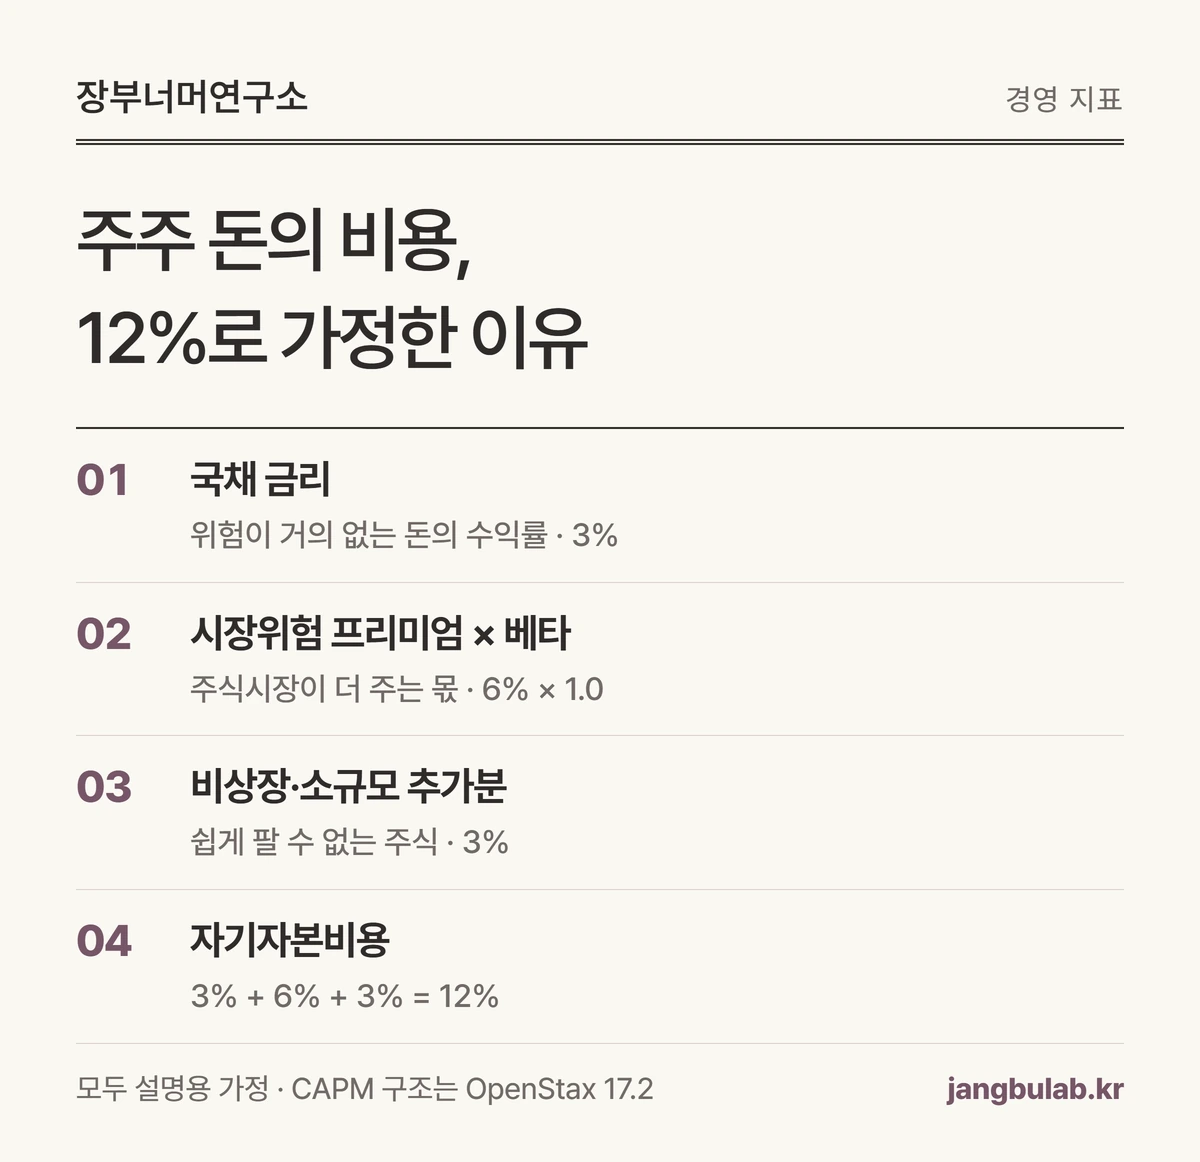
상장회사는 흔히 CAPM이라는 식으로 추정합니다. 위험이 거의 없는 국채 금리에, 주식시장이 국채보다 더 주는 몫(시장위험 프리미엄)과 회사의 주가 민감도(베타)를 곱한 값을 더합니다.[근거 2]
미국 교재는 시장위험 프리미엄으로 5~8%를 흔히 쓰고, 베타가 1인 보통 회사의 자기자본비용을 대략 8~11%로 봅니다. 같은 회사도 베타 출처에 따라 추정치가 두 배 넘게 벌어질 수 있습니다.[근거 3]
비상장 중소기업은 주가가 없어 베타를 직접 구할 수 없습니다. 사례는 국채 금리 3%에 프리미엄 6%를 더하고, 주식을 쉽게 팔 수 없는 소규모 회사라는 점을 3% 얹어 12%로 가정했습니다.
대표가 직접 정한다면 이렇게 물어보세요. 회사에 묶어 둔 이 돈을 같은 위험의 다른 곳에 넣었다면 연 몇 %는 받아야 납득할까요? 그 숫자가 출발점입니다.
| 자기자본비용 가정 | 비율 |
|---|---|
| 국채 금리 | 3% |
| 시장위험 프리미엄 × 베타 | 6% × 1.0 |
| 비상장·소규모 추가분 | 3% |
| 자기자본비용 | 12% |
 도해 크게 보기
대출금리는 왜 세금을 뺀 값으로 넣나요?
이자는 법인세를 계산할 때 비용으로 빠지기 때문입니다. 낸 이자 일부를 세금이 덜 나오는 것으로 돌려받는 셈이라, 실제 부담은 표시 금리보다 낮습니다.[근거 2][근거 7]
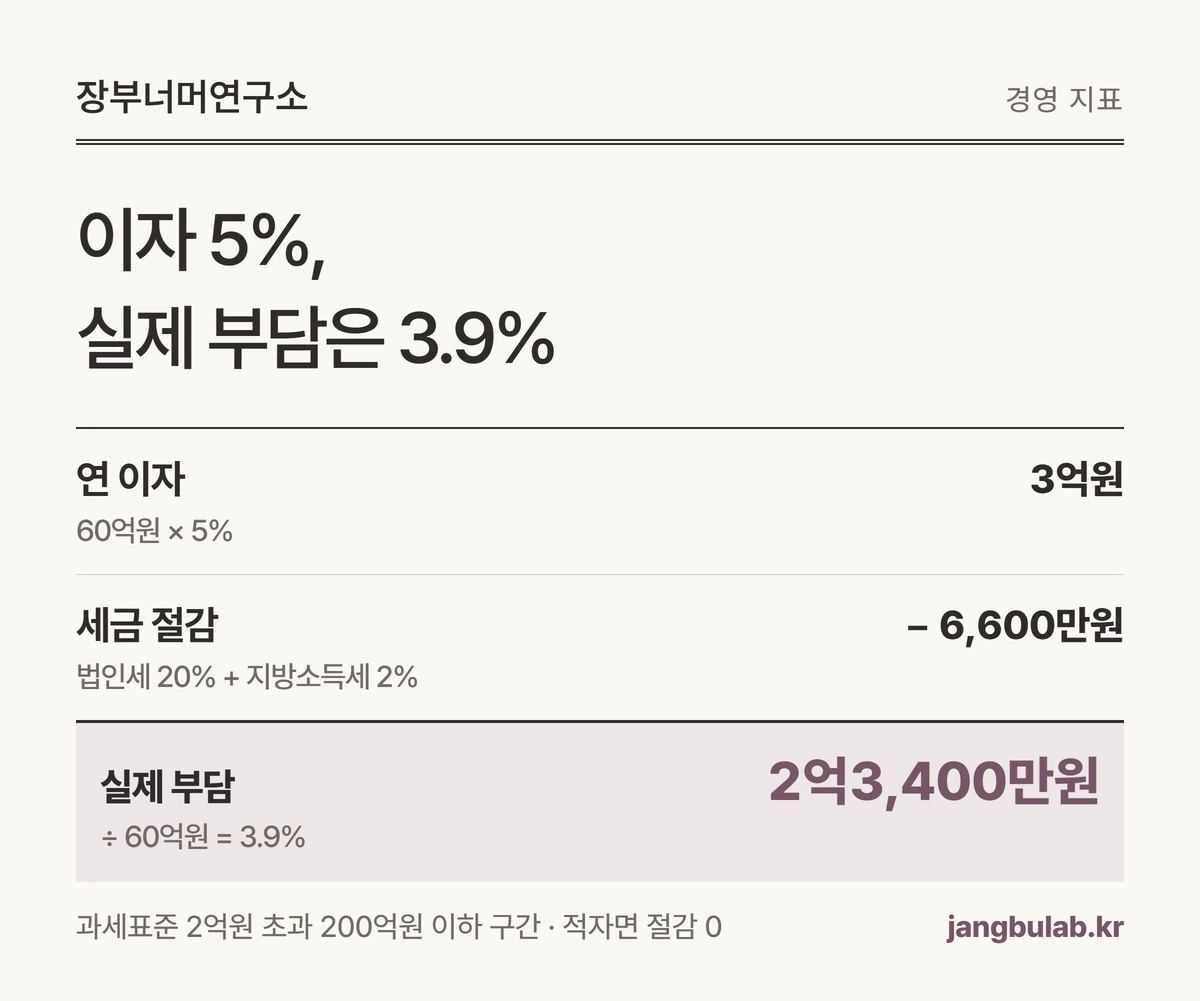
사례 회사는 60억원에 연 5%, 1년에 3억원을 이자로 냅니다. 과세표준(세금을 매기는 기준 금액)이 2억원 초과 200억원 이하 구간이면 법인세 20%와 법인지방소득세 2%를 합해 22%를 씁니다.[근거 5][근거 6]
이자 3억원의 22%인 6,600만원만큼 세금이 줄어, 실제 부담은 2억3,400만원입니다. 60억원으로 나누면 3.9%이고, 식으로는 5% × (1 − 0.22)입니다.
세율은 회사마다 다릅니다. 현행 조문(2026년 1월 1일 시행) 기준으로 과세표준 2억원 이하 구간은 법인세 10%와 지방소득세 1%를 합한 11%를 씁니다.[근거 5][근거 6]
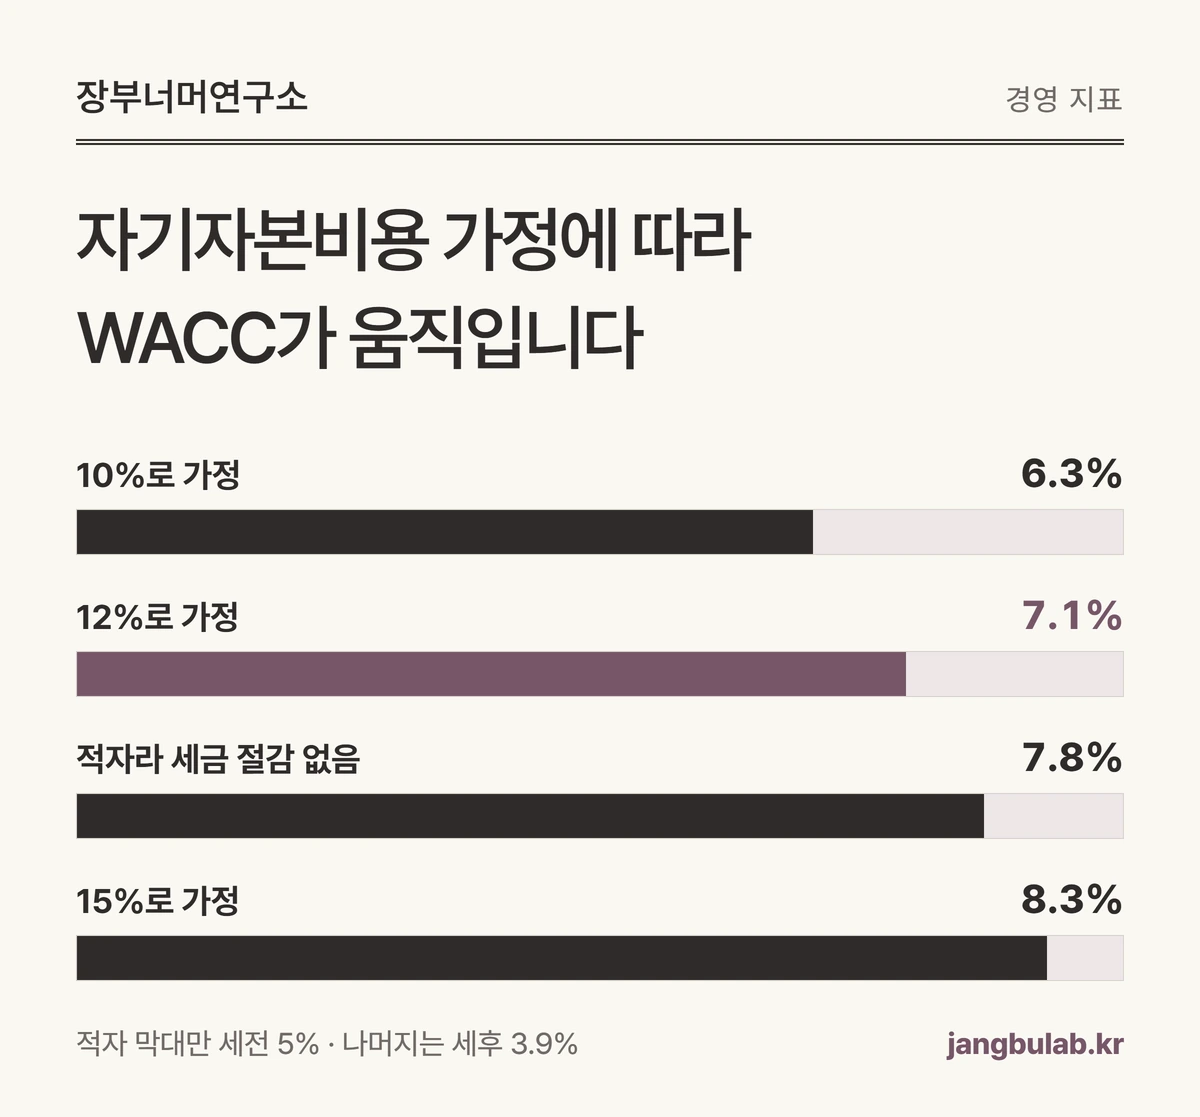
적자라서 낼 법인세가 없다면 세금 절감도 없습니다. 이때는 세전 5%를 그대로 넣어야 하고, 사례 회사의 WACC는 7.8%로 올라갑니다.
업무와 관계없이 대표나 가족에게 빌려준 돈(가지급금)이 있으면 차입금 이자 일부가 비용으로 인정되지 않습니다. 그만큼 세금 절감이 줄어 세후 이자율이 높아집니다.[근거 8]
| 세후 이자율 계산 | 금액 |
|---|---|
| 연 이자(60억원 × 5%) | 3억원 |
| 세금 절감(× 22%) | 6,600만원 |
| 실제 부담 | 2억3,400만원 |
| 세후 이자율 | 3.9% |
 도해 크게 보기
WACC는 엑셀로 어떻게 계산하나요?
차입금 비중 × 세후 이자율에 자기자본 비중 × 자기자본비용을 더하면 됩니다. 우선주가 없는 회사라면 이 두 항목만 있으면 됩니다.[근거 3]
사례에 넣으면 60% × 3.9% = 2.34%, 40% × 12% = 4.8%이고, 둘을 더한 7.14%가 WACC입니다. 이자율 5%만 보던 회사가 실제로는 해마다 약 7.1%를 넘겨 벌어야 하는 셈입니다.
엑셀에서는 B2에 차입금, B3에 자기자본, B4에 세전 이자율, B5에 세율, B6에 자기자본비용을 넣고 아래 수식을 씁니다. 셀 서식을 백분율로 바꾸면 7.14%로 보입니다.
가장 크게 흔들리는 칸은 자기자본비용입니다. 10%로 잡으면 6.3%, 15%로 잡으면 8.3%이니, 숫자 하나만 적지 말고 범위로 함께 보세요.
- =PRODUCT(B2/(B2+B3),B4,1-B5) + PRODUCT(B3/(B2+B3),B6)
- 결과 0.0714 → 백분율 7.14%
| 자기자본비용·세금 조건 | WACC |
|---|---|
| 10%로 가정 | 6.3% |
| 12%로 가정 | 7.1% |
| 15%로 가정 | 8.3% |
| 적자라 세금 절감 없음 | 7.8% |
 도해 크게 보기
비중은 어떤 숫자로 정해야 하나요?
이자를 내는 차입금과 자기자본만 넣습니다. 외상으로 산 물건값(매입채무)이나 미지급금은 이자 없이 쓰는 돈이라 보통 비중에서 뺍니다.
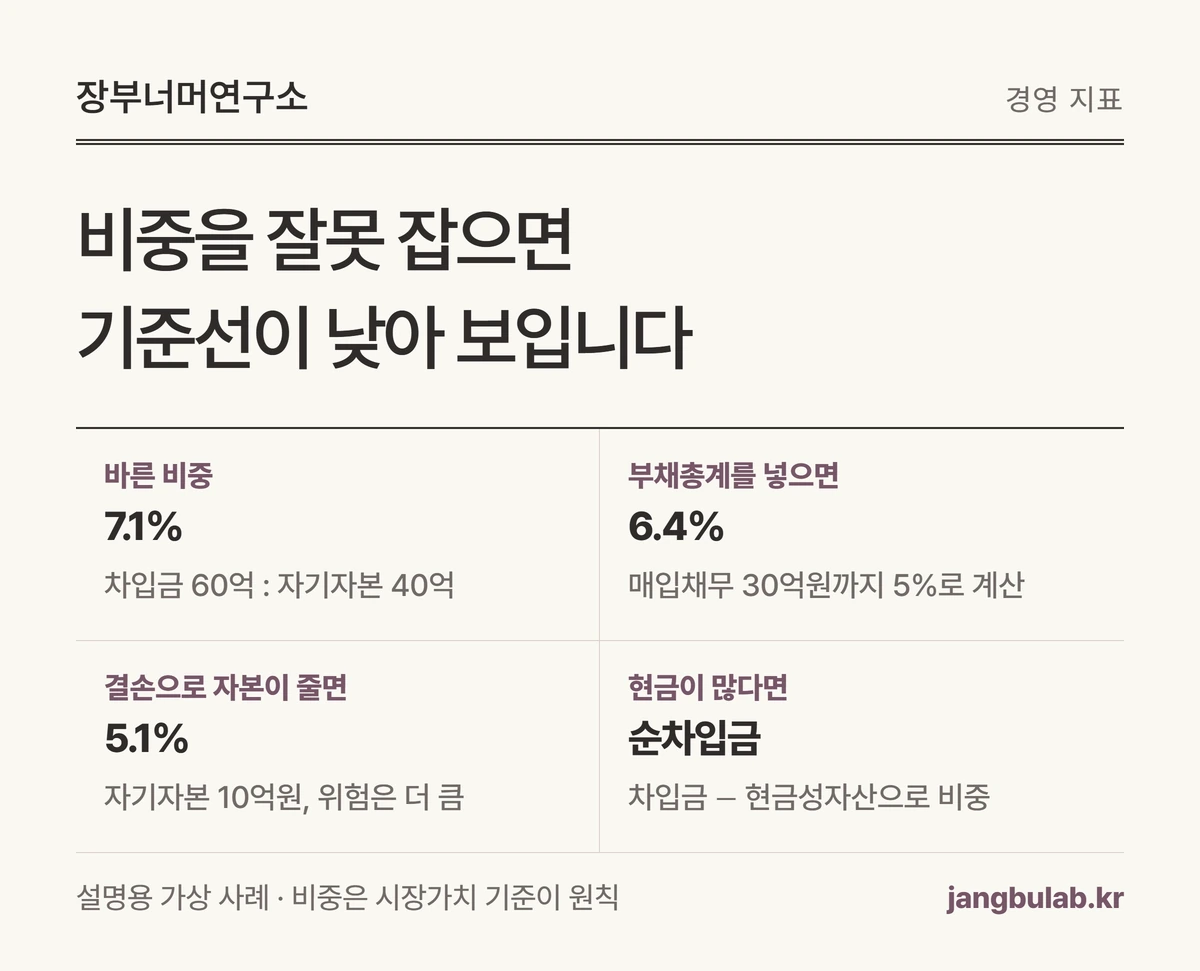
사례에서 부채총계 90억원(매입채무 30억원 포함)을 모두 연 5% 차입금처럼 넣으면 WACC가 6.4%로 낮아집니다. 기준선이 낮아지면 수익이 모자란 투자도 통과하게 됩니다.
교재는 장부 금액보다 지금의 시장가치로 비중을 잡으라고 합니다.[근거 1] 주가가 없는 비상장회사는 재무상태표 금액에서 출발하되, 실제 회사 가치가 장부와 크게 다르다고 보면 그 점을 적어 둡니다.
결손이 쌓여 자기자본이 10억원으로 줄었다면 계산상 WACC는 5.1%로 내려갑니다. 위험은 커졌는데 숫자는 싸 보이는 함정이라, 이때는 목표로 삼는 자본 구성 비율을 따로 정해 쓰는 편이 낫습니다.[근거 4]
현금이 많은 회사는 차입금에서 현금성자산을 뺀 순차입금으로 비중을 잡기도 합니다.[근거 3]
| 비중 잡는 법 | WACC |
|---|---|
| 이자 있는 차입금 60억 : 자기자본 40억 | 7.1% |
| 부채총계 90억원을 모두 넣으면 | 6.4%, 낮게 나옴 |
| 자기자본이 10억원으로 줄면 | 5.1%, 싸 보임 |
 도해 크게 보기
WACC는 투자 판단에 어떻게 쓰나요?
투자안의 내부수익률(IRR)이 WACC보다 높은지, WACC로 할인한 순현재가치(NPV)가 0보다 큰지 봅니다. IRR은 투자 성과를 연 수익률로 바꾼 값이고, NPV는 앞으로 들어올 돈을 지금 가치로 바꿔 투자비를 뺀 금액입니다.
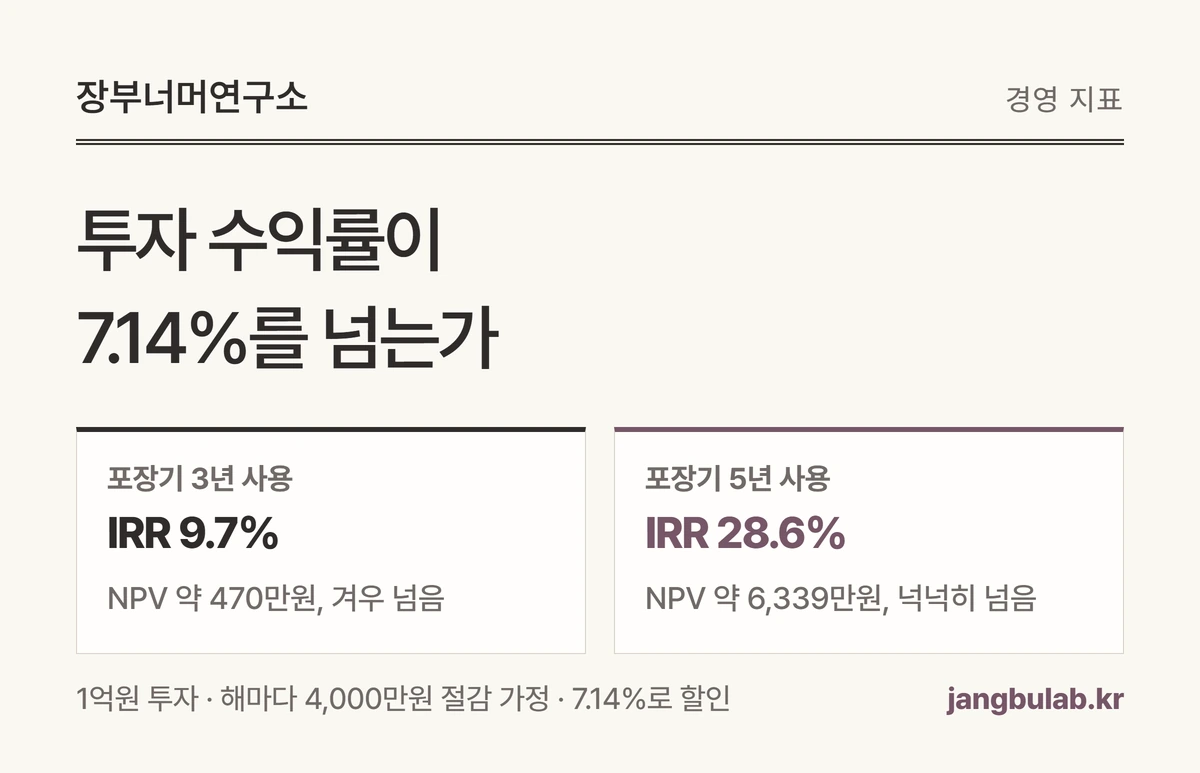
1억원짜리 포장기가 해마다 4,000만원을 아껴 준다고 가정해 보겠습니다. 5년을 쓰면 IRR은 28.6%로 기준선 7.14%를 크게 넘고, 7.14%로 할인한 NPV는 약 6,339만원입니다.
3년만 쓴다면 IRR은 9.7%로 기준선을 겨우 넘습니다. 대출금리에 여유를 둔 6%로 할인하면 NPV가 약 692만원이지만, 7.14%로 할인하면 약 470만원으로 줄어 가정이 조금만 어긋나도 손해가 날 수 있습니다.
이미 하는 사업에도 같은 잣대를 씁니다. 사례 회사의 영업이익이 8억원이면 세율 22%를 단순 적용한 세후 이익은 6.24억원으로, 투입한 돈 100억원의 6.24%입니다.
흑자지만 기준선 7.14%에 0.9%포인트 모자랍니다. 돈을 대준 사람들 몫으로 7.14억원을 벌어야 했는데 9,000만원이 부족했다는 뜻이니, 수익성이 낮은 제품이나 묶인 자산부터 살펴봅니다.
| WACC 7.14%와 비교 | 결과 |
|---|---|
| 포장기 5년 사용 | IRR 28.6% · NPV 6,339만원 |
| 포장기 3년 사용 | IRR 9.7% · NPV 470만원 |
| 기존 사업 세후 수익률 | 6.24%, 기준 7.14% |
| 기준 대비 | 9,000만원 부족 |
 도해 크게 보기
WACC를 정한 뒤에는 무엇을 기록해 두나요?
WACC는 정답 하나가 아니라 가정을 쌓은 추정치입니다.[근거 3] 그래서 숫자와 함께 어떤 가정으로 구했는지 남겨야 내년에도 같은 기준으로 비교할 수 있습니다.
빚을 늘리면 세금 절감은 커지지만 이자를 못 낼 위험도 커져, 은행과 주주가 바라는 수익률이 함께 오릅니다.[근거 4] 차입 비중만 높여 WACC를 낮추려 하지 마세요.
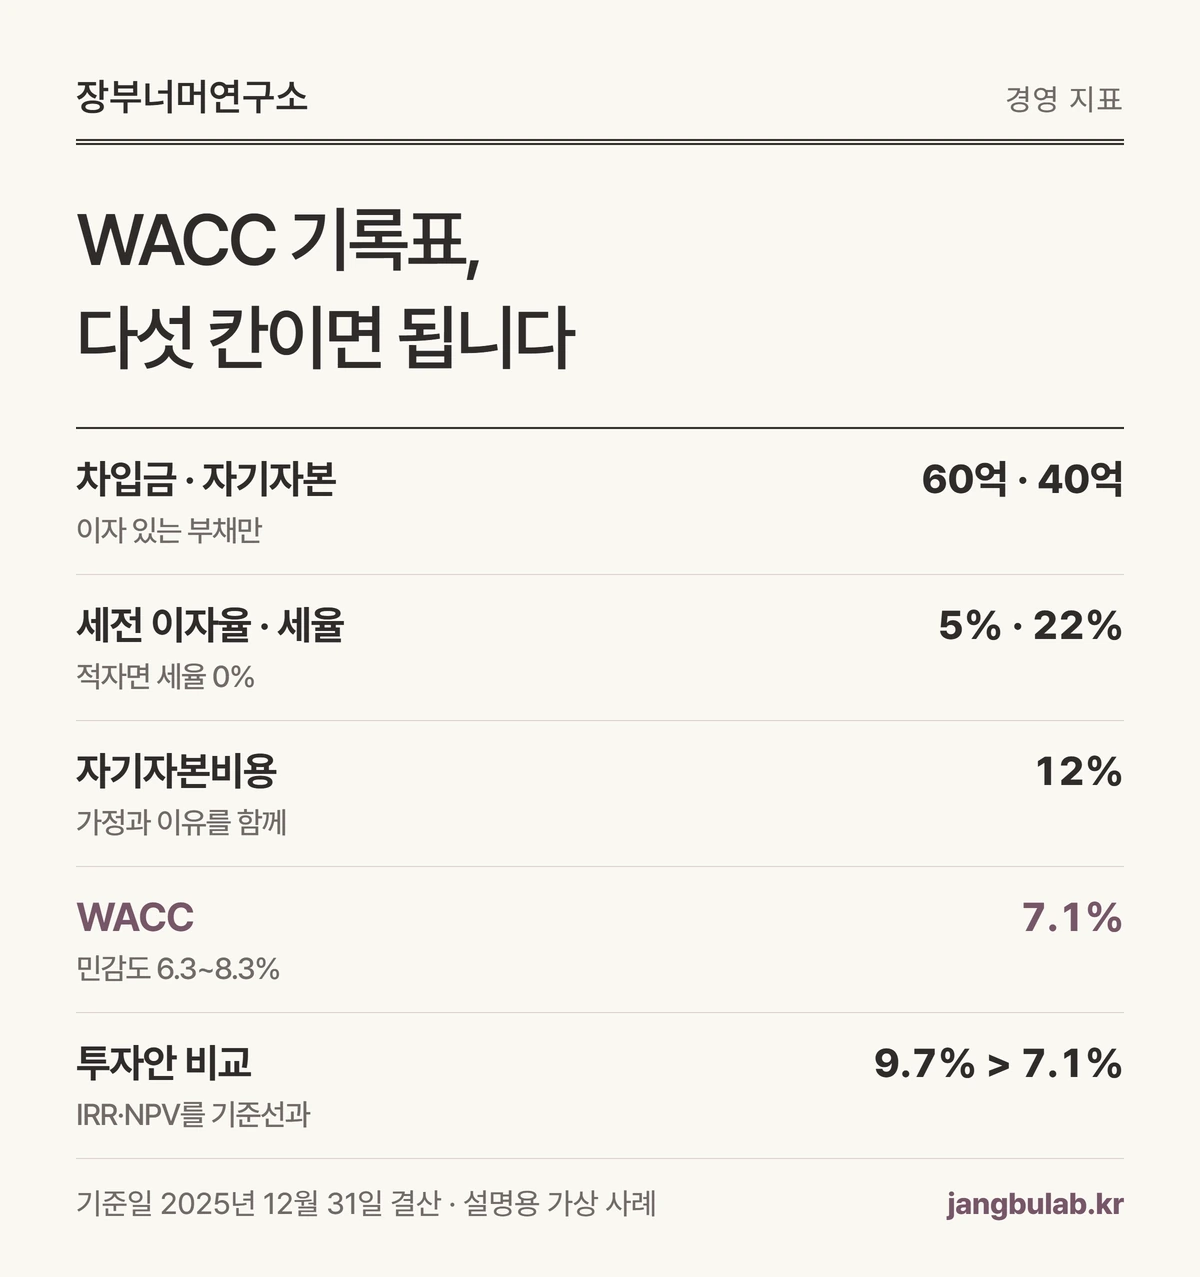
10월은 내년 예산과 투자 계획을 짜는 때입니다. 아래 다섯 칸을 채워 투자 검토서 첫 장에 붙여 두세요.
- ① 기준일과 차입금·자기자본 금액(이자 있는 부채만)
- ② 세전 이자율과 적용 세율(적자면 0%)
- ③ 자기자본비용 가정과 그 이유
- ④ WACC와 민감도 범위
- ⑤ 투자안의 IRR·NPV를 이 기준선과 비교
| WACC 기록표 | 기록 예 |
|---|---|
| 기준일 | 2025년 12월 31일 결산 |
| 차입금 · 자기자본 | 60억원 · 40억원 |
| 세전 이자율 · 세율 | 5% · 22% |
| 자기자본비용 | 12%(10~15%) |
| WACC | 7.1%(6.3~8.3%) |
 도해 크게 보기
확인한 근거
- OpenStax Principles of Finance 17.1 The Concept of Capital Structure — WACC는 부채·자기자본 비용을 회사 가치에서 차지하는 비중으로 가중평균, 비중은 장부가치보다 시장가치 기준 ↗
- OpenStax Principles of Finance 17.2 The Costs of Debt and Equity Capital — 이자는 세금 계산에서 공제되어 세후 부채비용 rd(1−T), 자기자본비용 CAPM = 무위험이자율 + 베타 × 시장위험 프리미엄 ↗
- OpenStax Principles of Finance 17.3 Calculating the Weighted Average Cost of Capital — WACC 공식, 시장위험 프리미엄 5~8%, 베타 1 회사 자기자본비용 8~11%, 베타 출처별 추정 차이, 순차입금 사용 실무, WACC는 가정에 근거한 추정치 ↗
- OpenStax Principles of Finance 17.5 Optimal Capital Structure — 부채가 늘면 세금 절감이 커지지만 재무적 곤경 위험과 비용도 커짐, 목표 자본구조 ↗
- 법인세법 제55조(세율) · 국가법령정보센터(시행 2026. 1. 1.) — 과세표준 2억원 이하 10%, 2억원 초과 200억원 이하 20%, 200억원 초과 22%, 3천억원 초과 25% ↗
- 지방세법 제103조의20(법인지방소득세 세율) · 국가법령정보센터(시행 2026. 1. 1.) — 과세표준 2억원 이하 1천분의 10, 2억원 초과 200억원 이하 1천분의 20 ↗
- 법인세법 시행령 제19조(손비의 범위) 제7호 차입금이자 · 국가법령정보센터(시행 2026. 10. 1.) ↗
- 법인세법 제28조(지급이자의 손금불산입) 제1항 제4호 — 업무무관자산·업무와 관련 없는 가지급금 보유 시 차입금 이자 일부 손금불산입 · 국가법령정보센터(시행 2026. 1. 1.) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-14 · 전문가 검수 확인 후 발행.