
매출 1억원, 변동비율 60%, 고정비 3000만원인 가상 회사로 안전한계율 25%를 계산합니다. 손익의 여유와 통장의 여유가 다른 이유도 함께 봅니다.
- 안전한계율은 기준 매출과 손익분기점 사이의 간격을 기준 매출로 나눈 값입니다.
- 가격·원가·제품 구성이 바뀌면 다시 계산해야 하며, 현금이 버티는 기간을 뜻하지는 않습니다.
 이미지 크게 보기
매출이 20% 빠져도 괜찮다는 말, 어떻게 확인하나요?
매출 목표를 세운 뒤 가장 듣기 어려운 질문은 목표를 못 채우면 어떻게 되느냐는 말입니다. 매출이 1억원인 회사라도 얼마가 고정적으로 나가고 얼마가 판매량에 따라 움직이는지에 따라 답이 달라집니다.
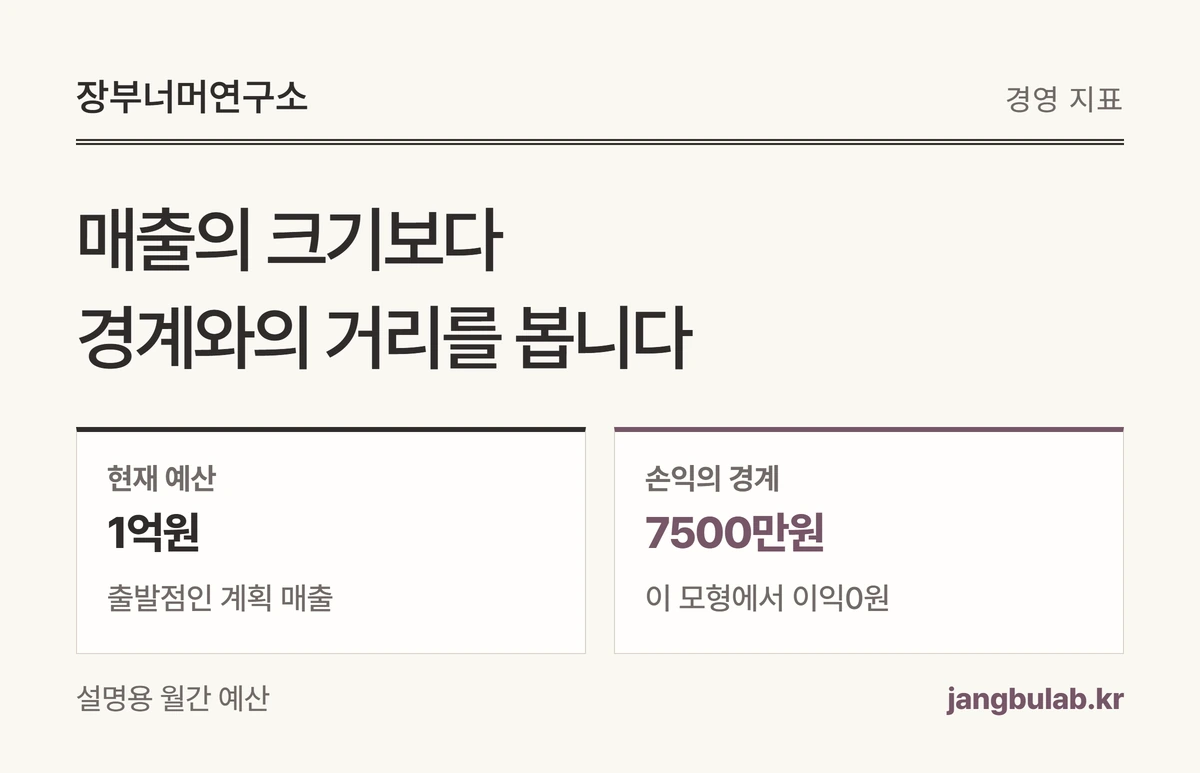
안전한계율은 이 질문에 손익 기준으로 답하는 지표입니다. 기준 매출이 손익분기점 매출보다 얼마나 높은지를 비율로 봅니다. 손익분기점이 손해를 보지 않는 경계라면, 안전한계는 현재 계획과 그 경계 사이의 거리입니다.[근거 1]
이 글에서는 한 달 예산을 놓고 설명합니다. 세금·이자 등은 제외한 단순 영업손익 모형이며, 모든 숫자는 설명용 가상 사례입니다. 실제 의사결정에는 회사의 비용 분류와 분석 범위를 먼저 맞춰야 합니다.
 도해 크게 보기
계산 전에 같은 기간의 세 숫자를 놓으세요
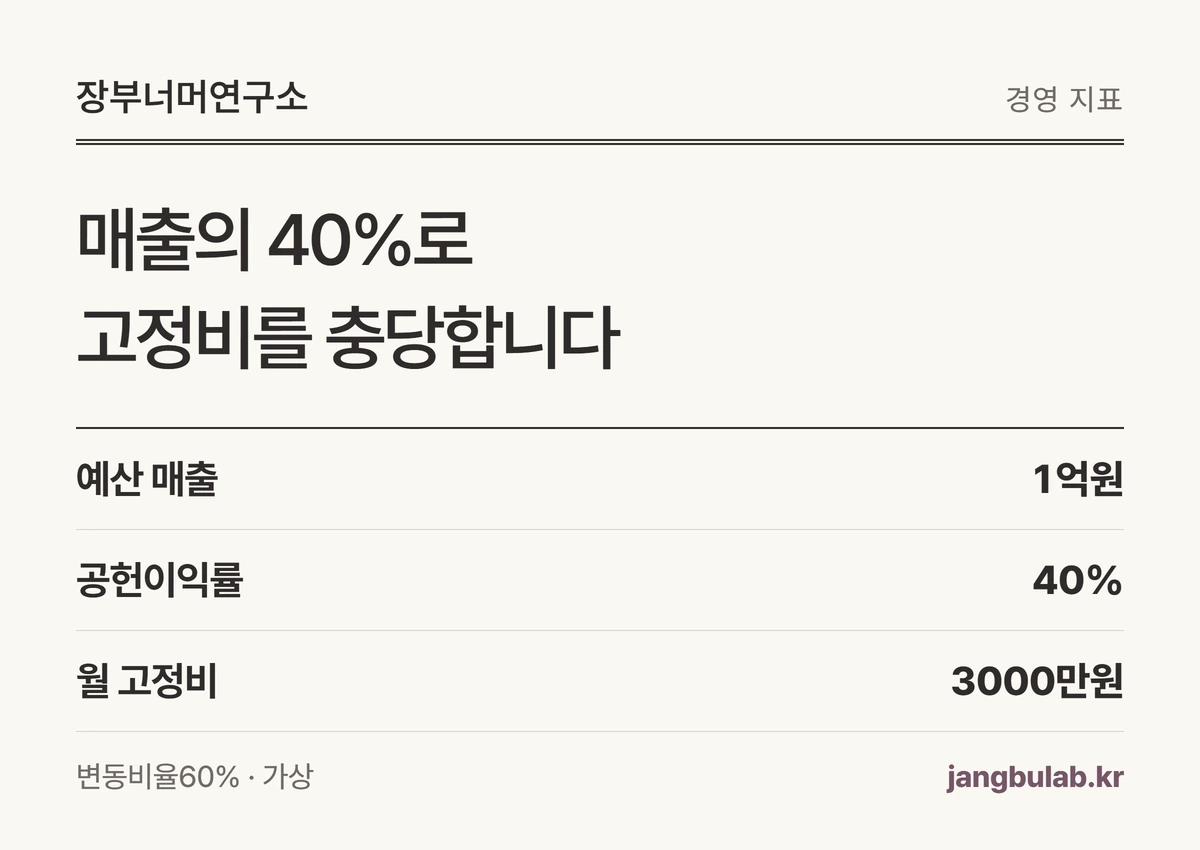
예산 매출은 1억원, 매출이 생길 때 함께 발생하는 변동비는 매출의 60%, 해당 범위에서 일정한 월 고정비는 3000만원으로 가정합니다. 부가세를 제외한 매출과 비용으로 기준을 맞춥니다.
매출에서 변동비를 뺀 금액을 공헌이익이라고 합니다. 고정비를 충당하고 이익을 남기는 데 기여하는 금액이라는 뜻입니다. 이 사례에서는 매출의 40%가 공헌이익이므로, 손익분기점 매출은 3000만원 ÷ 40% = 7500만원입니다.[근거 1]
고정비는 매출이 0원이어도 영원히 변하지 않는 비용이라는 뜻은 아닙니다. 지금 비교하는 한 달과 활동 범위에서 유지된다고 보는 비용입니다. 새 점포를 열거나 인력을 늘리는 경우에는 기존 3000만원을 그대로 쓰지 않습니다.
 도해 크게 보기
안전한계 2500만원을 왜 1억원으로 나누나요?
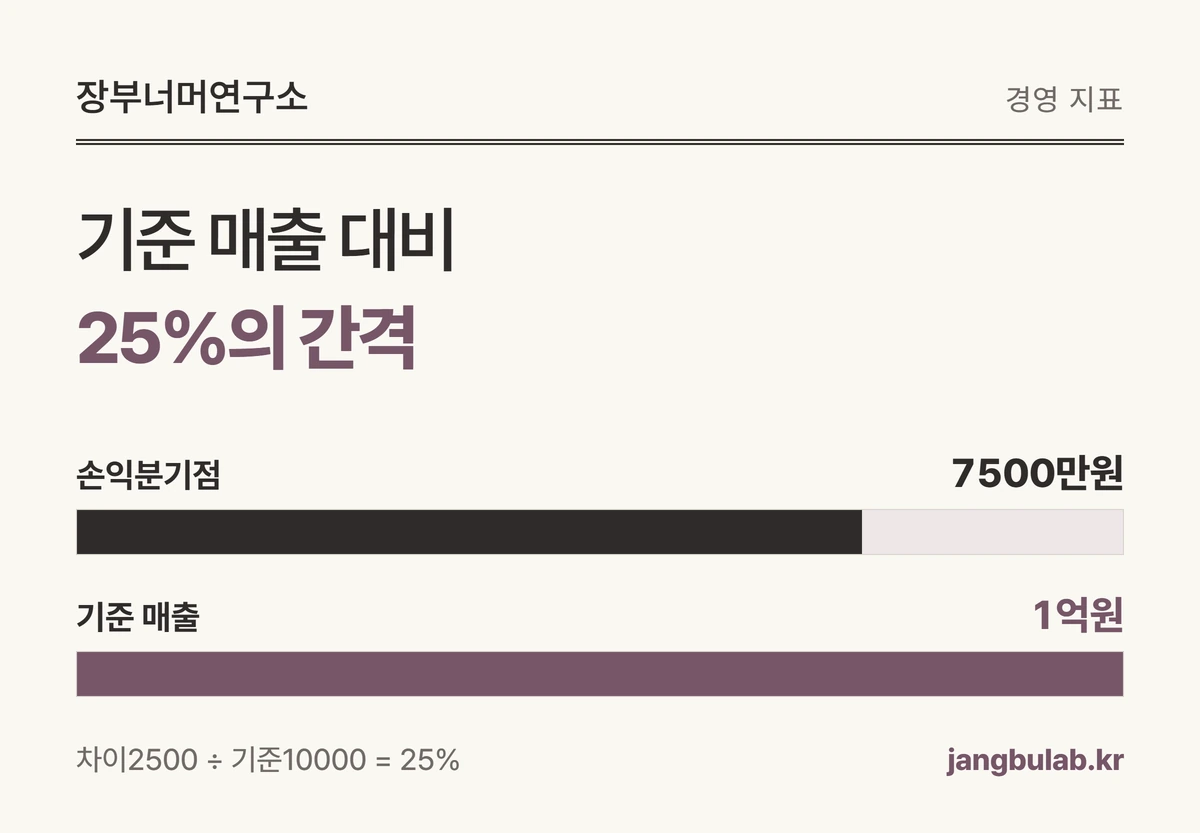
기준 매출 1억원에서 손익분기점 7500만원을 빼면 안전한계액은 2500만원입니다. 안전한계율은 이 차이를 기준 매출 1억원으로 나누고 100을 곱해 25%로 계산합니다.[근거 1]
분모를 손익분기점인 7500만원으로 바꾸면 다른 질문의 답이 됩니다. 여기서 묻는 것은 계획한 매출에서 몇 %까지 줄어들 수 있는가이므로, 출발점인 계획 매출을 분모로 둡니다.
25%는 이익률이 아닙니다. 매출이 계획보다 정확히 25% 줄어 7500만원이 되면 이 모형의 영업손익이 0원이 된다는 뜻입니다. 현재 계획에서의 이익은 1억원 × 40% − 3000만원 = 1000만원입니다.
| 구분 | 가상 사례의 계산 |
|---|---|
| 안전한계액 | 1억원 − 7500만원 = 2500만원 |
| 안전한계율 | 2500만원 ÷ 1억원 × 100 = 25% |
| 예산 영업이익 | 1억원 × 40% − 3000만원 = 1000만원 |
 도해 크게 보기
매출 8000만원과 7000만원은 결과가 다릅니다
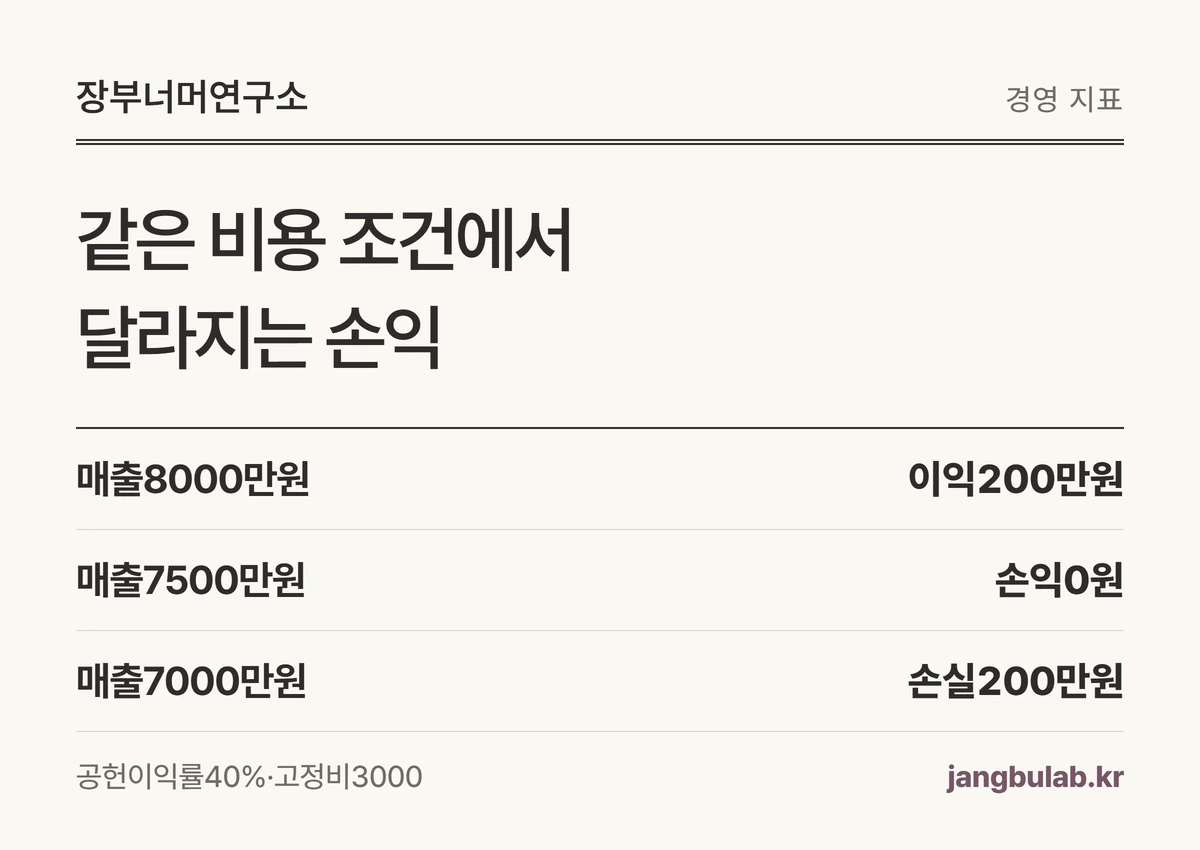
비용 조건이 같다면 매출 8000만원에서는 공헌이익 3200만원에서 고정비 3000만원을 빼 200만원이 남습니다. 계획보다 매출이 20% 줄었지만 아직 손익분기점보다 위입니다.
매출 7000만원에서는 공헌이익 2800만원으로 고정비를 모두 메우지 못해 200만원 적자입니다. 계획 대비 감소율은 30%로, 앞에서 구한 안전한계율 25%를 넘어섰습니다.
예산표 옆에 이 두 경우를 붙여보세요. 매출이 조금 줄어도 괜찮다는 말 대신, 어떤 매출 수준에서 얼마의 손익이 생기는지 설명할 수 있습니다. 예상 매출이 달라졌다면 오래된 목표를 분모로 고집하지 말고 새 기준도 별도로 계산합니다.
 도해 크게 보기
가격을 내렸다면 25%를 그대로 믿어도 될까요?
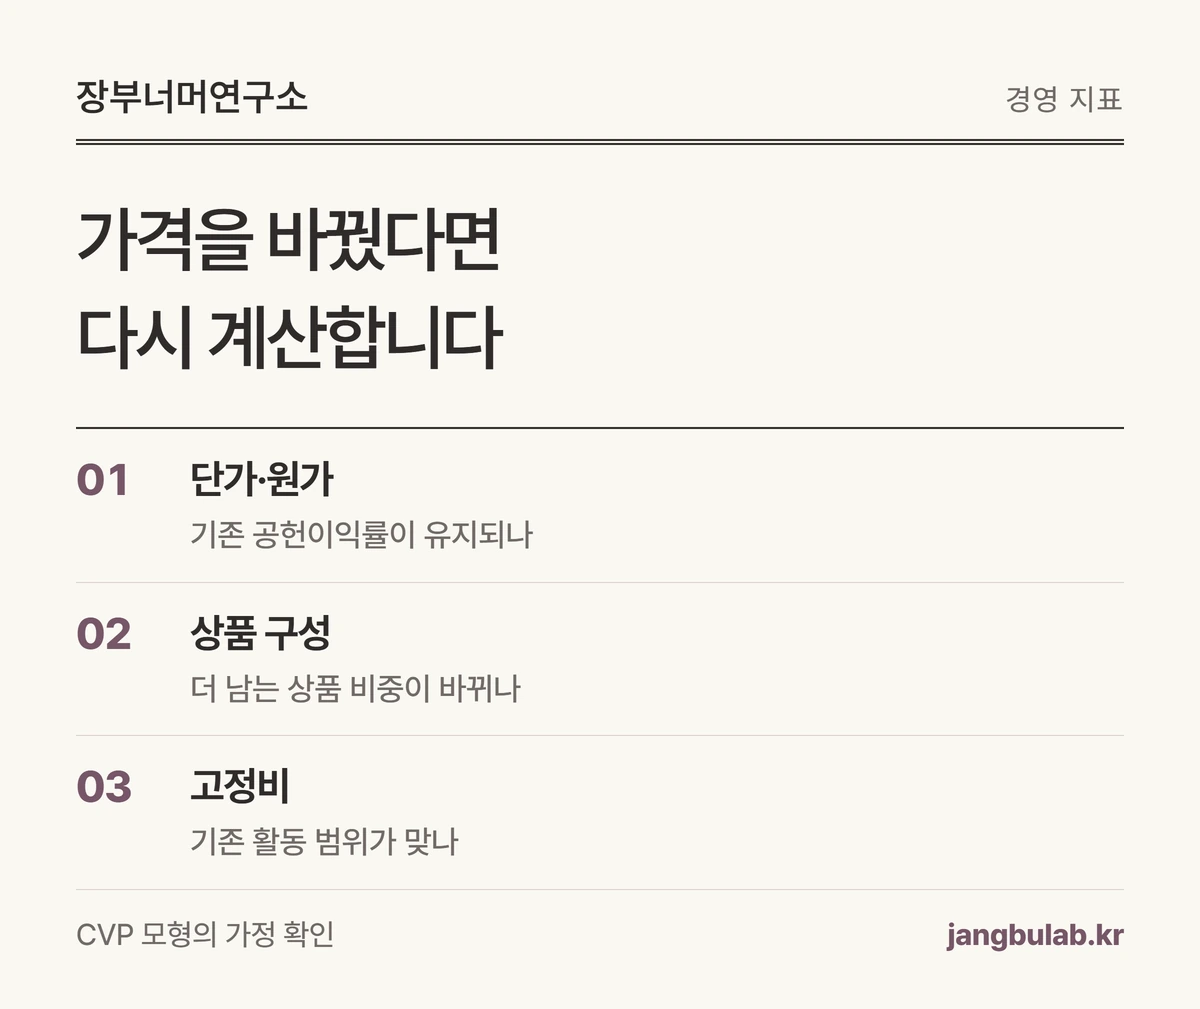
판매량만 줄어드는 경우와 가격을 깎는 경우는 다릅니다. 판매단가를 낮춰도 제품 한 개를 만드는 원가는 그대로일 수 있습니다. 그러면 기존 변동비율 60%와 공헌이익률 40%가 유지되지 않습니다.
품목이 여러 개라면 무엇이 덜 팔렸는지도 중요합니다. 공헌이익이 큰 상품의 비중이 줄면 매출 합계만 비슷해도 손익은 달라질 수 있습니다. 단가·단위 원가·제품 구성과 고정비 범위가 일정하다는 분석의 가정을 확인하세요.[근거 1]
편집팀 점검표에는 계산값 옆에 단가 유지, 원가 유지, 구성 유지, 고정비 유지라는 네 칸을 둡니다. 하나라도 달라졌다면 안전한계율 수치보다 바뀐 가정을 먼저 설명하는 편이 낫습니다.
 도해 크게 보기
손익에 여유가 있어도 월급 줄 돈은 부족할 수 있습니다
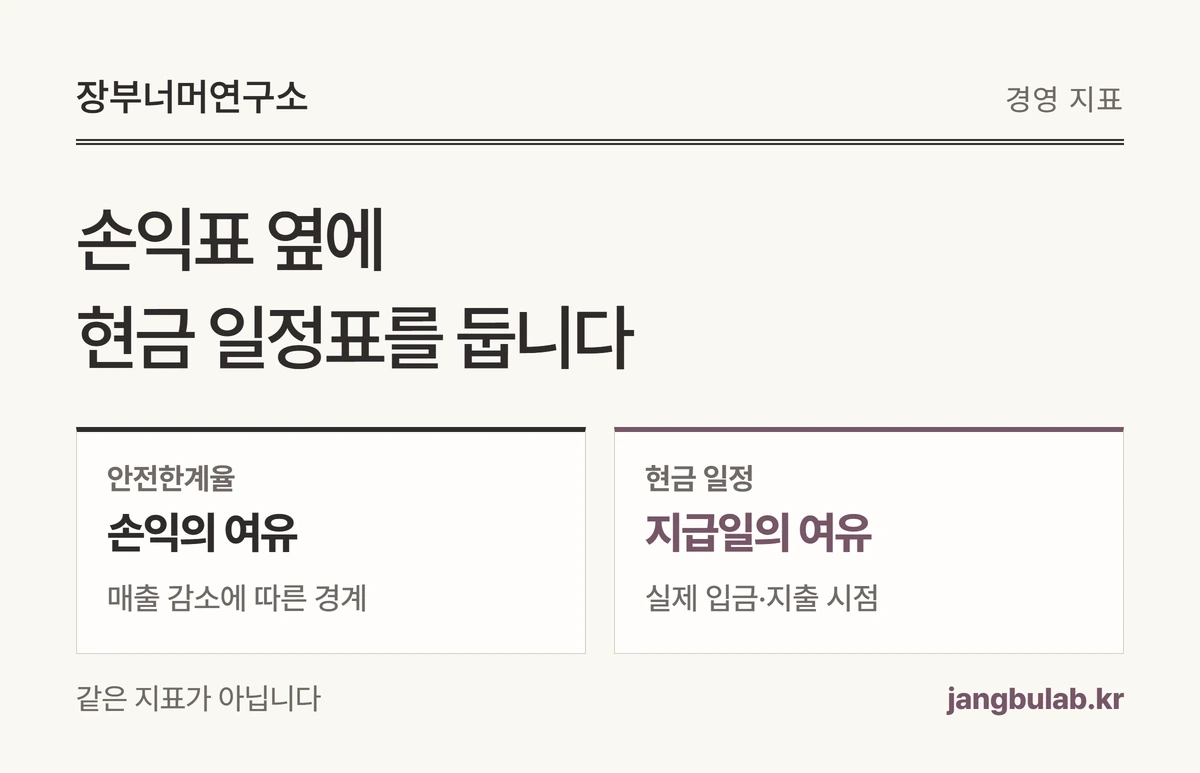
안전한계율 25%는 매출대금이 제때 입금된다는 보증이 아닙니다. 손익으로 매출을 기록했어도 거래처가 아직 지급하지 않았다면, 급여일에 쓸 통장 잔액은 다를 수 있습니다.
그래서 편집팀은 손익표와 함께 다음 지급일까지의 입금 예정액·지출 예정액을 따로 보기를 권합니다. 매출 감소에 대한 여유는 안전한계율로, 지급일의 부족액은 현금 일정표로 각각 확인하는 방식입니다.
이번 예산표에서 기준 매출, 손익분기점, 안전한계율을 한 줄로 적어보세요. 바로 아래에는 어떤 가정이 바뀌면 다시 계산할지 남깁니다. 계산을 한 번 끝내는 것보다, 다음 달에도 같은 질문에 답할 수 있는 표를 만드는 것이 더 유용합니다.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-29 · 전문가 검수 확인 후 발행.